华尔街说万亿美元债务螺旋上升没什么大不了
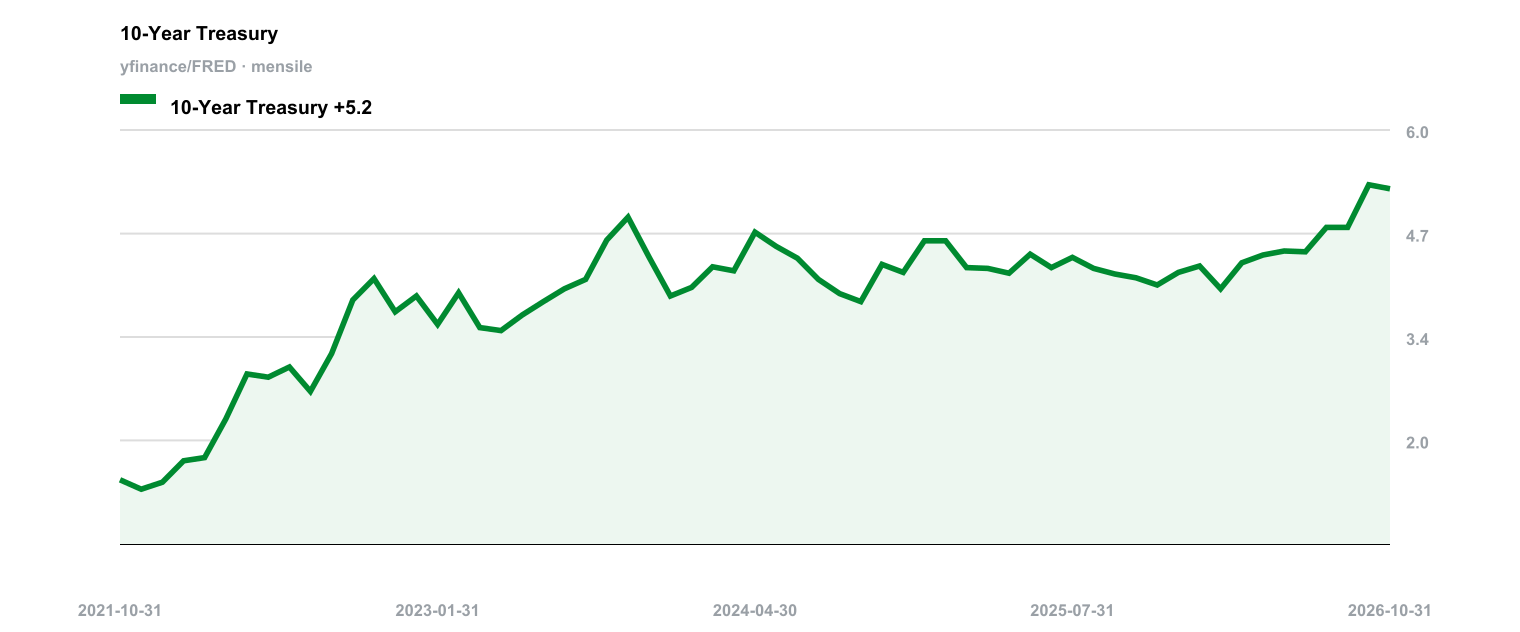
今年秋季,10年期美债收益率突破5%,美国政府在2026财年前11个月的净利息支出约1.05万亿美元。当一个国家还债的钱比军费还多时,人们自然会用“螺旋式上升”来形容。问题在于,这种螺旋究竟已经启动,还是市场只是错估了强劲的经济。
道明证券的Gennadiy Goldberg和Molly Brooks持后一种看法。他们在最近的报告中写道,美国尚未面临财政危机。其论据之一是:近期收益率飙升反映的可能是美国经济出人意料的韧性,而非对政府借贷的真正担忧。其他债市专家也认同这一点,认为华盛顿离崩盘还远。这当然是个让人宽心的说法,而宽心的消息在交易员之间总是传得飞快。
但别被标题里的安抚之词带偏,去看看这些策略师到底算了什么。Goldberg和Brooks预测,如果收益率维持在当前水平附近,联邦政府的融资成本将在2027财年达到1.4万亿美元,2028财年1.5万亿美元,2029财年1.6万亿美元。也就是说,三年内每年多出5000亿美元利息支出。作者拿这些数据来反驳恐慌情绪,可数字本身恰恰说明,债务负担加重的速度远超任何合理的税基增速。若要把这些预测解读为经济稳定的证据,你就得相信每年多掏5000亿美元不会影响借款人的信用评级。
这条轨迹至今没引发清算,主要靠的是期限。美国未偿国债的加权平均期限约5.9年,华盛顿不必按眼下5%的收益率把所有债务都再融资一遍。那些在利率接近零时发行的债券还在账上,付的利息如今看来简直像古董。这种期限结构确实起到了缓冲作用;其他观察人士在驳斥“马上会出现融资紧缩”的担忧时,也反复引用这一点。
但每个季度都有一批廉价旧债到期,财政部必须按现行利率发新债去替换。5.9年的平均期限意味着高借贷成本的全面冲击还要等一阵子才会显现,但也注定它迟早会来。等到债务展期完毕,利息支出每年将增加数千亿美元。一边发布预测称利息成本短期内就会加速膨胀数千亿美元,一边又告诉投资者不必担心——这说明投资者押注经济增速能跑赢算出来的数字,或者旧债还没完全展期。
也许经济增长真能跑赢数学模型;也许债券买家觉得5%的收益率足以无限期地填平赤字缺口。但光靠滚动到期计划来否定结构性赤字问题,是把时间和解决方案搞混了。时间解决不了赤字问题,它只会暴露谁先犯了错。
References
CNBC, 2026/10/05
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- Goldberg和Brooks声称财政灾难不会迫在眉睫,尽管他们自己测算的成本正大幅攀升。
- 他们认为,高收益率部分源于经济韧性,而非主权债务出了问题。
- 道明证券认为,5.9年的平均债务期限能让预算免受即期再融资压力的冲击。