Wall Street affirme que la spirale de la dette à 1 000 milliards de dollars est acceptable.
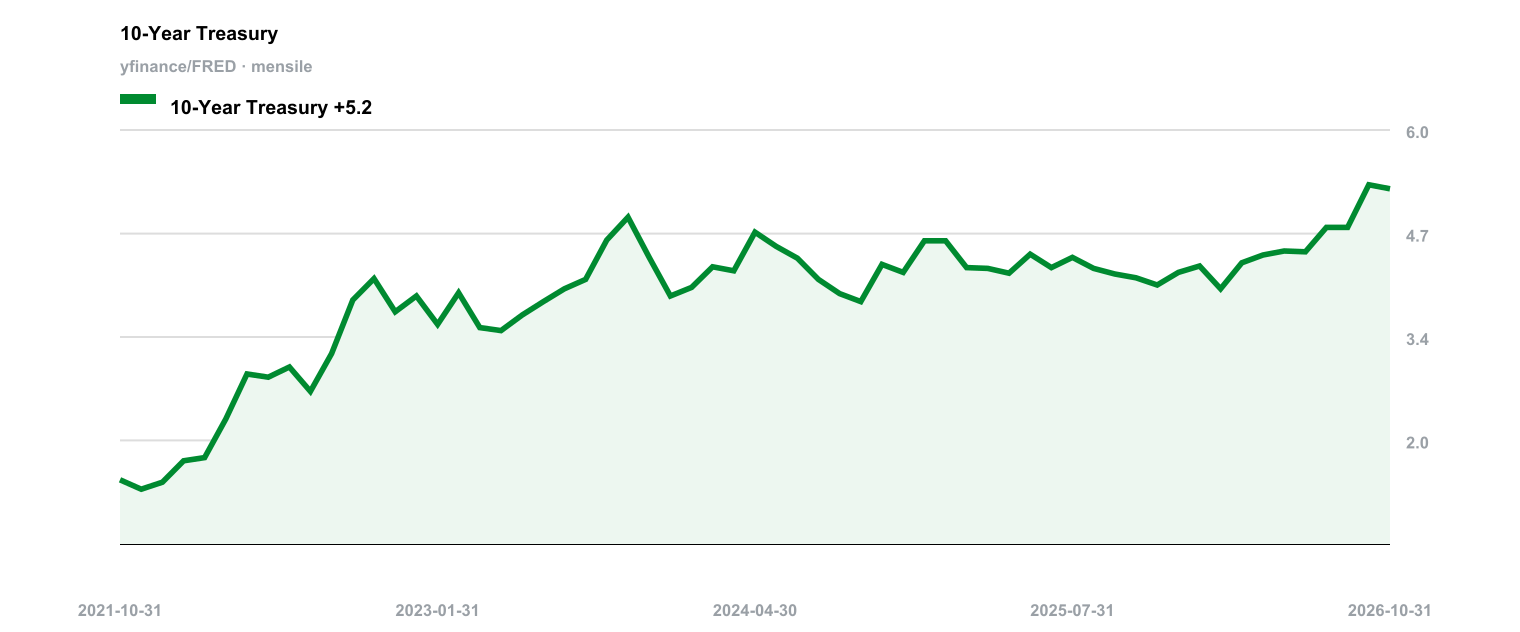
Le rendement des obligations du Trésor à 10 ans a franchi la barre des 5 % cet automne, et le gouvernement américain a dépensé environ 1 050 milliards de dollars en intérêts nets au cours des 11 premiers mois de l'exercice 2026. Lorsqu'un pays consacre davantage de ressources au service de sa dette qu'à sa défense nationale, on commence à parler de spirale. La question est de savoir si cette spirale est déjà amorcée ou si le marché sous-estime simplement la vigueur de l'économie.
Gennadiy Goldberg et Molly Brooks, de TD Securities, défendent cette dernière hypothèse. Dans une note récente, ils affirment qu'une catastrophe budgétaire n'est pas encore imminente aux États-Unis. Leur argument repose en partie sur le constat que la récente flambée des rendements pourrait refléter une économie étonnamment résiliente plutôt qu'une réelle crainte concernant l'endettement public. D'autres experts du marché obligataire partagent cet avis, estimant que Washington est encore loin d'un point de rupture. C'est une histoire rassurante, et les nouvelles rassurantes ont tendance à se répandre rapidement dans les salles de marché.
Au-delà des déclarations rassurantes, examinons les calculs publiés par ces mêmes stratèges. Si les rendements se maintenaient à leurs niveaux actuels, Goldberg et Brooks prévoient que les coûts de financement fédéraux atteindraient 1 400 milliards de dollars en 2027, 1 500 milliards en 2028 et 1 600 milliards en 2029. Cela représente 500 milliards de dollars de charges d'intérêts annuelles supplémentaires en l'espace de 3 ans. Les auteurs utilisent ces chiffres pour argumenter contre la panique, mais ils décrivent un fardeau croissant qui augmente plus vite que n'importe quelle assiette fiscale plausible. Interpréter ces projections comme une preuve de stabilité reviendrait à croire qu'ajouter 500 milliards de dollars à une facture annuelle ne modifie pas la solvabilité de l'emprunteur.
La principale raison pour laquelle cette trajectoire n'a pas encore entraîné de crise tient au calendrier. La durée moyenne pondérée de la dette publique américaine en circulation est d'environ 5,9 ans. Washington ne refinance pas l'intégralité de ses obligations au taux actuel de 5 %. Les obligations émises lorsque les taux étaient proches de zéro figurent toujours au bilan, et leurs coupons semblent dérisoires. Ce profil d'échéance joue un rôle d'amortisseur ; d'autres observateurs s'appuient fortement sur ce facteur pour écarter les craintes d'une pression de financement immédiate.
Mais chaque trimestre, une nouvelle tranche de dette ancienne à taux avantageux arrive à échéance, et le Trésor doit la remplacer en émettant de nouveaux titres aux taux en vigueur. La durée moyenne de 5,9 ans signifie que l'impact total de la hausse des coûts d'emprunt se fera sentir progressivement, mais elle garantit aussi son arrivée. Une fois le processus de refinancement achevé, la charge d'intérêts aura augmenté de plusieurs centaines de milliards de dollars par an. Publier des prévisions annonçant une telle accélération de la hausse des coûts d'intérêts en très peu de temps, tout en rassurant les investisseurs, laisse supposer un pari que l'économie dépasse les calculs avant que les anciennes obligations n'arrivent toutes à échéance.
Peut-être que l'économie évolue plus vite que prévu ; peut-être que les acheteurs d'obligations jugent un taux de 5 % suffisamment généreux pour combler le déficit indéfiniment. Mais se fier à un calendrier d'échéances glissant pour ignorer un problème de déficit structurel revient à confondre le calendrier et la solution. Le temps ne résout pas un déficit ; il ne fait que révéler qui s'est trompé en premier.
References
CNBC, 05/10/2026
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- Goldberg et Brooks affirment qu'une catastrophe budgétaire n'est pas imminente, même si leurs propres projections de coûts augmentent fortement.
- Les auteurs attribuent les rendements élevés en partie à la résilience économique plutôt qu'aux préoccupations liées à la dette souveraine.
- TD Securities soutient que la durée moyenne de la dette, de 5,9 ans, protège le budget contre les pressions de refinancement immédiat.