Die Wall Street sagt, die Billionen-Dollar-Schuldenspirale sei in Ordnung
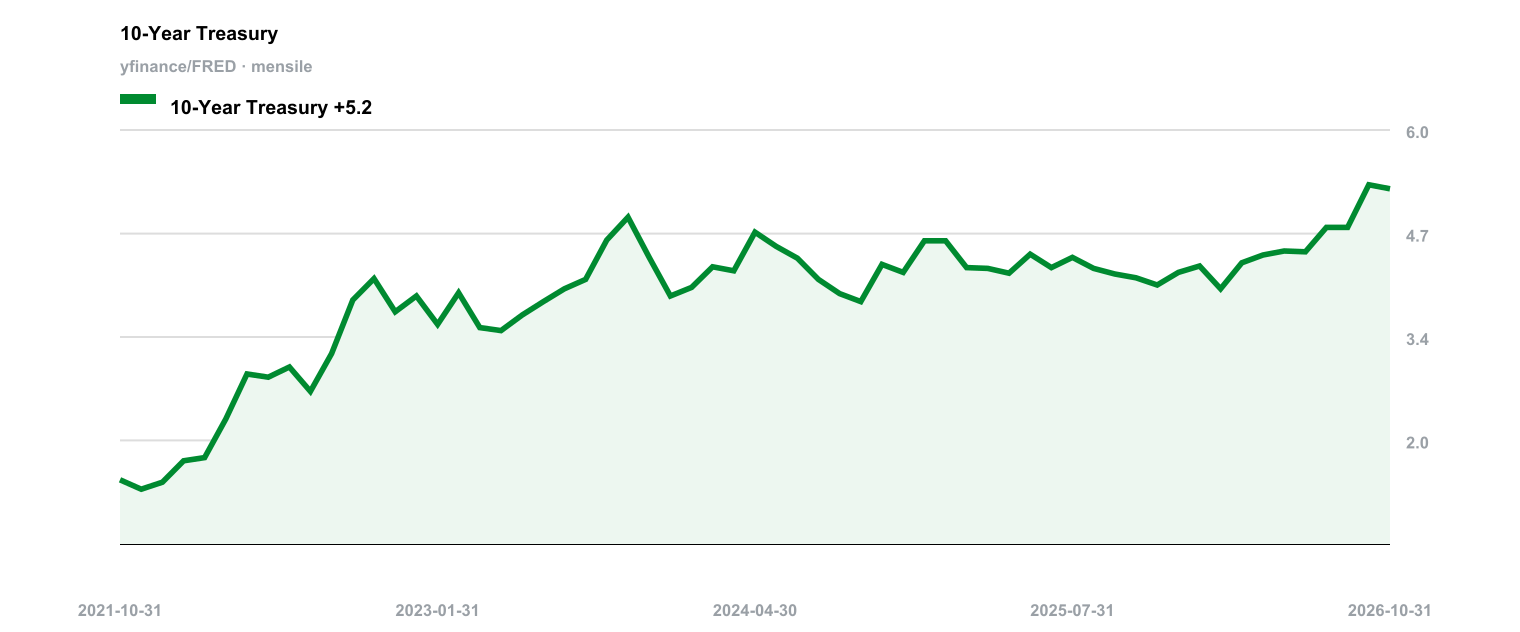
Die Rendite zehnjähriger US-Staatsanleihen hat im Herbst die 5 %-Marke überschritten, und die US-Regierung gab in den ersten elf Monaten des Fiskaljahres 2026 netto rund 1,05 Billionen US-Dollar für Zinsen aus. Wenn ein Land mehr für den Schuldendienst aufwendet als für die Landesverteidigung, verwenden die Leute Wörter wie Spirale. Die Frage ist, ob diese Spirale bereits begonnen hat oder ob der Markt eine starke Wirtschaft lediglich falsch bewertet.
Gennadiy Goldberg und Molly Brooks von TD Securities vertreten Letzteres. In einem kürzlich erschienenen Bericht schreiben sie, die USA stünden noch nicht vor einer fiskalischen Katastrophe. Ihre Argumentation stützt sich unter anderem auf die Beobachtung, dass der jüngste Renditeanstieg eher eine überraschend robuste Wirtschaft widerspiegelt als echte Angst vor der Staatsverschuldung. Andere Anleihenmarktexperten teilen diese Sicht und meinen, Washington sei noch weit von einem Zusammenbruch entfernt. Das ist eine beruhigende Botschaft – und beruhigende Botschaften verbreiten sich an den Handelstischen bekanntlich schnell.
Lassen Sie sich von diesen Schlagzeilen nicht täuschen, sondern schauen Sie sich die Berechnungen derselben Strategen an. Sollten die Renditen auf dem aktuellen Niveau bleiben, prognostizieren Goldberg und Brooks für das Fiskaljahr 2027 Finanzierungskosten des Bundes von 1,4 Billionen US-Dollar, für 2028 von 1,5 Billionen US-Dollar und für 2029 von 1,6 Billionen US-Dollar. Das entspricht zusätzlichen jährlichen Zinsaufwendungen von einer halben Billion US-Dollar innerhalb von drei Jahren. Die Autoren argumentieren mit diesen Zahlen gegen Panikmache, doch die Zahlen selbst beschreiben eine stetig steigende Belastung, die schneller wächst als jede plausible Steuerbasis. Wer diese Prognosen als Beweis für Stabilität interpretiert, muss annehmen, dass zusätzliche 500 Milliarden US-Dollar pro Jahr die Kreditwürdigkeit des Schuldners nicht beeinträchtigen würden.
Dass diese Entwicklung noch keine drastische Korrektur erzwungen hat, liegt vor allem am Kalender. Die gewichtete durchschnittliche Restlaufzeit der ausstehenden US-Staatsanleihen beträgt etwa 5,9 Jahre. Washington refinanziert also nicht den gesamten Schuldenbestand zur aktuellen Rendite von 5 %. Anleihen, die zu Zeiten nahe null emittiert wurden, stehen weiterhin in den Büchern und zahlen Kupons, die wie Relikte vergangener Zeiten wirken. Dieses Laufzeitenprofil dient als Puffer – andere Beobachter stützen sich stark darauf, um Befürchtungen einer unmittelbaren Finanzierungskrise zu zerstreuen.
Doch jedes Quartal wird eine weitere Tranche billiger Altschulden fällig, die das Finanzministerium durch neue Anleihen zu den jeweils geltenden Zinssätzen ersetzen muss. Die durchschnittliche Restlaufzeit von 5,9 Jahren bedeutet, dass die vollen Auswirkungen höherer Kreditkosten erst nach einiger Zeit spürbar werden – aber sie werden sich unweigerlich bemerkbar machen. Bis die Refinanzierung abgeschlossen ist, dürften die Zinskosten jährlich um Hunderte Milliarden Dollar gestiegen sein. Prognosen zu veröffentlichen, die einen solchen Kostenanstieg vorhersagen, und gleichzeitig Anleger zu beruhigen, deutet auf eine Wette hin: dass die Wirtschaft die Berechnungen überholt, bevor die alten Anleihen vollständig ausgelaufen sind.
Vielleicht wächst die Wirtschaft schneller, als die Zahlen es erwarten lassen; vielleicht halten Anleihekäufer 5 % für ausreichend, um die Finanzierungslücke auf unbestimmte Zeit zu schließen. Doch sich auf einen gleitenden Tilgungsplan zu verlassen, um ein strukturelles Defizitproblem zu ignorieren, verwechselt den Kalender mit der Heilung. Zeit löst kein Defizit – sie deckt lediglich auf, wer zuerst im Unrecht war.
References
CNBC, 05/10/2026
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- Goldberg und Brooks behaupten, eine fiskalische Apokalypse stehe nicht unmittelbar bevor, obwohl ihre eigenen Kostenprognosen stark ansteigen.
- Die Autoren führen die hohen Renditen teilweise auf die wirtschaftliche Widerstandsfähigkeit zurück und weniger auf Bedenken hinsichtlich der Staatsverschuldung.
- TD Securities argumentiert, dass die durchschnittliche Restlaufzeit der Schulden von 5,9 Jahren den Haushalt vor unmittelbarem Refinanzierungsdruck schütze.