Wall Street dice que la espiral de deuda de billones de dólares está bien
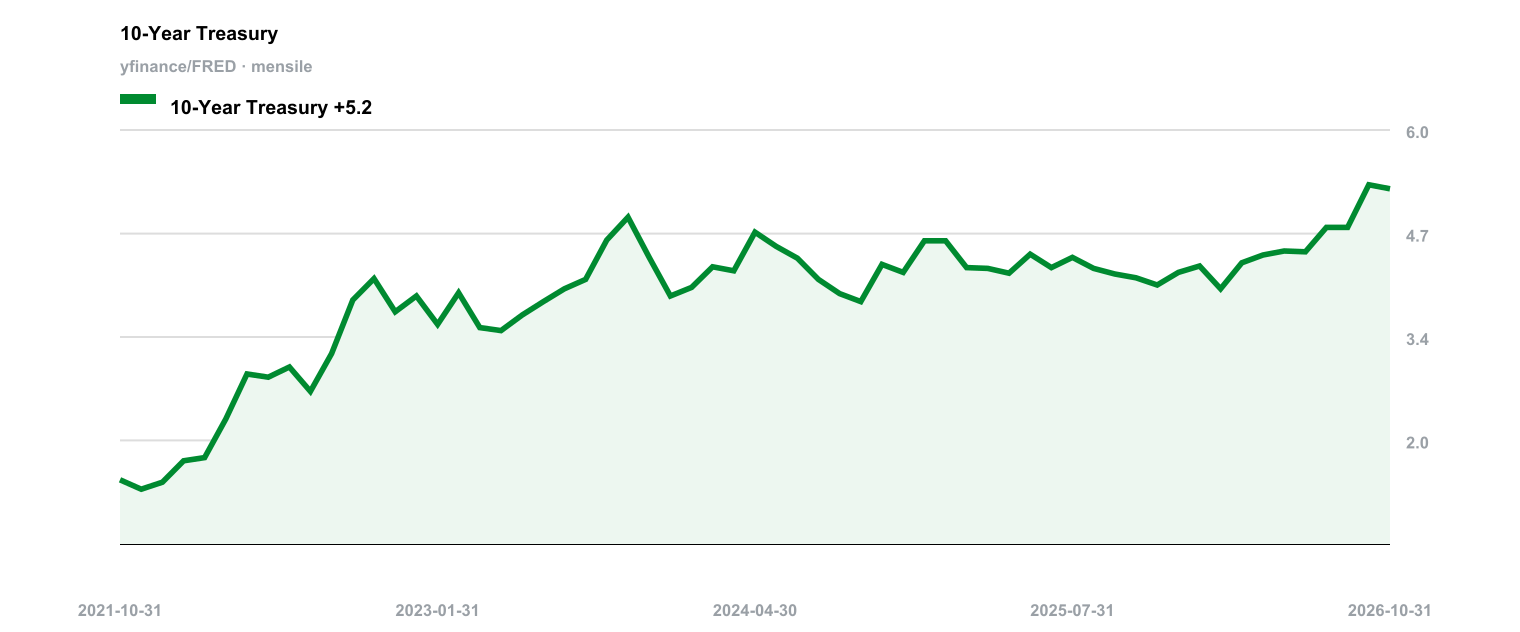
El rendimiento del bono del Tesoro a 10 años superó el 5 % este otoño, y el Gobierno estadounidense gastó unos 1,05 mil millones de dólares en intereses netos durante los primeros once meses del año fiscal 2026. Cuando un país destina más dinero al servicio de su deuda que a la defensa nacional, se empieza a hablar de «espiral». La pregunta es si esa espiral ya ha comenzado o si el mercado simplemente está valorando mal una economía fuerte.
Gennadiy Goldberg y Molly Brooks, de TD Securities, defienden lo segundo. En una nota reciente, escribieron que Estados Unidos aún no se enfrenta a una crisis fiscal inminente. Su argumento se apoya, en parte, en que el repunte de los rendimientos podría reflejar una economía sorprendentemente resiliente más que un miedo real a la deuda pública. Otros expertos del mercado de bonos comparten esta opinión y sugieren que Washington aún está lejos de un punto de quiebre. Es una historia reconfortante, y las historias reconfortantes suelen correr rápido por las mesas de negociación.
Más allá del optimismo superficial de los titulares, analicemos los cálculos que publican esos mismos estrategas. Si los rendimientos se mantienen en los niveles actuales, Goldberg y Brooks proyectan que los costes de financiación federales alcanzarán los 1,4 mil millones de dólares en el año fiscal 2027, 1,5 mil millones en 2028 y 1,6 mil millones en 2029. Eso supone medio billón de dólares más de gasto anual por intereses en solo tres años. Los autores utilizan estas cifras para argumentar contra el pánico, pero los propios números describen una carga acumulativa que crece más rápido que cualquier base imponible plausible. Interpretar esas proyecciones como prueba de estabilidad exigiría creer que añadir 500 000 millones de dólares a una factura anual no afecta a la solvencia de quien la paga.
La principal razón por la que esta trayectoria aún no ha provocado una crisis está en el calendario. El vencimiento medio ponderado de la deuda pública estadounidense en circulación ronda los 5,9 años. Washington no está refinanciando todas sus obligaciones al 5 % actual. Los bonos emitidos cuando los tipos estaban cerca de cero siguen vivos y pagan cupones que hoy parecen de otra época. Ese perfil de vencimientos actúa como colchón; otros analistas se apoyan en él para descartar el temor a una crisis de financiación inmediata.
Pero cada trimestre vence otro tramo de aquella deuda barata, y el Tesoro tiene que reemplazarla emitiendo nuevos títulos a los tipos vigentes. Ese promedio de 5,9 años significa que el impacto total del encarecimiento de la deuda tarda en notarse, aunque también garantiza que llegará. Para cuando la renovación de los bonos haya surtido todo su efecto, el coste de los intereses habría aumentado en cientos de miles de millones de dólares anuales. Publicar previsiones que muestran cómo los intereses se disparan en cientos de miles de millones en muy poco tiempo y, a la vez, decir a los inversores que no se preocupen, equivaldría a apostar a que la economía se recuperará antes de que venzan todos los bonos antiguos.
Quizá la economía avance más rápido que las matemáticas; quizá los compradores de bonos decidan que un 5 % es lo bastante generoso como para financiar el déficit indefinidamente. Pero confiar en un calendario de vencimientos holgado para ignorar un problema de déficit estructural confunde el plazo con la solución. El tiempo no resuelve un déficit; solo revela quién se equivocó primero.
References
CNBC, 05/10/2026
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- Goldberg y Brooks sostienen que no hay un apocalipsis fiscal a la vista, aunque sus propias proyecciones de costes se disparan.
- Los autores atribuyen los altos rendimientos, en parte, a la resiliencia económica más que al miedo a la deuda soberana.
- TD Securities argumenta que el vencimiento medio de la deuda, de 5,9 años, protege al presupuesto de la presión inmediata de refinanciación.