
事实,而非叙事
图表在三种不同的市场环境下,将 AnalytIQ 的策略与 S&P 500 进行对比。收益为累计的时间加权收益(TWR);风险与其对应的收益一并列示。
2025
从2025年1月到2026年1月,AnalytIQ 的策略录得 +19.7% 的收益,而 S&P 500 为 +15.8%,回撤更小(7.5% 对 18.9%),且恢复快得多(10天对58天)。

2025年1月6日 – 2026年1月7日 · 基准:S&P 500。
| 2025 | AnalytIQ | S&P 500 |
|---|---|---|
| 收益 | +19.7% | +15.8% |
| 最大回撤 | −7.5% | −18.9% |
| 夏普比率 | 1.56 | 0.66 |
| 索提诺比率 | 2.39 | 0.97 |
2022
在 S&P 500 下跌 19.4% 的同时,AnalytIQ 的策略录得 +16.8% 的收益——回撤约为该指数的六分之一,且夏普比率为正,而市场的夏普为负。
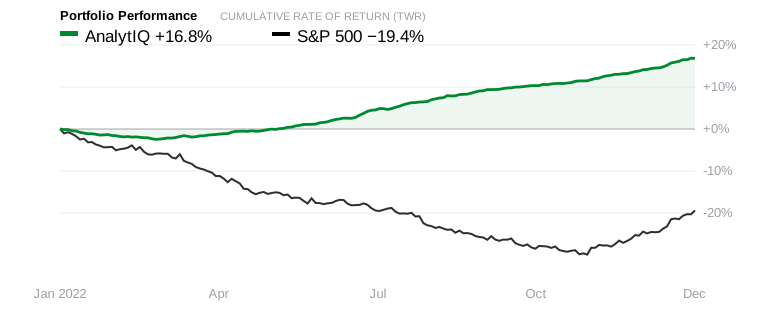
2022全年 · 基准:S&P 500。
| 2022 | AnalytIQ | S&P 500 |
|---|---|---|
| 收益 | +16.8% | −19.4% |
| 最大回撤 | −4.4% | −25.4% |
| 夏普比率 | 1.46 | −0.95 |
| 索提诺比率 | 2.13 | −1.29 |
2021
在宽幅牛市中——对所有人来说都是轻松的一年——AnalytIQ 的策略录得 +23.7% 的收益,略低于 S&P 500 的 +26.9%,但风险调整后收益更优,并大幅领先罗素2000指数(+14.8%)。
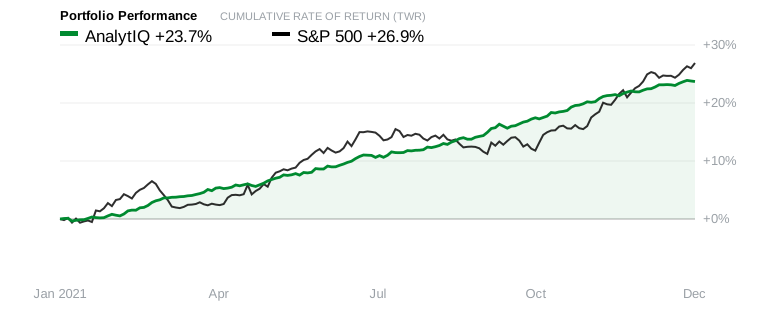
2021全年 · 基准:S&P 500。
| 2021 | AnalytIQ | S&P 500 |
|---|---|---|
| 收益 | +23.7% | +26.9% |
| 最大回撤 | −5.4% | −5.2% |
| 夏普比率 | 2.28 | 1.88 |
| 索提诺比率 | 3.17 | 2.79 |
过往业绩不代表未来表现。任何投资均涉及风险,包括可能损失本金。