Wall Street dice che la spirale del debito da mille miliardi di dollari va bene
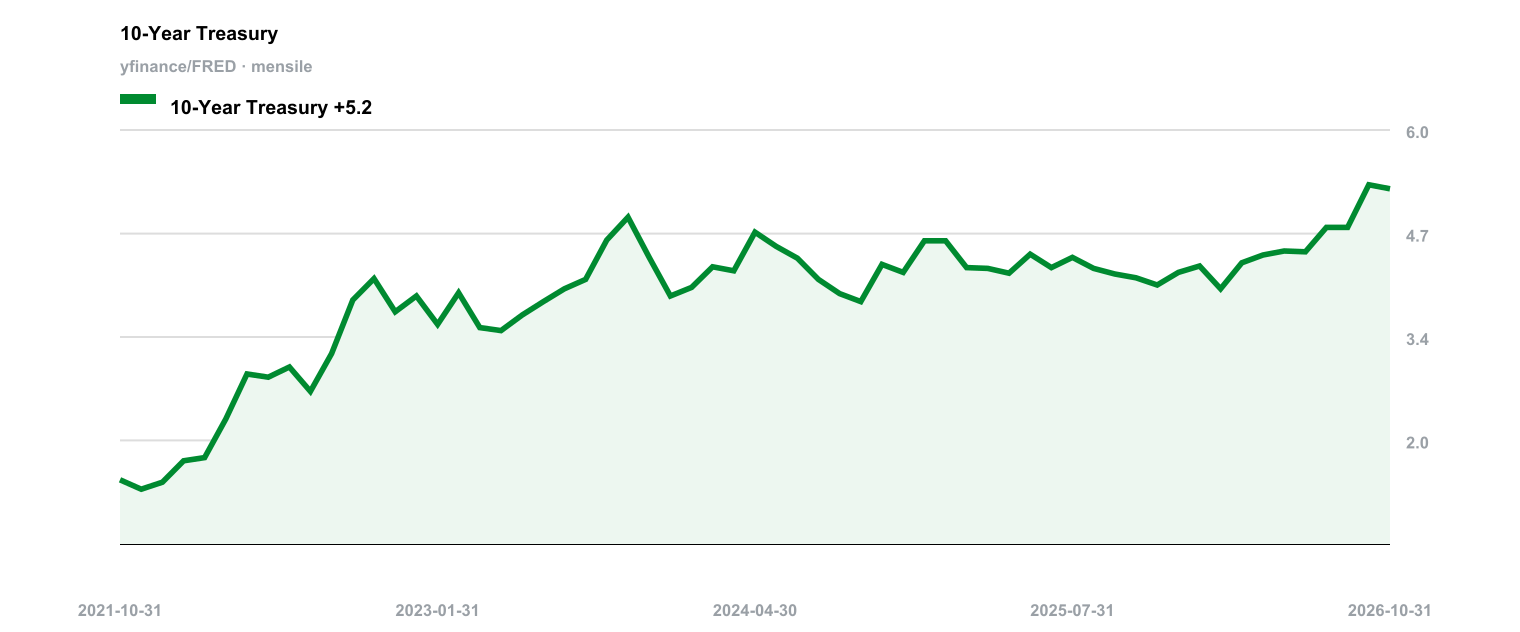
Il rendimento dei Treasury a 10 anni ha superato il 5% quest’autunno e il governo statunitense ha speso circa 1.050 miliardi di dollari in interessi netti nei primi undici mesi dell’anno fiscale 2026. Quando un Paese spende di più per il servizio del debito che per la difesa nazionale, si inizia a parlare di «spirale». La domanda è se questa spirale sia già iniziata o se il mercato stia semplicemente sottovalutando un’economia forte.
Gennadiy Goldberg e Molly Brooks di TD Securities sostengono quest’ultima ipotesi. In una nota recente hanno scritto che gli Stati Uniti non sono ancora sull’orlo di un’apocalisse fiscale. La loro tesi si fonda in parte sull’osservazione che il recente aumento dei rendimenti potrebbe riflettere un’economia sorprendentemente resiliente piuttosto che una reale paura per l’indebitamento pubblico. Altri esperti del mercato obbligazionario condividono questa visione, suggerendo che Washington è ancora lontana dal punto di rottura. È una storia rassicurante, e le storie rassicuranti tendono a diffondersi rapidamente sui desk di trading.
Andiamo oltre i titoli rassicuranti e apriamo il cofano dei calcoli pubblicati dagli stessi strateghi. Se i rendimenti si mantenessero intorno ai livelli attuali, Goldberg e Brooks prevedono che i costi di finanziamento federali raggiungerebbero 1.400 miliardi di dollari nell’anno fiscale 2027, 1.500 miliardi nel 2028 e 1.600 miliardi nel 2029. Si tratta di mezzo trilione di dollari di spesa per interessi aggiuntiva all’anno entro tre anni. Gli autori usano queste cifre per smorzare il panico, ma i numeri stessi descrivono un onere composto che cresce più rapidamente di qualsiasi base imponibile plausibile. Interpretare queste proiezioni come prova di stabilità richiederebbe di credere che aggiungere 500 miliardi di dollari alla spesa annuale non modifichi la solvibilità del debitore.
Il motivo principale per cui questa traiettoria non ha ancora portato a una resa dei conti sta nel calendario. La durata media ponderata del debito pubblico statunitense in circolazione si attesta intorno ai 5,9 anni. Washington non sta rifinanziando l’intero stock di obbligazioni al rendimento attuale del 5%. I titoli emessi quando i tassi erano prossimi allo zero sono ancora in circolazione e pagano cedole che sembrano reliquie. Questo profilo di scadenza fa da cuscinetto; altri osservatori vi fanno ampio riferimento per minimizzare i timori di un’immediata crisi di liquidità.
Ogni trimestre, però, scade un’altra tranche di debito pregresso a basso costo, e il Tesoro deve sostituirla emettendo nuovi titoli ai tassi correnti. La media di 5,9 anni implica che l’impatto completo dell’aumento dei costi di finanziamento si manifesti gradualmente, ma ne garantisce anche l’arrivo. Quando il processo di rinnovo sarà completato, il conto degli interessi sarà cresciuto di centinaia di miliardi di dollari all’anno. Pubblicare previsioni che mostrano un’accelerazione della spesa per interessi di centinaia di miliardi in un arco di tempo così breve, e allo stesso tempo rassicurare gli investitori, significa scommettere sul fatto che l’economia supererà la matematica prima che i vecchi titoli siano completamente rinnovati.
Forse l’economia supererà la matematica; forse chi compra obbligazioni deciderà che il 5% è un tasso abbastanza generoso per finanziare il deficit a tempo indeterminato. Ma affidarsi a un calendario di scadenze a rotazione per ignorare un problema di deficit strutturale significa confondere il calendario con la soluzione. Il tempo non risolve un deficit: rivela solo chi aveva torto per primo.
References
CNBC, 05/10/2026
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- Goldberg e Brooks sostengono che non sia imminente un’apocalisse fiscale, sebbene le loro stesse proiezioni sui costi salgano vertiginosamente.
- Gli autori attribuiscono i rendimenti elevati in parte alla resilienza economica, più che alle preoccupazioni sul debito sovrano.
- TD Securities sostiene che la scadenza media del debito di 5,9 anni protegge il bilancio da pressioni di rifinanziamento immediate.