
巴黎如今比罗马付出更多
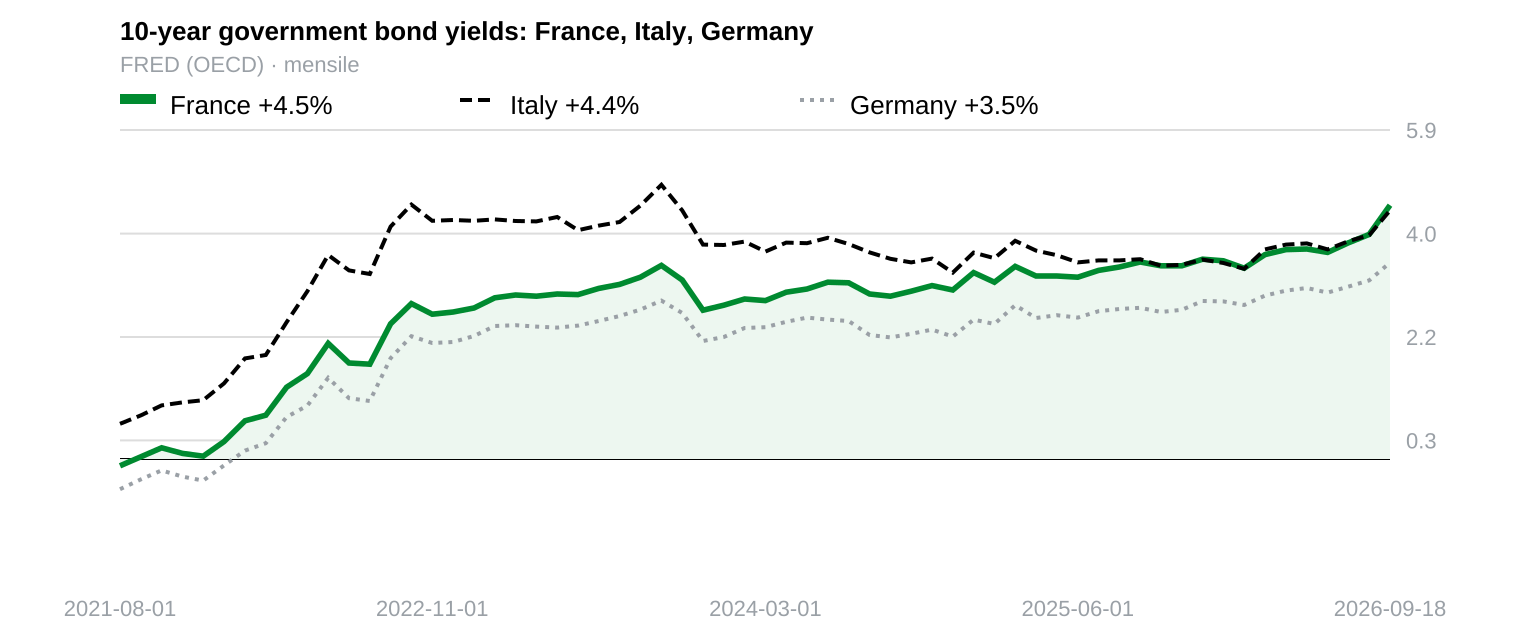
如今,法国的借贷成本高于意大利。这并非数据错误,而是欧洲主权风险层级出现结构性断裂的体现。多年来,巴黎因其政治稳定而享有溢价,罗马则因财政挥霍而付出代价。这种逻辑已经失效。市场不再仅仅盯着债务与GDP之比,而是更关心谁真正能够通过预算。
看看利差。9月18日,法国十年期国债与德国国债之间的利差突破了100个基点,这是自2012年以来从未见过的水平。与此同时,意大利国债与德国国债之间的利差为91个基点——意大利的借贷成本反而更低。这种利差倒挂背离了教科书逻辑:法国的信用评级更高,债务占GDP的比重也更低,然而交易员却要求巴黎为国债支付更高的溢价。数据不会说谎,哪怕它让分析师摸不着头脑。
背后的驱动因素不是宏观经济基本面,而是政治瘫痪。巴黎已多次未能实现赤字目标,由于议会分裂,政府无法通过任何可信的紧缩措施,也没有哪个联合政府能够维持稳定的多数席位。投资者看到的是一个做不出艰难抉择的政府,于是把进一步失控的风险计入了定价。如今,治理不善已成为资产负债表上的一个科目。市场对不确定性的厌恶,远甚于对坏消息本身——坏消息尚可定价,不确定性却无法定价。
与巴黎形成鲜明对比的是,意大利虽仍背负巨额债务、经济增长温和,但赤字控制得当。现政府展现出巴黎所缺乏的立法连贯性,预算进程未受任何阻碍。投资者未必喜欢意大利的债务水平,但至少了解游戏规则;而在法国,规则似乎每周都在变。市场更倾向于选择一个高杠杆但已知的量,而不是一个中等杠杆但未知的量。
这一转变表明,法国债务的“避险天堂”地位正在削弱。投资者不再愿意为持有主权风险接受微不足道的收益率——尽管相较周边国家,这种风险一度显得微不足道。他们要求就财政纪律的缺失获得补偿。法国支付的溢价完全出于政治因素,反映出投资者对其兑现财政承诺的能力已失去信心。相比之下,意大利已恢复起码的财政可预测性——而可预测性本身就有经济价值。
利差倒挂本身就是一记警钟:它告诉我们,市场是着眼未来的机器,而不是回顾过去的会计师。如果眼下的治理失灵,市场不会因为过去的审慎而给予奖励。法国正在为其政治失灵付出代价,意大利则因程序稳定而受益。如果巴黎理顺治理,或者罗马出现闪失,这种局面可能逆转。但就目前而言,债券市场已经做出了选择:它更信任罗马的技术官僚,而非巴黎的政客。法国的债务更低,信用评级更高,然而9月18日,其借贷成本却高于意大利——法国的利差比德国高出100多个基点,意大利的利差则比德国高出91个基点。如果这就是市场对良好基本面的奖励,那惩罚又会是什么样子?
References
Le Figaro, 2026/09/18
Après les annonces budgétaires de Lecornu, regain de tension sur les taux d'intérêt français
Reuters via Global Banking & Finance, 2026/09/21
Why France's Bond Risk Premium Hits 2012 Highs Amid Budget Woes
La Libre / AFP, 2026/09/17
Lecornu présente un budget offensif, avec 54 milliards d'économies
Le Monde (English edition), 2026/09/18
Spain has managed to bring its public finances under control. France has not.
Key takeaways
- 法国国债与德国国债之间的利差已突破100个基点,超过意大利国债的利差,这表明投资者认为,法国的政治僵局比意大利的债务水平构成更直接的风险。
- 造成这种异常的主要原因不是经济数据,而是政治:由于议会分裂,法国政府无法通过可信的财政措施,意大利则保持着更可控的赤字轨迹。
- 市场参与者似乎正在重新评估法国主权债务的定价,以反映其“避险天堂”地位的丧失。他们要求更高的收益率来补偿政治不确定性,却愿意接受意大利较低的收益率,因为其立法相对可预测。