Уолл-стрит утверждает, что спираль триллионного долга — это нормально
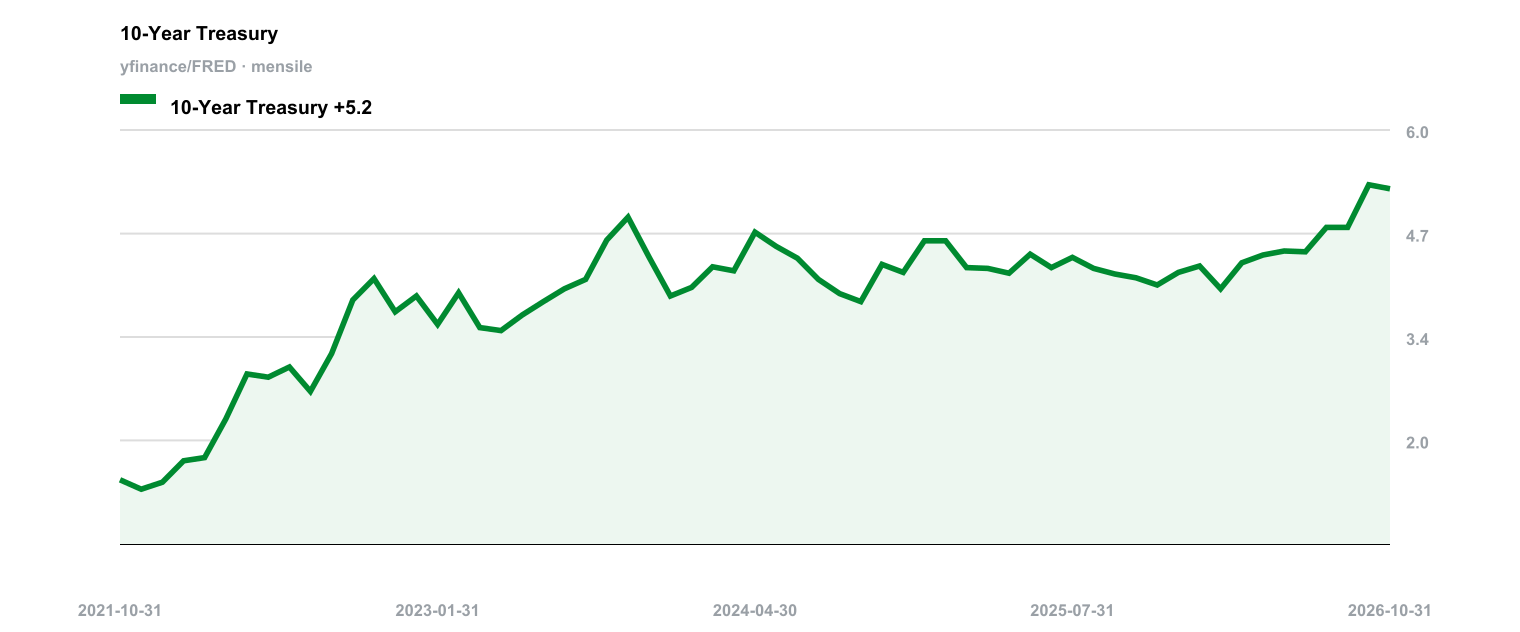
Осенью доходность 10-летних казначейских облигаций превысила 5%, а правительство США потратило около $1,05 трлн на чистые процентные платежи за первые 11 месяцев 2026 финансового года. Когда страна тратит на обслуживание долга больше, чем на оборону, в ход идет слово «спираль». Вопрос в том, закрутилась ли она уже или рынок просто недооценивает сильную экономику.
Геннадий Голдберг и Молли Брукс из TD Securities ставят на второй вариант. В недавней заметке они пишут, что фискальный апокалипсис в США еще не наступил. Их аргументация отчасти строится на том, что последний скачок доходности отражает неожиданно устойчивую экономику, а не подлинный страх перед госзаимствованиями. Другие эксперты рынка облигаций разделяют эту точку зрения: Вашингтон, по их мнению, далек от критической точки. История обнадеживающая, а такие истории на торговых площадках разлетаются быстро.
Не верьте успокаивающим заголовкам — посмотрите на арифметику тех же стратегов. Если доходность останется на текущем уровне, Голдберг и Брукс прогнозируют, что федеральные расходы на финансирование долга достигнут $1,4 трлн в 2027 финансовом году, $1,5 трлн в 2028-м и $1,6 трлн в 2029-м. Это дополнительные $500 млрд ежегодных процентных расходов всего за три года. Авторы используют эти цифры, чтобы опровергнуть панику, но сами цифры описывают нарастающее бремя, которое растет быстрее любой правдоподобной налоговой базы. Чтобы воспринять такой прогноз как свидетельство стабильности, пришлось бы поверить: прибавка $500 млрд к ежегодному платежу никак не влияет на кредитоспособность заемщика, который его платит.
Главная причина, по которой такая траектория до сих пор не заставила рынок пересмотреть взгляды, кроется в календаре. Средневзвешенный срок погашения непогашенного госдолга США — около 5,9 года. Вашингтон не рефинансирует весь объем обязательств по сегодняшней доходности в 5%. Облигации, выпущенные при ставках, близких к нулю, до сих пор числятся на балансе и платят купоны, которые выглядят реликвиями. Такой профиль сроков погашения работает буфером, и другие наблюдатели активно ссылаются на него, чтобы отмахнуться от опасений немедленного кризиса финансирования.
Но каждый квартал гасится очередной транш дешевого старого долга, и Казначейству приходится замещать его новыми выпусками по действующим ставкам. Средний срок в 5,9 года означает, что полное влияние удорожания заимствований проявляется не сразу, хотя и неизбежно. К моменту завершения этого цикла рефинансирования процентные платежи вырастут на сотни миллиардов долларов в год. Публиковать прогнозы, показывающие ускорение роста процентных расходов на сотни миллиардов долларов за очень короткий срок, и одновременно призывать инвесторов не беспокоиться — значит исходить из того, что экономика успеет обогнать расчеты до того, как старые облигации полностью прокрутятся.
Возможно, экономика и правда обгоняет математику; возможно, покупатели облигаций решат, что 5% — достаточно щедрая ставка, чтобы финансировать дефицит бесконечно. Но полагаться на скользящий график погашения, чтобы отмахнуться от проблемы структурного дефицита, — значит путать календарь с решением. Время не решает проблему дефицита, оно лишь показывает, кто первым ошибся.
References
CNBC, 05/10/2026
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- Голдберг и Брукс утверждают, что фискальный апокалипсис не неизбежен, хотя их собственные прогнозы расходов растут резко вверх.
- Авторы объясняют высокую доходность отчасти устойчивостью экономики, а не страхами перед суверенным долгом.
- TD Securities считает, что средний срок погашения долга в 5,9 года защищает бюджет от немедленного давления рефинансирования.