وول ستريت تعتبر دوامة الديون البالغة تريليون دولار أمراً طبيعياً
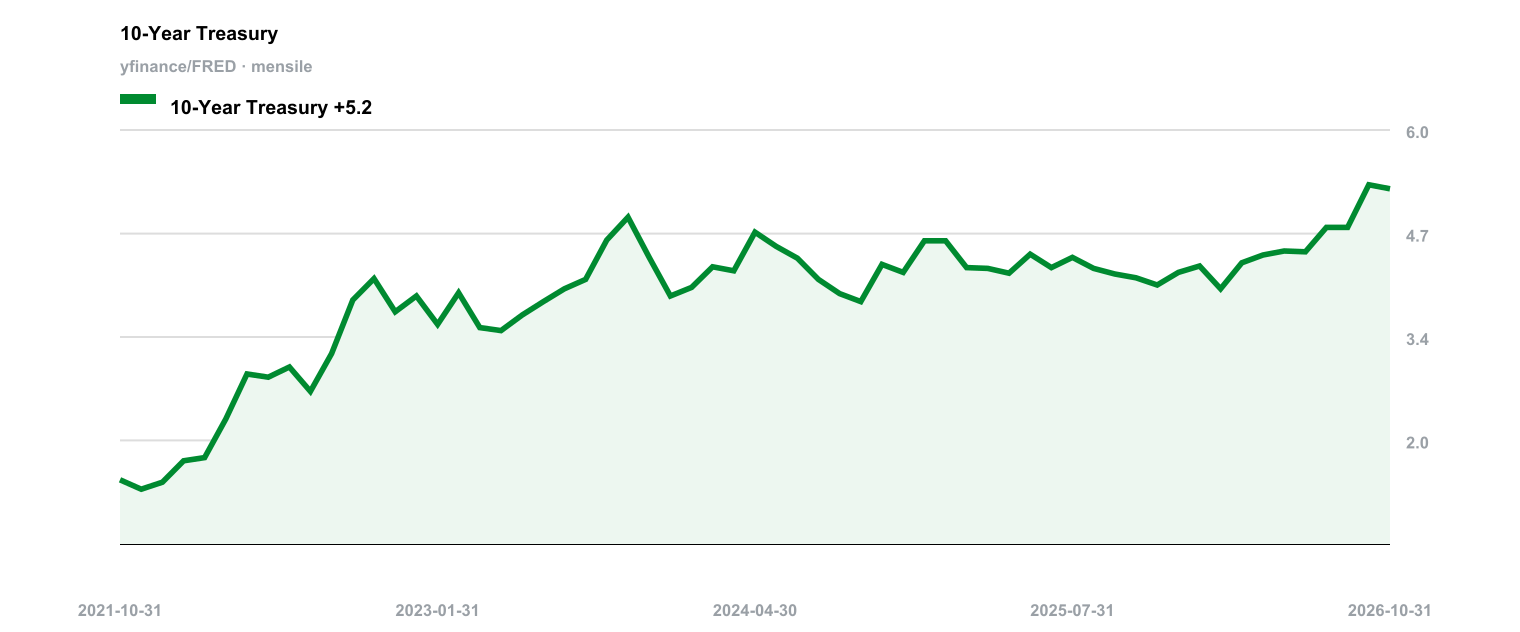
تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5% هذا الخريف، وأنفقت الحكومة الأمريكية نحو 1.05 تريليون دولار على صافي الفوائد في الأشهر الأحد عشر الأولى من السنة المالية 2026. وحين تدفع دولة لخدمة ديونها أكثر مما تنفقه على دفاعها الوطني، يبدأ الناس باستخدام كلمات مثل «الدوامة». والسؤال المطروح: هل بدأت هذه الدوامة بالفعل، أم أن السوق يُقيّم اقتصاداً قوياً تقييماً خاطئاً؟
يرى Gennadiy Goldberg وMolly Brooks من TD Securities الاحتمال الثاني. ففي مذكرة حديثة، كتبا أن كارثة مالية لم تحلّ بالولايات المتحدة بعد. ويستند رأيهما جزئياً إلى أن الارتفاع الأخير في العائدات قد يعكس مرونة اقتصادية مفاجئة لا خوفاً حقيقياً من الاقتراض الحكومي. ويشاركهما خبراء آخرون في سوق السندات هذا الرأي، مشيرين إلى أن واشنطن لا تزال بعيدة عن نقطة الانهيار. إنها رواية مطمئنة، والروايات المطمئنة تنتشر بسرعة في أروقة التداول.
تجاوزوا التطمين في العنوان، وتأملوا الحسابات التي نشرها الاستراتيجيون أنفسهم. لو بقيت العوائد عند مستوياتها الحالية، لتوقع Goldberg وBrooks أن تبلغ تكاليف التمويل الفيدرالي 1.4 تريليون دولار في السنة المالية 2027، و1.5 تريليون دولار في 2028، و1.6 تريليون دولار في 2029؛ أي ما يعادل نصف تريليون دولار إضافية من نفقات الفائدة السنوية خلال ثلاث سنوات. يستخدم الكاتبان هذه الأرقام لنفي الذعر، لكن الأرقام نفسها تُظهر عبئاً متراكماً ينمو بوتيرة أسرع من أي قاعدة ضريبية معقولة. واعتبار هذه التوقعات دليلاً على الاستقرار يتطلب منكم الاعتقاد بأن إضافة 500 مليار دولار إلى فاتورة سنوية لا تغير الجدارة الائتمانية للمقترض الذي يدفعها.
السبب الرئيسي وراء عدم فرض هذا المسار أي تغييرات جذرية حتى الآن يكمن في التقويم الزمني. يبلغ متوسط أجل استحقاق الدين الحكومي الأمريكي القائم نحو 5.9 سنوات، وواشنطن لا تعيد تمويل كامل رصيد التزاماتها بعائد اليوم البالغ 5%. فالسندات المصدرة حين كانت أسعار الفائدة قريبة من الصفر لا تزال مسجلة في الدفاتر، وتدفع فوائد تبدو وكأنها من حقبة ماضية. ويعمل هذا الملف الزمني للاستحقاق كعامل امتصاص؛ ويعتمد عليه مراقبون آخرون اعتماداً كبيراً عند دحض مخاوف حدوث أزمة تمويل فورية.
لكن في كل ربع سنة تستحق شريحة أخرى من الديون القديمة الرخيصة، ويتعين على وزارة الخزانة استبدالها بإصدار سندات جديدة بالأسعار السائدة. ويعني متوسط 5.9 سنوات أن التأثير الكامل لارتفاع تكاليف الاقتراض يستغرق وقتاً، وإن كان يضمن ظهوره في نهاية المطاف. وبحلول اكتمال دورة التجديد، ستكون فاتورة الفائدة قد نمت بمئات المليارات سنوياً. ونشر توقعات تُظهر تسارع تكاليف الفائدة بمئات المليارات في فترة وجيزة جداً، مع طمأنة المستثمرين في الوقت نفسه، يوحي برهان على أن الاقتصاد سيتجاوز الحسابات قبل انتهاء صلاحية السندات القديمة بالكامل.
ربما يتجاوز الاقتصاد الحسابات؛ وربما يرى مشترو السندات أن نسبة 5% كافية لتمويل العجز إلى أجل غير مسمى. لكن الاعتماد على جدول استحقاق متجدد لتجاهل مشكلة العجز الهيكلي يخلط بين التقويم والعلاج. فالوقت لا يحل العجز، بل يكشف فقط من كان مخطئاً أولاً.
References
CNBC, 2026/10/05
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- يرى Goldberg وBrooks أن الكارثة المالية ليست وشيكة، رغم أن توقعاتهما الخاصة بالتكاليف ترتفع بحدة.
- يعزو الكاتبان ارتفاع العائدات جزئياً إلى المرونة الاقتصادية بدلاً من المخاوف المتعلقة بالديون السيادية.
- ترى TD Securities أن متوسط استحقاق الدين البالغ 5.9 سنوات يحمي الميزانية من ضغوط إعادة التمويل الفورية.