Phố Wall cho rằng vòng xoáy nợ nghìn tỷ USD là ổn
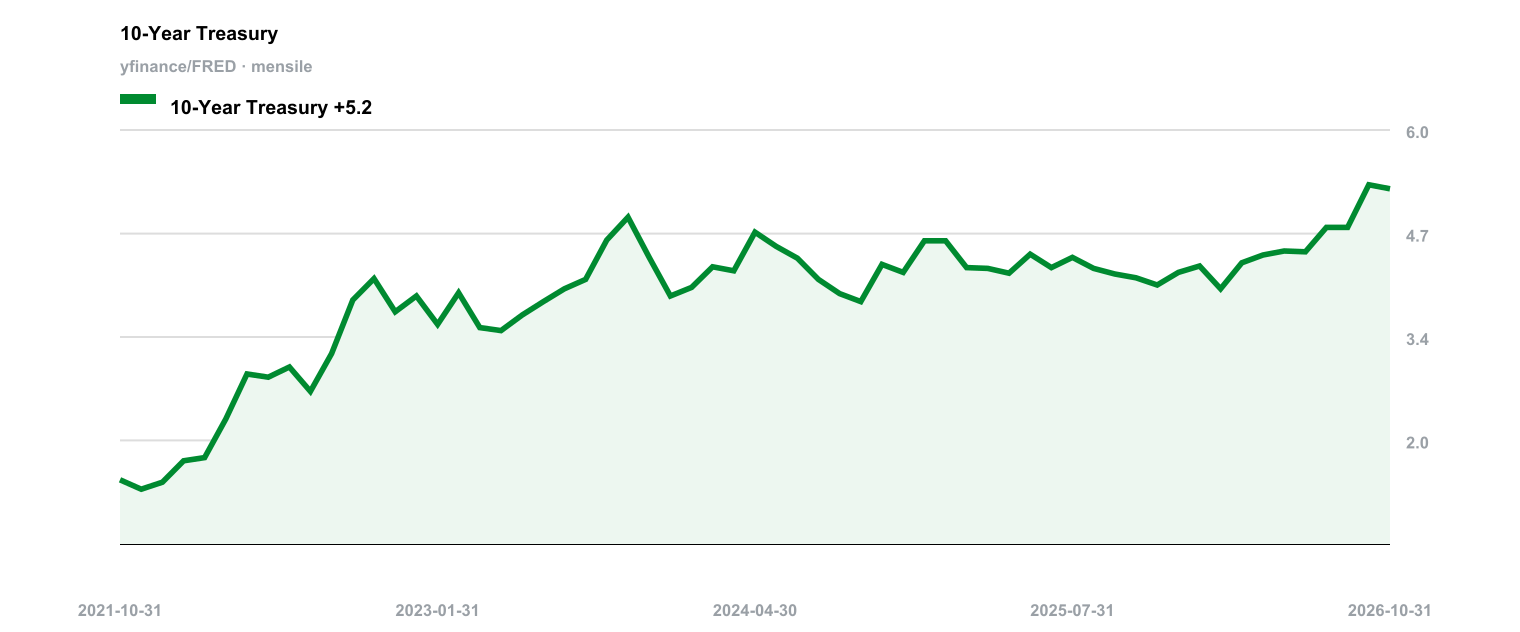
Lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã vượt mốc 5% vào mùa thu năm nay, và chính phủ Mỹ đã chi khoảng 1,05 nghìn tỷ USD tiền lãi ròng trong 11 tháng đầu năm tài chính 2026. Khi một quốc gia chi trả lãi nợ nhiều hơn chi cho quốc phòng, người ta bắt đầu dùng đến từ “vòng xoáy”. Câu hỏi đặt ra là liệu vòng xoáy đó đã bắt đầu hay thị trường chỉ đơn giản đang định giá sai một nền kinh tế mạnh mẽ.
Gennadiy Goldberg và Molly Brooks tại TD Securities nghiêng về giả thuyết thứ hai. Trong một báo cáo gần đây, họ viết rằng một cuộc khủng hoảng tài chính chưa ập đến với nước Mỹ. Luận điểm của họ dựa một phần vào quan sát rằng đà tăng vọt gần đây của lợi suất trái phiếu có thể phản ánh một nền kinh tế kiên cường đáng ngạc nhiên hơn là nỗi lo thực sự về việc chính phủ vay nợ. Các chuyên gia thị trường trái phiếu khác cũng đồng tình, cho rằng Washington vẫn còn cách xa điểm đổ vỡ. Đó là một câu chuyện dễ nghe, mà những câu chuyện dễ nghe thì luôn lan nhanh trên các sàn giao dịch.
Nhưng hãy bỏ qua những tiêu đề trấn an đó và nhìn kỹ vào các phép tính mà chính những nhà chiến lược này công bố. Nếu lợi suất duy trì ở mức hiện tại, Goldberg và Brooks dự báo chi phí tài chính liên bang sẽ đạt 1,4 nghìn tỷ USD vào năm tài chính 2027, 1,5 nghìn tỷ USD vào năm 2028 và 1,6 nghìn tỷ USD vào năm 2029. Nghĩa là thêm 500 tỷ USD chi phí lãi vay hằng năm sẽ phát sinh chỉ trong vòng ba năm. Các tác giả dùng chính những con số này để bác bỏ sự hoảng loạn, nhưng chúng lại mô tả một gánh nặng phình to nhanh hơn bất kỳ cơ sở thuế nào khả thi. Coi những dự báo đó là bằng chứng của sự ổn định đòi hỏi bạn phải tin rằng việc cộng thêm 500 tỷ USD vào một khoản chi hằng năm không làm thay đổi khả năng tín dụng của người đi vay.
Lý do chính khiến xu hướng này chưa dẫn đến một cuộc tính toán lại nằm ở yếu tố thời gian. Kỳ hạn đáo hạn bình quân gia quyền của nợ chính phủ Mỹ hiện ở mức khoảng 5,9 năm. Washington không phải tái cấp vốn toàn bộ nghĩa vụ này ở mức lợi suất 5% hiện tại. Những trái phiếu phát hành khi lãi suất gần bằng 0 vẫn còn lưu hành, trả mức lãi suất đã trở nên lỗi thời. Hồ sơ đáo hạn này đóng vai trò như một vùng đệm; nhiều nhà quan sát khác cũng vin vào đó để gạt đi lo ngại về nguy cơ thiếu hụt nguồn vốn ngay lập tức.
Nhưng cứ mỗi quý trôi qua, một đợt nợ cũ lãi suất thấp lại đáo hạn, và Bộ Tài chính phải thay thế bằng trái phiếu mới phát hành theo lãi suất hiện hành. Kỳ hạn bình quân 5,9 năm nghĩa là tác động đầy đủ của chi phí vay cao hơn cần thời gian để bộc lộ – dù điều đó cũng đảm bảo nó chắc chắn sẽ đến. Đến khi quá trình đảo nợ hoàn tất, chi phí lãi vay sẽ tăng thêm hàng trăm tỷ USD mỗi năm. Việc công bố những dự báo cho thấy chi phí lãi vay phình ra hàng trăm tỷ USD trong thời gian rất ngắn, rồi trấn an nhà đầu tư rằng không có gì đáng lo, thực chất là một cú cược rằng nền kinh tế sẽ kịp bứt phá khỏi những phép tính đó trước khi lượng trái phiếu cũ đáo hạn hết.
Có thể nền kinh tế sẽ tăng trưởng nhanh hơn dự toán; có thể người mua trái phiếu sẽ quyết định mức lợi suất 5% là đủ hào phóng để bù đắp khoản thâm hụt kéo dài vô thời hạn. Nhưng dựa vào lịch đáo hạn cuốn chiếu để lờ đi vấn đề thâm hụt cơ cấu là nhầm lẫn giữa thời gian và giải pháp. Thời gian không giải quyết được thâm hụt; nó chỉ cho thấy ai đã sai trước mà thôi.
References
CNBC, 05/10/2026
Surging Treasury yields don’t signal a U.S. 'fiscal apocalypse' — yet
Key takeaways
- Goldberg và Brooks cho rằng khủng hoảng tài chính chưa sắp xảy ra, dù chính dự báo chi phí của họ lại tăng mạnh.
- Các tác giả nhận định lợi suất cao một phần nhờ sức chống chịu của nền kinh tế chứ không hẳn do lo ngại về nợ công.
- TD Securities lập luận rằng kỳ hạn đáo hạn nợ bình quân 5,9 năm giúp ngân sách tránh được áp lực tái cấp vốn ngay lập tức.