
战胜市场:一场巨大的错觉
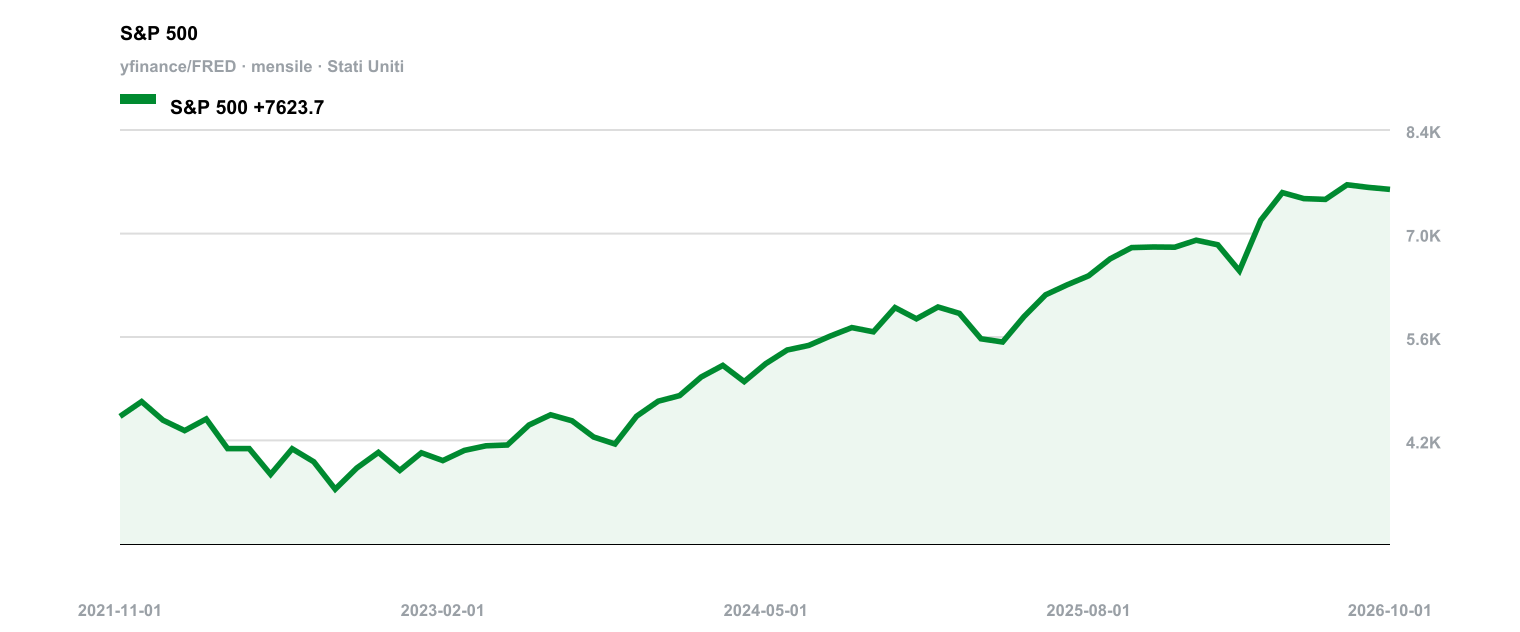
每年一月,总有银行印好精美的宣传册,向客户解释为什么今年自家的基金能跑赢标普500指数。到了十二月,指数照旧胜出,一如既往地不为所动,宣传册也悄悄进了垃圾桶。几十年来,金融业一直在玩这套把戏:成千上万只基金,再加上业内收入最高的一批专业人士,结局却如出一辙。其实根本不用翻宣传册就能知道,多数基金会亏钱。真正有意思的是,那些少数没亏钱的基金后来怎么样了,以及为什么总有人相信它们还能再次做到。
先看看银行界没人愿意引用的那份成绩单。标普道琼斯指数公司2026年3月发布的SPIVA计分卡覆盖了截至2025年12月的数据。过去10年,90.43%的美国本土主动型股票基金跑输标普1500综合指数;拉长到20年,这一比例升至95.01%。大盘股基金只是略好一点:以10年为期,85.59%的大盘股基金落后于标普500指数。2025年同样没能改写剧本:约79%的大盘股基金跑输指数,创下该计分卡25年历史上主动型大盘股基金第四差的年度表现。
这些百分比其实还美化了行业。这份评分卡统计的恰恰是那些被淘汰的基金:10年前存在的本土基金中,只有64.58%还在运作;20年后,只剩36.53%。其余的不是被合并就是被清算,而这通常算不上对业绩优异的奖赏。下次再有基金拿10年业绩来宣传时,请记住这一点:那不过是幸存者偏差的答卷。
退一步说,就算有少数基金确实跑赢了指数,这究竟是实力还是运气?Barras 等(2010)设计了一套检验方法,专门剔除那些仅凭运气出彩的基金——毕竟在成千上万只基金里,总会有几只运气爆棚。他们研究了1975年至2006年间2076只美国主动管理型股票基金。扣除费用后,75.4%的基金超额收益(alpha)为零,24.0%为负,剩下0.6%录得正alpha的基金,无法与零区分开来。扣费前,9.6%的基金看似展现了实力。但作者指出,费用几乎吞噬了全部超额收益,而且1996年以前表现出色的基金,很大一部分到2006年已销声匿迹。由此可见,拥有这份才华的人,收益都进了自己腰包。
反对者的论据更新至2025年。Mateus 等(2025)研究了1990年至2020年间的603只大盘价值型基金和785只大盘成长型基金,并提出了一种改进的标准 Carhart 模型。他们认为,该模型能识别出既跑赢基准又跑赢同类、且在36个月后再次跑赢基准和同类的基金。然而,他们统计出的8437个大盘价值型“赢家”(标准方法仅得出3944个),但这些并非真正的基金,而是横跨300个滚动窗口(各窗口按月重叠)的基金-期间观测值。一个赢家只需在标准t检验中具有10%显著性水平的正 alpha,而这篇论文并未像 Barras 等那样针对纯运气因素做检验。部分结果只有提出申请才能拿到,这使同行评估变得异常困难。更何况,这套模型由作者自行开发。
这一切并不能证明历史上从来没有基金经理战胜过市场。它只说明这种壮举有多罕见,以及运气有多容易被误认为技巧。指数没有需要收回的费用,也没有需要证明的技巧。
参考文献
S&P Dow Jones Indices, 2026/03/03
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
要点
- 根据标普道琼斯指数公司2026年3月的计分卡,过去10年里,约九成的美国本土股票基金跑输了各自的基准指数。
- Barras 等(2010)认为,扣除费用后,只有0.6%的基金展现出技巧,而这一比例无法与零区分开来。
- Mateus 等(2025)声称其自研模型能够识别出持续跑赢的基金。这一说法或许成立,但他们统计的是基金的业绩周期,且未描述任何针对运气的检验。