
Великая иллюзия обыграть рынок
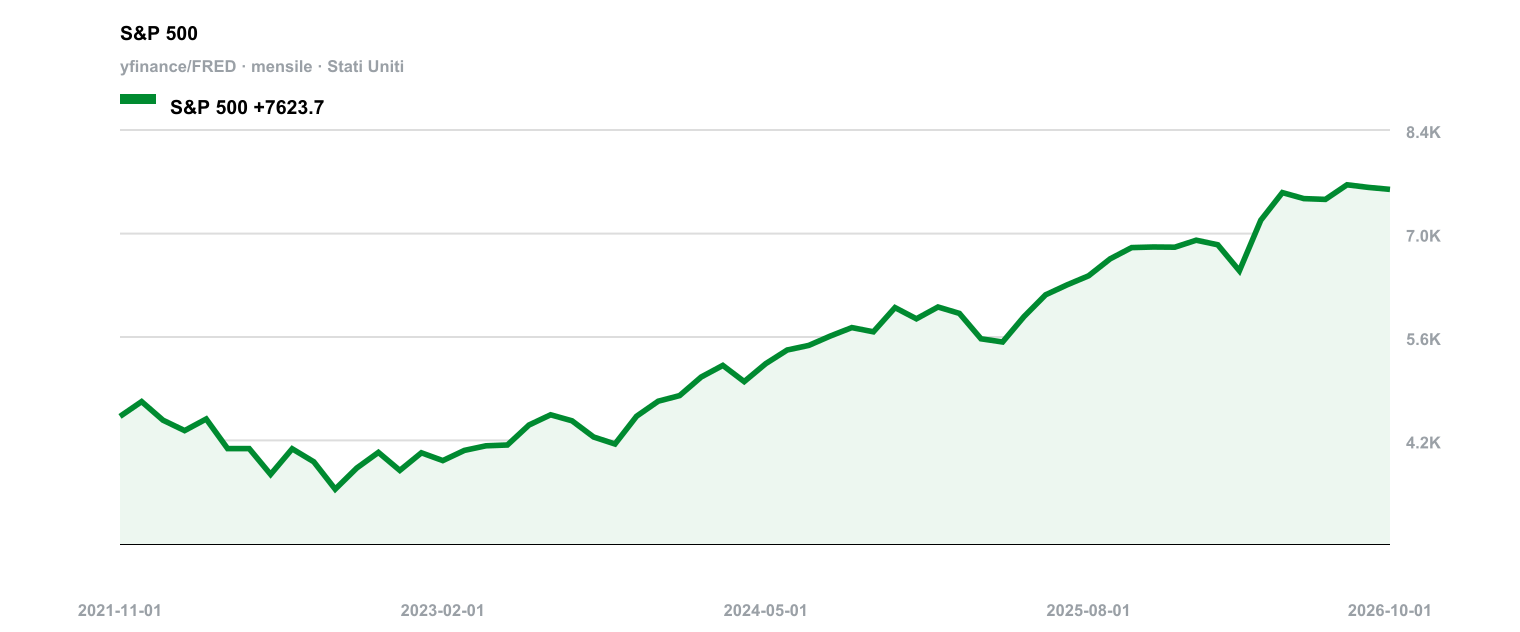
Каждый январь в глянцевых банковских буклетах клиентам объясняют, почему именно в этом году фонды банка обгонят индекс S&P 500. К декабрю индекс, как правило, уже обогнал их сам — и буклет тихо отправляется в корзину. Индустрия играет в эту игру десятилетиями: тысячи фондов, одни из самых высокооплачиваемых профессионалов в финансах — а результат каждый раз оказывается в одном и том же конверте. Никакой буклет не нужен, чтобы понять: большинство этих фондов проигрывают. Интереснее другое — что происходит с теми немногими, кто не проиграл, и почему стоит верить, что у кого-то из них получится снова.
Начнём с отчёта, на который не станет ссылаться ни один банк. Отчёт S&P Indices Versus Active (SPIVA), опубликованный S&P Dow Jones Indices в марте 2026 года, охватывает периоды до декабря 2025 года включительно. За 10 лет 90,43% активных фондов акций США отстали от индекса S&P Composite 1500. За 20 лет — 95,01%. Фонды крупных компаний справились лишь немного лучше: за 10 лет 85,59% из них проиграли индексу S&P 500. Даже 2025 год не дал никаких оснований для оправданий: около 79% фондов крупных компаний отстали от индекса, и это четвёртый худший год для активных управляющих крупных компаний за всю 25-летнюю историю отчёта.
И эти цифры ещё льстят отрасли. В отчёте учтены и потери: из фондов, работавших 10 лет назад, до наших дней дожили только 64,58%, а через 20 лет эта доля упала до 36,53%. Остальные слились или закрылись — обычно не из-за выдающихся результатов. Помните об этом, когда фонд рекламирует свою доходность за 10 лет: это доходность тех, кто выжил.
Допустим, меньшинство фондов всё же обгоняет индекс. Мастерство или удача? Barras и др. (2010) исследовали этот вопрос методом, позволяющим отсеять фонды, чьи блестящие результаты объясняются просто случайностью: среди тысяч участников рынка всегда найдётся тот, кому повезло. Они изучили 2 076 американских активно управляемых фондов акций за период с 1975 по 2006 год. После вычета расходов у 75,4% фондов альфа оказалась нулевой, у 24,0% фондов — отрицательной, а у 0,6% фондов с положительной альфой её статистически невозможно было отличить от нуля. До вычета комиссий 9,6% фондов выглядели так, будто их управляющие действительно умеют зарабатывать. Но авторы показали, что расходы съели почти весь этот запас, а значительная часть фондов, демонстрировавших мастерство до 1996 года, к 2006 году практически исчезла. Похоже, если талант и есть, то зарабатывает на нём лично управляющий.
Контраргумент появился в 2025 году. Mateus и др. (2025) изучили 603 фонда категории Large Cap Value и 785 фондов категории Large Cap Growth за период с 1990 по 2020 год. Они предложили доработку стандартной модели Кархарта, которая, по их утверждению, показывает, что фонды обгоняют и бенчмарк, и группу аналогов, причём сохраняют этот результат и спустя 36 месяцев. Но их 8 437 «победителей» в категории Large Cap Value против 3 944 при стандартном подходе — это не фонды, а периоды их работы, подсчитанные по 300 скользящим окнам, которые перекрываются месяц за месяцем. Чтобы объявить победителя, достаточно положительной альфы, значимой на уровне 10 % в стандартном t-тесте; проверки на чистую случайность, подобной той, что провели Barras и др., в статье нет. Часть результатов доступна только по запросу, что вряд ли упрощает оценку. К тому же модель — собственная разработка авторов.
Всё это не доказывает, что ни один управляющий никогда не обыгрывал рынок. Это лишь показывает, насколько редок такой успех и как легко удачу выдают за мастерство. У индекса нет комиссий, которые надо отбивать, и мастерства, которое надо доказывать.
Источники
S&P Dow Jones Indices, 03/03/2026
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
Ключевые выводы
- Согласно отчёту S&P Dow Jones Indices от марта 2026 года, около 9 из 10 американских фондов акций за 10 лет отставали от бенчмарка.
- Barras и др. (2010) показали, что после вычета комиссий лишь у 0,6% фондов альфа была положительной, но статистически неотличимой от нуля.
- Mateus и др. (2025) утверждают, что их модель выявляет устойчиво побеждающие фонды; возможно, это и так, но они анализируют периоды работы фондов, а не сами фонды, и не описывают проверку на случайность.