
Die große Illusion, den Markt zu schlagen
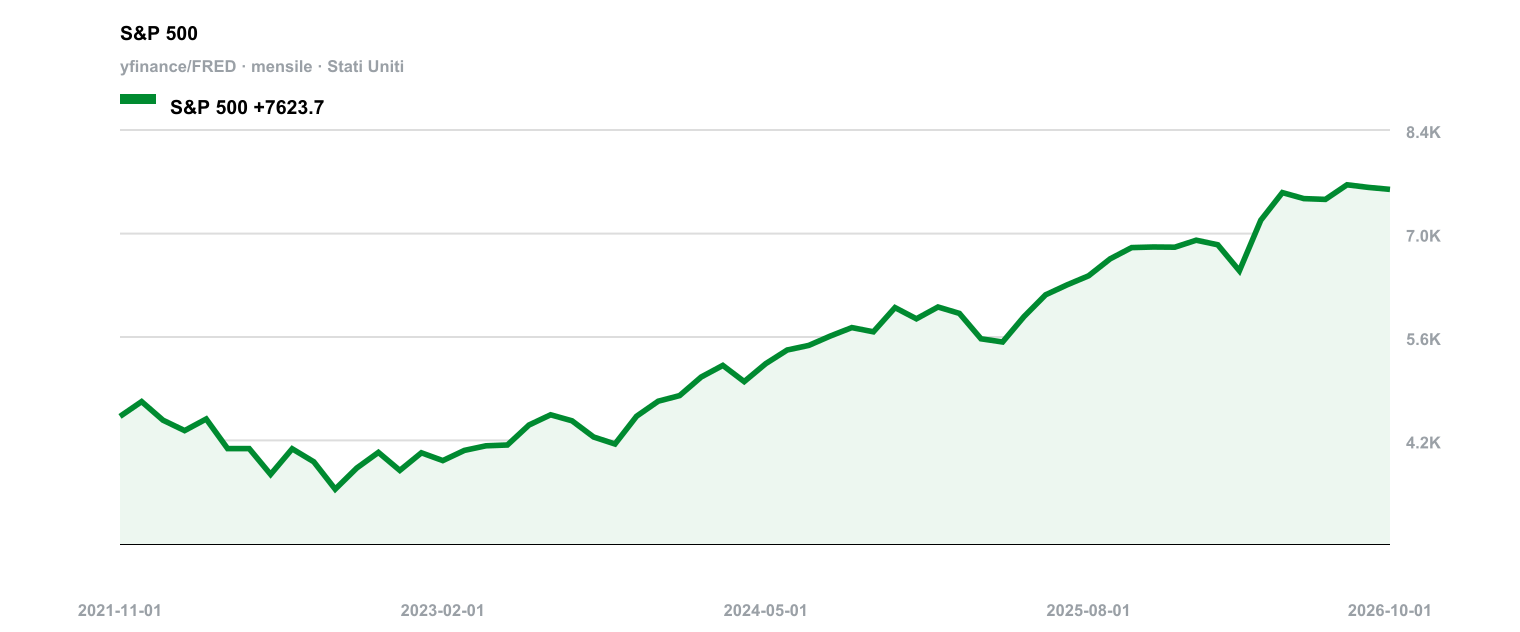
Jedes Jahr im Januar taucht irgendwo eine Hochglanzbroschüre einer Bank auf, die ihren Kunden erklärt, warum die Fonds der Bank den S&P 500 diesmal schlagen werden. Im Dezember hat der Index sie dann meist unbeeindruckt geschlagen, und die Broschüre wandert stillschweigend in den Müll. Die Branche spielt dieses Spiel seit Jahrzehnten – mit Tausenden Fonds und einigen der bestbezahlten Finanzexperten – und das Ergebnis landet immer wieder im selben Umschlag. Niemand braucht eine Broschüre, um zu wissen, dass die meisten dieser Fonds verlieren. Interessant ist vielmehr, was mit den wenigen Fonds passiert, die es schaffen, und warum man glauben sollte, dass ihnen das ein zweites Mal gelingt.
Beginnen wir mit dem Bericht, den in der Bank niemand zitiert. Die SPIVA-Scorecard (S&P Indices Versus Active) von S&P Dow Jones Indices, veröffentlicht im März 2026, deckt Zeiträume bis Dezember 2025 ab. Über zehn Jahre blieben 90,43 % der aktiv verwalteten US-Aktienfonds hinter dem S&P Composite 1500 zurück. Über zwanzig Jahre waren es 95,01 %. Large-Cap-Fonds schnitten nur geringfügig besser ab: 85,59 % lagen nach zehn Jahren hinter dem S&P 500. Auch 2025 bot keine Entschuldigung: Rund 79 % der Large-Cap-Fonds verfehlten den Index – das viertschlechteste Jahr für aktive Large-Cap-Fonds in der 25-jährigen Geschichte der Scorecard.
Diese Prozentzahlen schmeicheln der Branche sogar noch. Die Scorecard zählt auch die Opfer: Nur 64,58 % der vor zehn Jahren existierenden inländischen Fonds waren überhaupt noch aktiv; nach zwanzig Jahren sank dieser Anteil auf 36,53 %. Der Rest wurde fusioniert oder liquidiert – was in der Regel kein Zeichen für eine gute Performance ist. Behalten Sie das im Hinterkopf, wenn ein Fonds das nächste Mal seine Zehnjahresbilanz vorlegt. Es ist die Bilanz derer, die überlebt haben.
Nehmen wir an, eine Minderheit schlägt den Index tatsächlich. Können oder Glück? Barras et al. (2010) sind genau dieser Frage nachgegangen – mit einem Test, der jene Fonds aussortieren sollte, die nur durch Zufall gut aussehen. Denn bei Tausenden Fonds hat immer jemand eine Glückssträhne. Die Autoren analysierten 2.076 aktiv verwaltete US-Aktienfonds aus den Jahren 1975 bis 2006. Nach Kosten erzielten 75,4 % ein Alpha von null, 24,0 % ein negatives Alpha, und die 0,6 % mit positivem Alpha waren statistisch nicht von null zu unterscheiden. Vor Abzug der Gebühren sahen 9,6 % der Fonds talentiert aus. Doch die Autoren argumentieren, dass die Kosten fast den gesamten Überschuss auffraßen, und ein erheblicher Teil der vor 1996 als talentiert eingestuften Fonds war bis 2006 praktisch verschwunden. Wer das Talent hat, kassiert die Erträge offenbar selbst.
Das Gegenargument stammt aus dem Jahr 2025. Mateus et al. (2025) untersuchten 603 Large-Cap-Value- und 785 Large-Cap-Growth-Fonds im Zeitraum 1990 bis 2020 und schlugen eine Verfeinerung des Standard-Carhart-Modells vor. Diesem Modell zufolge identifiziert es Fonds, die sowohl die Benchmark als auch die Vergleichsgruppe schlagen – und zwar auch noch 36 Monate später. Die 8.437 Gewinner im Large-Cap-Value-Bereich (gegenüber 3.944 im Standardansatz) sind allerdings keine Fonds, sondern Fondsperioden, gezählt über 300 gleitende Zeitfenster, die sich monatlich überschneiden. Als Gewinner gilt bereits ein Fonds mit positivem Alpha, das in einem Standard-t-Test auf dem 10-%-Niveau signifikant ist. Einen Test gegen reinen Zufall, wie ihn Barras et al. durchgeführt haben, führt die Studie nicht durch. Einige Ergebnisse sind nur auf Anfrage erhältlich, was eine Begutachtung durch Fachkollegen erheblich erschwert. Und das Modell stammt von den Autoren selbst.
Nichts davon beweist, dass noch nie ein Manager den Markt geschlagen hätte. Es zeigt lediglich, wie selten dieses Kunststück ist und wie leicht Glück mit Können verwechselt wird. Der Index hat keine Gebühren, die er wieder hereinholen müsste, und kein Können, das er beweisen müsste.
Quellen
S&P Dow Jones Indices, 03/03/2026
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
Kernaussagen
- Laut der SPIVA-Scorecard von S&P Dow Jones Indices vom März 2026 blieben rund neun von zehn US-Aktienfonds über zehn Jahre hinter ihrer Benchmark zurück.
- Barras et al. (2010) argumentieren, dass nach Abzug der Gebühren nur 0,6 % der Fonds Können zeigten – ein Anteil, der statistisch nicht von null zu unterscheiden ist.
- Mateus et al. (2025) behaupten, ihr eigenes Modell finde beständig Fonds, die den Markt schlagen; das mag stimmen, doch zählt es Fondsperioden und beschreibt keinen Test gegen reinen Zufall.