
La grande illusione di battere il mercato
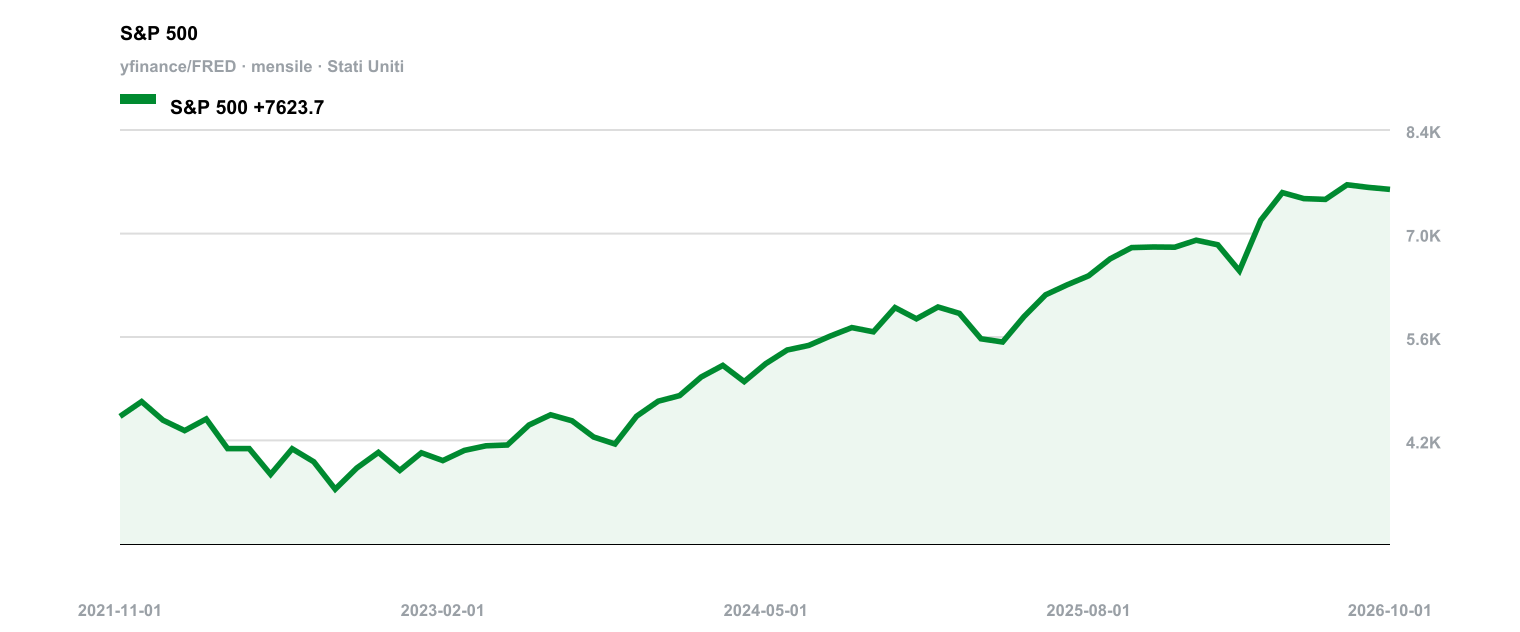
Ogni gennaio, da qualche parte, un opuscolo patinato di una banca spiega ai clienti perché quest’anno i suoi fondi batteranno l’S&P 500. A dicembre, di solito, l’indice li ha battuti, impassibile come sempre, e l’opuscolo finisce in silenzio nel cestino. Il settore porta avanti questo gioco da decenni, con migliaia di fondi e alcuni dei professionisti più pagati della finanza, ma il risultato è sempre lo stesso. Non serve un opuscolo per sapere che la maggior parte di questi fondi perde. La parte interessante è che cosa succede ai pochi che non perdono, e perché qualcuno dovrebbe credere che ci riusciranno di nuovo.
Partiamo dal report che in banca nessuno cita. Lo S&P Indices Versus Active (SPIVA), pubblicato da S&P Dow Jones Indices a marzo 2026, copre i periodi chiusi a dicembre 2025. Su dieci anni, il 90,43% dei fondi azionari statunitensi a gestione attiva ha sottoperformato l’S&P Composite 1500. Su vent’anni, la quota sale al 95,01%. I fondi large cap hanno fatto solo leggermente meglio: l’85,59% è rimasto indietro rispetto all’S&P 500 dopo dieci anni. Nemmeno il 2025 ha offerto scuse: circa il 79% dei fondi large cap ha sottoperformato l’indice, il quarto anno peggiore per i gestori attivi di questa categoria nei 25 anni di storia del report.
E queste percentuali, tutto sommato, lusingano il settore. Il conteggio, però, include anche le vittime: solo il 64,58% dei fondi statunitensi esistenti dieci anni prima era ancora in attività, e dopo vent’anni la quota è scesa al 36,53%. Gli altri sono stati fusi o liquidati, e di solito non è un premio per le buone performance. Tenetelo a mente la prossima volta che un fondo pubblicizza i risultati degli ultimi dieci anni: sono i risultati di chi è sopravvissuto.
Ammettiamo pure che una minoranza riesca a battere l’indice. Abilità o fortuna? Barras et al. (2010) hanno sottoposto la questione a un test costruito per escludere i fondi che brillano solo per puro caso: con migliaia di fondi in circolazione, qualcuno incappa sempre in un colpo di fortuna. Hanno analizzato 2.076 fondi azionari statunitensi a gestione attiva dal 1975 al 2006. Al netto delle commissioni, il 75,4% aveva un alfa pari a zero, il 24,0% un alfa negativo e lo 0,6% con alfa positivo non si distingueva dallo zero. Prima delle commissioni, il 9,6% mostrava segni di abilità. Ma gli autori sostengono che le spese hanno assorbito quasi tutto quel surplus e che una quota significativa dei fondi abili esistenti prima del 1996 era quasi scomparsa entro il 2006. Chi possiede davvero il talento, a quanto pare, se lo intasca personalmente.
La controargomentazione è del 2025. Mateus et al. (2025) hanno studiato 603 fondi large cap value e 785 fondi large cap growth dal 1990 al 2020, proponendo un perfezionamento del modello standard di Carhart che, a loro dire, individua i fondi capaci di battere sia il benchmark sia il gruppo di riferimento, e di ripeterlo dopo 36 mesi. Ma i loro 8.437 casi vincenti nel segmento large cap value, contro i 3.944 dell’approccio standard, non sono fondi, ma periodi-fondo, conteggiati su 300 finestre temporali mobili che si sovrappongono mese dopo mese. Per risultare vincente basta un alfa positivo significativo al 10% in un test t standard, e l’articolo non descrive alcun test contro la pura fortuna come quello condotto da Barras et al. Alcuni risultati sono disponibili solo su richiesta, il che non facilita certo la valutazione tra pari. Inoltre, il modello è quello degli autori stessi.
Niente di tutto ciò dimostra che un gestore abbia mai battuto il mercato. Dimostra solo quanto sia rara l’impresa e con quanta facilità la fortuna possa essere scambiata per abilità. L’indice non ha commissioni da recuperare e nessuna competenza da dimostrare.
Riferimenti
S&P Dow Jones Indices, 03/03/2026
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
Punti chiave
- Secondo il report SPIVA di S&P Dow Jones Indices di marzo 2026, circa nove fondi azionari statunitensi su dieci hanno sottoperformato il proprio benchmark nell’arco di dieci anni.
- Barras et al. (2010) sostengono che, al netto delle commissioni, solo lo 0,6% dei fondi ha dimostrato di avere competenza: una quota statisticamente indistinguibile da zero.
- Mateus et al. (2025) affermano che il loro modello individua vincitori persistenti; potrebbe anche essere vero, ma contano periodi-fondo e non descrivono alcun test contro la fortuna.