
Ảo tưởng lớn về việc đánh bại thị trường
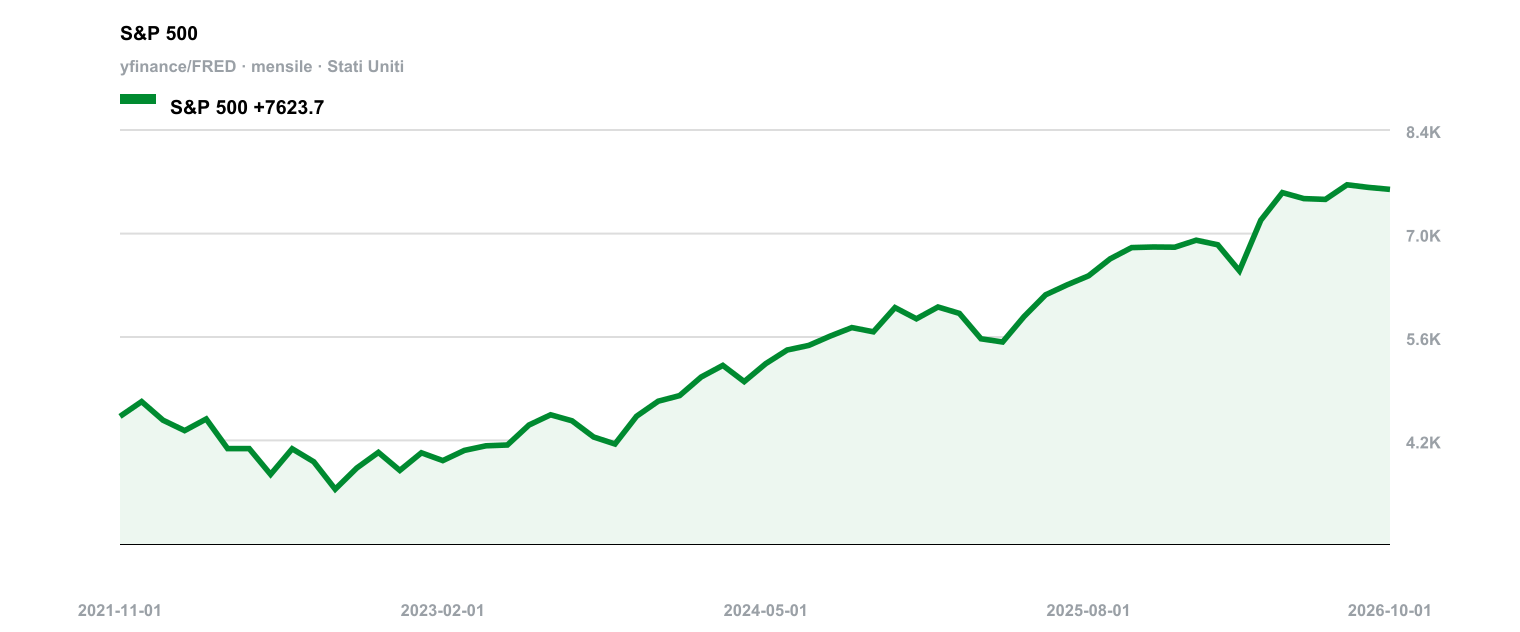
Tháng 1 năm nào cũng vậy, ở đâu đó lại xuất hiện một cuốn brochure bóng bẩy của ngân hàng giải thích cho khách hàng vì sao năm nay các quỹ của họ sẽ vượt chỉ số S&P 500. Đến tháng 12, chỉ số này thường đã bỏ xa họ mà chẳng hề nao núng, còn cuốn brochure thì lặng lẽ bị vứt xó. Ngành quản lý quỹ đã chơi trò này suốt nhiều thập kỷ, với hàng nghìn quỹ và những chuyên gia tài chính được trả lương cao nhất, nhưng kết quả vẫn vậy. Chẳng cần brochure nào cũng biết phần lớn các quỹ này đều thua chỉ số. Điều đáng bàn là chuyện gì xảy ra với số ít quỹ không thua, và vì sao nhà đầu tư nên tin rằng họ sẽ làm được điều đó thêm một lần nữa.
Hãy bắt đầu với bảng điểm mà không ai trong ngân hàng muốn nhắc đến. Báo cáo SPIVA (S&P Indices Versus Active) do S&P Dow Jones Indices công bố tháng 3 năm 2026 bao gồm các giai đoạn kết thúc vào tháng 12 năm 2025. Trong 10 năm, 90,43% quỹ cổ phiếu nội địa Mỹ quản lý chủ động có hiệu suất thấp hơn chỉ số S&P Composite 1500. Kéo dài ra 20 năm, con số này là 95,01%. Các quỹ cổ phiếu vốn hóa lớn chỉ khá hơn đôi chút: 85,59% quỹ thua S&P 500 sau 10 năm. Năm 2025 cũng không phải ngoại lệ: khoảng 79% quỹ cổ phiếu vốn hóa lớn quản lý chủ động kém hơn chỉ số tham chiếu, đây là năm tồi tệ thứ tư đối với nhóm quản lý quỹ này trong lịch sử 25 năm của báo cáo SPIVA.
Những tỷ lệ phần trăm đó thực chất đang tô hồng cho cả ngành. Bảng xếp hạng có tính cả những quỹ đã biến mất: trong số các quỹ nội địa đã có mặt từ 10 năm trước, chỉ 64,58% còn hoạt động; sau 20 năm, tỉ lệ này giảm xuống 36,53%. Phần còn lại đã bị sáp nhập hoặc thanh lý – hiếm khi là phần thưởng xứng đáng cho thành tích tốt. Hãy nhớ điều đó mỗi khi một quỹ đem thành tích 10 năm ra quảng cáo. Đó là thành tích của những quỹ còn trụ lại được.
Giả sử vẫn có vài quỹ vượt được chỉ số tham chiếu. Đó là kỹ năng hay may mắn? Barras và cộng sự (2010) đã đưa câu hỏi này vào một phép thử thiết kế riêng để loại bỏ những quỹ trông có vẻ xuất sắc chỉ nhờ ăn may, bởi với hàng nghìn quỹ thì luôn có kẻ gặp thời. Họ khảo sát 2.076 quỹ cổ phiếu Mỹ quản lý chủ động từ năm 1975 đến 2006. Sau khi trừ chi phí, 75,4% có alpha bằng 0, 24,0% có alpha âm, còn 0,6% có alpha dương thì không thể phân biệt được với mức alpha bằng 0. Trước khi trừ phí, 9,6% tỏ ra có kỹ năng. Nhưng các tác giả lập luận rằng chi phí đã ngốn gần hết phần thặng dư đó, và một tỷ lệ đáng kể quỹ từng thể hiện kỹ năng trước năm 1996 đã gần như biến mất vào năm 2006. Ai nắm giữ tài năng đó, xem ra, đều thu phần lợi nhuận về cho riêng mình.
Luận điểm phản bác mới nhất xuất hiện vào năm 2025. Mateus và cộng sự (2025) nghiên cứu 603 quỹ giá trị vốn hóa lớn và 785 quỹ tăng trưởng vốn hóa lớn từ năm 1990 đến 2020, và đề xuất một phiên bản tinh chỉnh của mô hình Carhart chuẩn. Theo họ, cách làm này giúp xác định được những quỹ vừa vượt chỉ số tham chiếu vừa vượt nhóm quỹ cùng loại, đồng thời lặp lại điều đó sau 36 tháng. Tuy nhiên, 8.437 “kỳ hạn quỹ chiến thắng” ở nhóm giá trị vốn hóa lớn – so với 3.944 theo phương pháp chuẩn – thực chất không phải là các quỹ mà là các kỳ hạn quỹ, được tính trên 300 cửa sổ trượt chồng lấn theo từng tháng. Một kỳ hạn quỹ chỉ cần có hệ số alpha dương và có ý nghĩa thống kê ở mức 10% theo kiểm định t thông thường là đã được gọi là chiến thắng, và bài viết không hề mô tả bất kỳ phép thử nào nhằm loại trừ yếu tố may rủi thuần túy, theo cách Barras và cộng sự đã làm. Một số kết quả chỉ được cung cấp khi có yêu cầu, khiến việc đánh giá ngang hàng trở nên khó khăn hơn. Thêm vào đó, mô hình ấy do chính các tác giả tạo ra.
Tất cả những điều này không chứng minh rằng chưa từng có nhà quản lý nào đánh bại được thị trường. Nó chỉ cho thấy kỳ tích đó hiếm hoi đến mức nào, và may mắn dễ bị nhầm với kỹ năng đến ra sao. Chỉ số thì không có phí nào để thu lại, cũng chẳng có kỹ năng nào để chứng minh.
Tài liệu tham khảo
S&P Dow Jones Indices, 03/03/2026
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
Những điểm chính
- Theo báo cáo SPIVA tháng 3/2026 của S&P Dow Jones Indices, khoảng 9/10 quỹ cổ phiếu Mỹ quản lý chủ động có hiệu suất thấp hơn chỉ số tham chiếu trong 10 năm.
- Barras và các cộng sự (2010) lập luận rằng sau khi trừ phí, chỉ 0,6% số quỹ thể hiện kỹ năng – tỉ lệ này về mặt thống kê không khác gì số 0.
- Mateus và cộng sự (2025) cho rằng mô hình của họ nhận diện được các quỹ chiến thắng dai dẳng, điều đó có thể đúng, nhưng họ đếm các kỳ hạn quỹ chứ không phải đếm bản thân các quỹ, đồng thời không đưa ra phép thử nào để loại trừ yếu tố may rủi.