
Battre le marché : la grande illusion
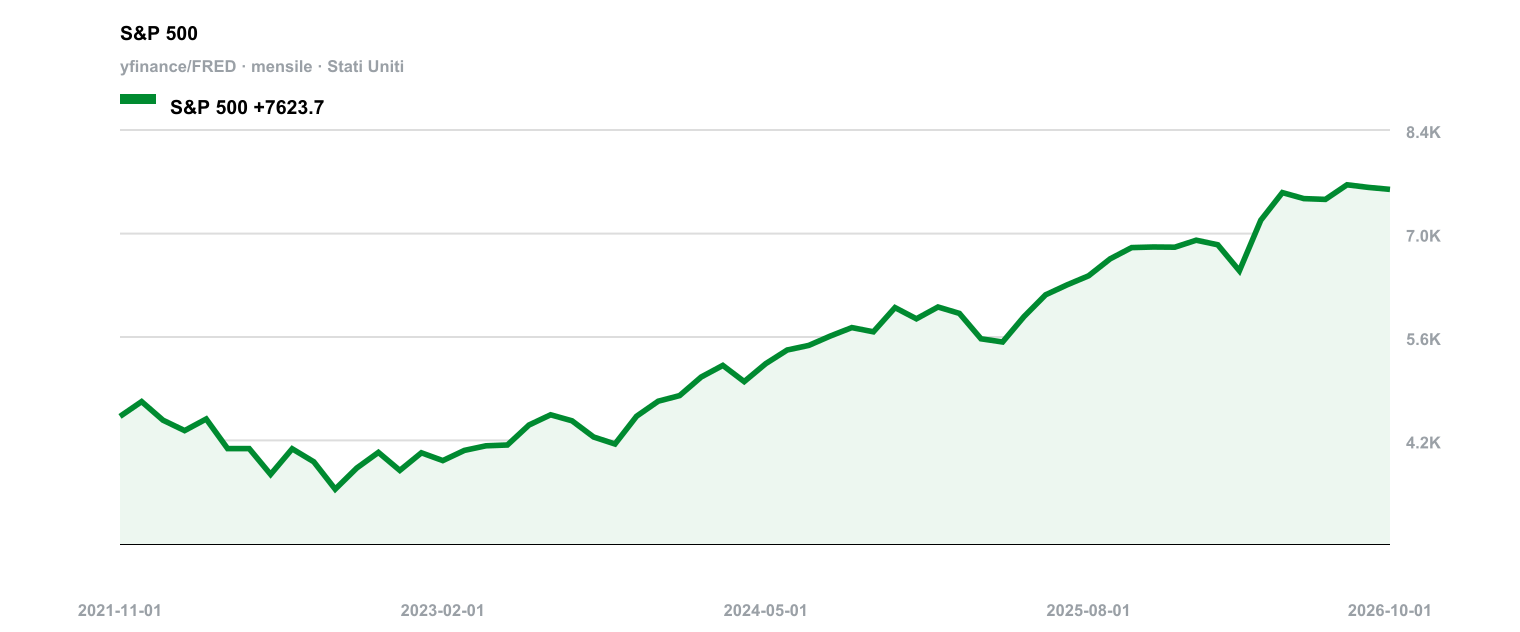
Chaque mois de janvier, quelque part, une plaquette bancaire sur papier glacé explique à ses clients pourquoi les fonds maison battront le S&P 500 cette année. En décembre, l'indice les a généralement devancés — imperturbable, comme toujours — et la plaquette finit discrètement à la poubelle. Le secteur joue à ce jeu depuis des décennies, avec des milliers de fonds et certains des professionnels les mieux payés de la finance ; le résultat est invariablement le même. Pas besoin de plaquette pour savoir que la plupart de ces fonds perdent. Ce qui est intéressant, c'est ce qui arrive aux rares exceptions, et pourquoi il serait imprudent de croire qu'elles rééditeraient leur exploit.
Commençons par le rapport que personne dans le secteur ne cite. Le SPIVA (S&P Indices Versus Active), publié par S&P Dow Jones Indices en mars 2026, couvre les périodes arrêtées à fin décembre 2025. Sur dix ans, 90,43 % des fonds actions américaines actifs ont sous-performé le S&P Composite 1500. Sur vingt ans, ce chiffre atteint 95,01 %. Les grandes capitalisations n'ont guère fait mieux : 85,59 % des fonds de grandes capitalisations étaient en retrait face au S&P 500 après dix ans. L'année 2025 n'a rien arrangé : environ 79 % des fonds investis dans les grandes capitalisations ont sous-performé leur indice, soit la quatrième pire année pour les gérants actifs de grandes capitalisations en 25 ans d'existence du rapport.
Ces pourcentages flattent le secteur. Le bilan des survivants est plus révélateur : seuls 64,58 % des fonds domestiques qui existaient dix ans plus tôt étaient encore en activité, et après vingt ans, cette proportion tombait à 36,53 %. Les autres ont fusionné ou été liquidés — deux issues qui ne récompensent généralement pas une bonne performance. Gardez cela à l'esprit la prochaine fois qu'un fonds met en avant ses résultats sur dix ans : il s'agit des résultats de ceux qui ont survécu.
Admettons qu'une minorité de fonds batte l'indice. Talent ou chance ? Barras et al. (2010) ont soumis cette question à un test conçu pour éliminer les fonds dont la performance semble due au seul hasard, car parmi des milliers de véhicules, il y a toujours quelqu'un qui aligne les bons résultats par chance. Ils ont étudié 2 076 fonds d'actions américaines à gestion active entre 1975 et 2006. Après déduction des frais, 75,4 % affichaient un alpha nul, 24,0 % un alpha négatif, et les 0,6 % présentant un alpha positif étaient indiscernables de zéro. Avant déduction des frais, 9,6 % semblaient doués. Mais les auteurs montrent que les frais ont absorbé la quasi-totalité de ce surplus et qu'une part importante des fonds performants avant 1996 avait presque disparu en 2006. Qui que soit le détenteur du talent, c'est lui qui en empoche les fruits.
La contre-attaque porte la date de 2025. Mateus et al. (2025) ont étudié 603 fonds large cap value et 785 fonds large cap growth entre 1990 et 2020, puis proposé une version améliorée du modèle standard de Carhart. Selon eux, ce modèle permet d'identifier des fonds qui surperforment à la fois leur indice de référence et leur groupe de pairs, et ce encore trente-six mois plus tard. Cependant, leurs 8 437 gagnants en large cap value, contre 3 944 selon l'approche standard, ne sont pas des fonds : il s'agit de périodes de fonds, comptabilisées sur 300 fenêtres glissantes qui se chevauchent d'un mois à l'autre. Pour être retenu, un gagnant n'a besoin que d'un alpha positif significatif au seuil de 10 % dans un test t de Student standard, et l'article ne décrit aucun test visant à neutraliser l'influence du hasard, contrairement à l'étude de Barras et al. Certains résultats ne sont disponibles que sur demande auprès des auteurs, ce qui ne facilite guère l'évaluation par les pairs. De plus, le modèle a été conçu par les auteurs eux-mêmes.
Rien de tout cela ne prouve qu'un gérant ait jamais battu le marché. Cela montre seulement la rareté de cet exploit et la facilité avec laquelle la chance peut être confondue avec le talent. L'indice, lui, n'a ni frais à couvrir ni compétence à démontrer.
Références
S&P Dow Jones Indices, 03/03/2026
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
Points clés
- Selon le bulletin de notes SPIVA de S&P Dow Jones Indices de mars 2026, environ neuf fonds d'actions domestiques américains sur dix ont sous-performé leur indice de référence sur dix ans.
- Barras et al. (2010) soutiennent qu'après frais, seuls 0,6 % des fonds faisaient preuve de compétence de gestion, une proportion statistiquement indiscernable de zéro.
- Mateus et al. (2025) affirment que leur propre modèle identifie des gagnants persistants : c'est possible, mais il compte des périodes de fonds et non des fonds, sans aucun test permettant d'écarter la chance.