
La gran ilusión de batir al mercado
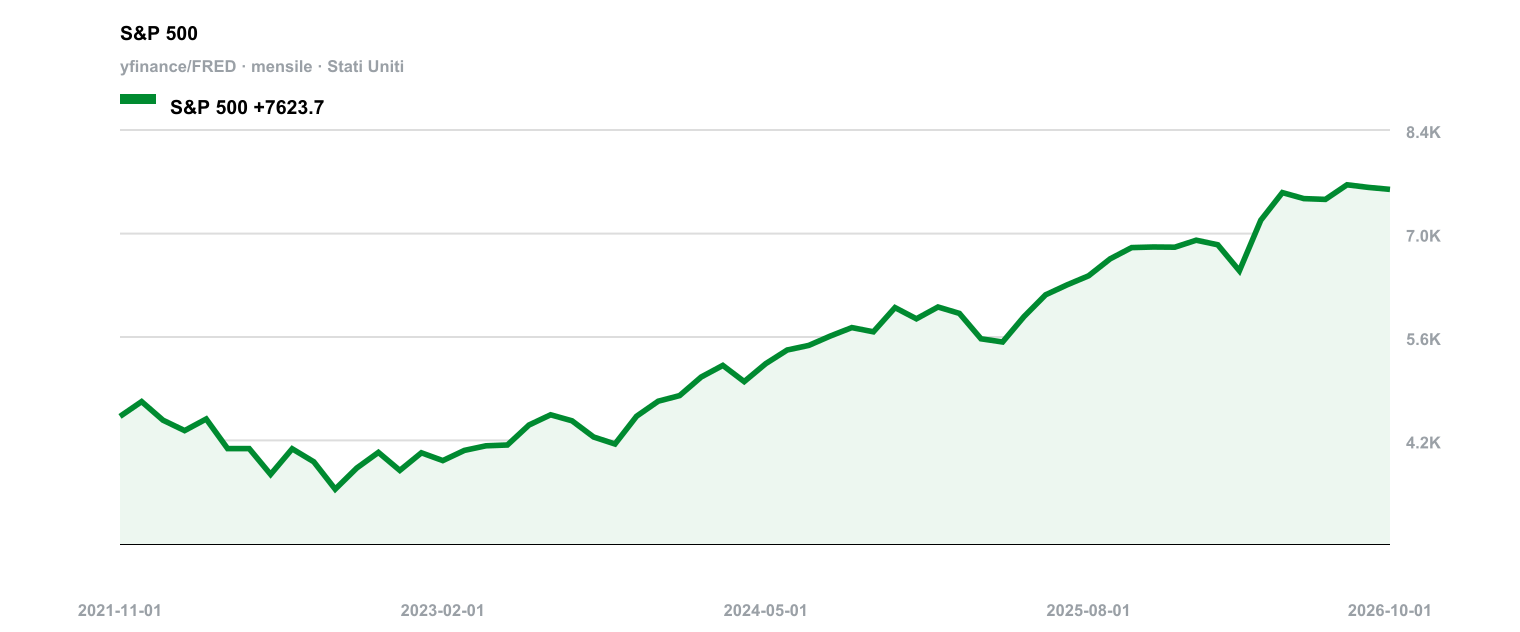
Cada enero, algún folleto bancario explica a sus clientes por qué ese año sus fondos batirán al S&P 500. En diciembre, el índice suele haberlos dejado atrás —impasible, como siempre—, y el folleto se descarta con discreción. El sector lleva décadas jugando a esto, con miles de fondos y algunos de los profesionales mejor pagados de las finanzas, y el resultado siempre llega en el mismo sobre. No hace falta ningún folleto para saber que la mayoría pierde. Lo interesante es qué ocurre con los pocos que no lo hacen y por qué alguien debería creer que lo conseguirán de nuevo.
Empecemos por el informe que nadie en el banco cita. El SPIVA (S&P Indices Versus Active), publicado por S&P Dow Jones Indices en marzo de 2026, abarca los periodos cerrados a diciembre de 2025. A diez años, el 90,43 % de los fondos de gestión activa de renta variable estadounidense se quedó por debajo del S&P Composite 1500. A veinte años, el 95,01 %. Los fondos de gran capitalización obtuvieron resultados ligeramente mejores: el 85,59 % de ellos quedó por debajo del S&P 500 tras una década. Ni siquiera 2025 sirvió de excusa: cerca del 79 % de los fondos de gran capitalización quedó por debajo del índice, el cuarto peor año para los gestores activos de gran capitalización en los 25 años de historia del informe.
Y esos porcentajes favorecen al sector. El recuento incluye las bajas: solo el 64,58 % de los fondos nacionales que existían diez años antes seguía en funcionamiento, y al cabo de veinte años esa proporción se redujo al 36,53 %. El resto se fusionó o se liquidó, algo que rara vez premia un buen comportamiento. Conviene tenerlo en cuenta la próxima vez que un fondo anuncie su historial de diez años: es el historial de los que sobrevivieron.
De acuerdo, supongamos que una minoría bate al índice. ¿Habilidad o suerte? Barras et al. (2010) sometieron la cuestión a prueba, diseñada para descartar los fondos que parecen brillantes por pura casualidad, porque, con miles de fondos, siempre hay alguno con una racha ganadora. Analizaron 2.076 fondos de gestión activa de renta variable estadounidense entre 1975 y 2006. Tras deducir gastos, el 75,4 % presentaba un alfa nulo; el 24,0 %, un alfa negativo; y el 0,6 % restante, con alfa positivo, resultaba estadísticamente indistinguible de cero. Antes de descontar comisiones, el 9,6 % parecía reflejar gestión experta. Pero los autores sostienen que los gastos absorbieron casi todo ese excedente y que buena parte de los fondos con gestión experta que existían antes de 1996 había desaparecido prácticamente en 2006. Quien tiene talento, al parecer, se queda con las ganancias.
El contraargumento está fechado en 2025. Mateus et al. (2025) estudiaron 603 fondos de large cap value y 785 de large cap growth entre 1990 y 2020, y propusieron un refinamiento del modelo estándar de Carhart que, según sostienen, identifica fondos capaces tanto de batir a su índice de referencia y a su grupo comparable como de repetir el logro 36 meses después. Pero sus 8.437 ganadores en large cap value —frente a los 3.944 del enfoque estándar— no son fondos: son periodos de fondos, contabilizados en 300 ventanas móviles que se superponen mes a mes. Para ser ganador basta con un alfa positivo significativo al 10 % en una prueba t estándar, y el artículo no describe ninguna prueba frente al puro azar como la que aplicaron Barras et al. Algunos resultados solo están disponibles previa petición, lo que no facilita la revisión por pares. Y el modelo es de elaboración propia.
Nada de esto demuestra que ningún gestor haya batido jamás al mercado. Solo ilustra lo excepcional que resulta semejante hazaña y la facilidad con la que la suerte se confunde con la habilidad. El índice no tiene comisiones que recuperar ni talento que demostrar.
Referencias
S&P Dow Jones Indices, 03/03/2026
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
Puntos clave
- Según el informe de S&P Dow Jones Indices de marzo de 2026, cerca de nueve de cada diez fondos de gestión activa de renta variable estadounidense obtuvieron una rentabilidad inferior a la de su índice de referencia en un periodo de diez años.
- Barras et al. (2010) sostienen que, tras descontar comisiones, solo el 0,6 % de los fondos mostró habilidad, una proporción estadísticamente indistinguible de cero.
- Mateus et al. (2025) afirman que su propio modelo detecta ganadores persistentes —algo que posiblemente sea cierto—, pero contabiliza periodos de fondos y no describe ninguna prueba frente a la suerte.