
الوهم الكبير للتفوق على السوق
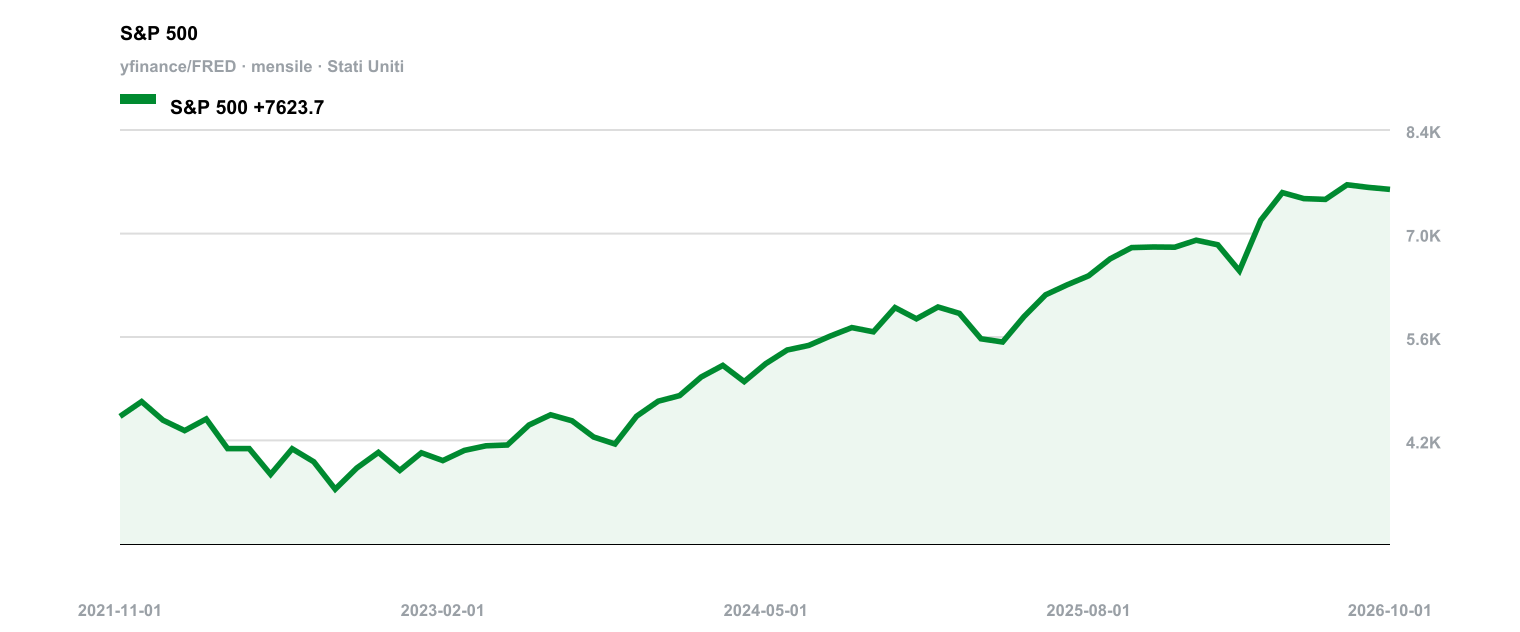
في يناير من كل عام، يظهر كتيب فاخر من أحد البنوك يشرح لعملائه لماذا ستتفوق صناديقه هذا العام على S&P 500. وبحلول ديسمبر، يكون المؤشر قد سبقها بالفعل محافظًا على أدائه المستقر، ويُطوى الكتيب في هدوء. وتمارس هذه الصناعة هذه اللعبة منذ عقود بآلاف الصناديق وبعض أعلى المحترفين أجرًا في قطاع التمويل، والنتيجة تصل دائمًا في الظرف نفسه. لا يحتاج أحد إلى كتيب ليعرف أن معظم هذه الصناديق يخسر؛ المثير للاهتمام حقًا هو ما يحدث للقلة التي لا تخسر، ولماذا ينبغي لأي أحد أن يصدّق أنها ستحقق ذلك مرة أخرى.
لنبدأ بالتقرير الذي تتجنب البنوك عادةً ذكره. يغطي تقرير SPIVA الصادر عن S&P Dow Jones Indices في مارس 2026 الفترات المنتهية في ديسمبر 2025. على مدى عشر سنوات، تخلفت 90.43٪ من صناديق الأسهم الأمريكية المحلية النشطة عن مؤشر S&P Composite 1500، وارتفعت النسبة إلى 95.01٪ على مدى عشرين عاماً. أما صناديق الشركات الكبيرة فكان حالها أفضل قليلاً: تخلفت 85.59٪ منها عن مؤشر S&P 500 بعد عشر سنوات. ولم يكن عام 2025 استثناءً، إذ تخلفت نحو 79٪ من صناديق الشركات الكبيرة عن المؤشر، مسجِّلةً رابع أسوأ عام لمديري هذه الصناديق في تاريخ التقرير الممتد 25 عاماً.
وهذه النسب تُجمّل صورة القطاع، لأن التقرير يحصي الضحايا أيضاً: إذ لم يكن يعمل بعد عشر سنوات سوى 64.58٪ من الصناديق المحلية التي كانت قائمة قبل عشر سنوات، وتنخفض النسبة إلى 36.53٪ بعد عشرين عاماً. أما البقية فقد دُمجت أو صُفيت، وهو ما لا يُعد عادةً مكافأةً على الأداء الجيد. تذكّر ذلك في المرة المقبلة التي يستعرض فيها صندوقٌ سجلَه لعشر سنوات؛ فهو ليس إلا سجل الصناديق التي نجت.
لنفترض أن أقلية من الصناديق تفوقت على المؤشر، فهل يعود ذلك إلى المهارة أم الحظ؟ طرح Barras وآخرون (2010) هذا السؤال عبر اختبار صُمم لاستبعاد الصناديق التي تبدو رائعة بالصدفة وحدها، فمع وجود آلاف الصناديق لا بد أن يحالف الحظ أحدهم. درس الباحثون 2076 صندوقاً للأسهم الأمريكية المُدارة بنشاط بين عامي 1975 و2006. وبعد خصم الرسوم، كان ألفا 75.4٪ منها صفراً، وسجل 24.0٪ ألفا سالباً، أما نسبة 0.6٪ ذات الألفا الموجبة فلم يكن بالإمكان تمييزها إحصائياً عن الصفر. وقبل خصم الرسوم، بدت 9.6٪ من الصناديق ماهرة، لكن الباحثين خلصوا إلى أن الرسوم التهمت هذا الفائض كله تقريباً، وأن نسبة كبيرة من الصناديق التي كانت ماهرة قبل عام 1996 اختفت بحلول عام 2006. ويبدو أن من يملك المهارة فعلاً يحتفظ بعائدها لنفسه.
أما الرأي المخالف فجاء في عام 2025، حين درس Mateus وآخرون (2025) 603 صناديق «قيمة» و785 صندوق «نمو» للشركات الكبيرة بين عامي 1990 و2020، واقترحوا تحسيناً لنموذج Carhart القياسي يزعمون أنه يرصد صناديق تتفوق على مؤشرها المرجعي وعلى مجموعة نظرائها معاً، ثم تتفوق مجدداً بعد 36 شهراً. لكن «الصناديق الرابحة» البالغ عددها 8,437 في فئة القيمة مقابل 3,944 وفق النهج القياسي ليست صناديق، بل فترات صندوقية حُسبت عبر 300 نافذة متدحرجة تتداخل شهراً بعد شهر. يكفي أن يحقق الصندوق ألفا موجباً ذا دلالة إحصائية عند مستوى 10٪ في اختبار t القياسي ليُصنف فائزاً، ولا تتضمن الورقة أي اختبار يفصل المهارة عن الحظ المحض كالذي استخدمه Barras وآخرون. وبعض النتائج غير متاح إلا عند الطلب، وهذا لا يسهّل مراجعة الأقران بأي حال. ثم إن النموذج من ابتكار المؤلفين أنفسهم.
لا يثبت أيٌّ من ذلك أن لا مدير قد تفوق يوماً على السوق، لكنه يوضح مدى ندرة هذا الإنجاز، وكيف يمكن للحظ أن يرتدي ثوب المهارة. فالمؤشر لا رسوم له تُسترد، ولا مهارة عليه أن يثبتها.
المراجع
S&P Dow Jones Indices, 2026/03/03
SPIVA U.S. Scorecard Year-End 2025
Laurent Barras, Olivier Scaillet, Russ Wermers, 2010
False Discoveries in Mutual Fund Performance: Measuring Luck in Estimated Alphas
Cesario Mateus, Irina B. Mateus, Natasa Todorovic (2025)
Mutual fund performance: the model for selecting persistent winners
أبرز النقاط
- بحسب تقرير SPIVA الصادر في مارس 2026، تخلفت نحو 9 من كل 10 صناديق أسهم أمريكية محلية عن مؤشرها القياسي على مدى 10 سنوات.
- يرى Barras وآخرون (2010) أن 0.6٪ فقط من الصناديق أظهرت مهارة بعد خصم الرسوم، وهي نسبة لا يمكن تمييزها إحصائيّاً عن الصفر.
- يزعم Mateus وآخرون (2025) أن نموذجهم يرصد فائزين مستمرين، وقد يكون ذلك صحيحاً، لكنه يحسب فترات صندوقية لا صناديق، ولا يجرون أي اختبار يفصل بين المهارة والحظ.