
È il momento di acquistare obbligazioni statunitensi?
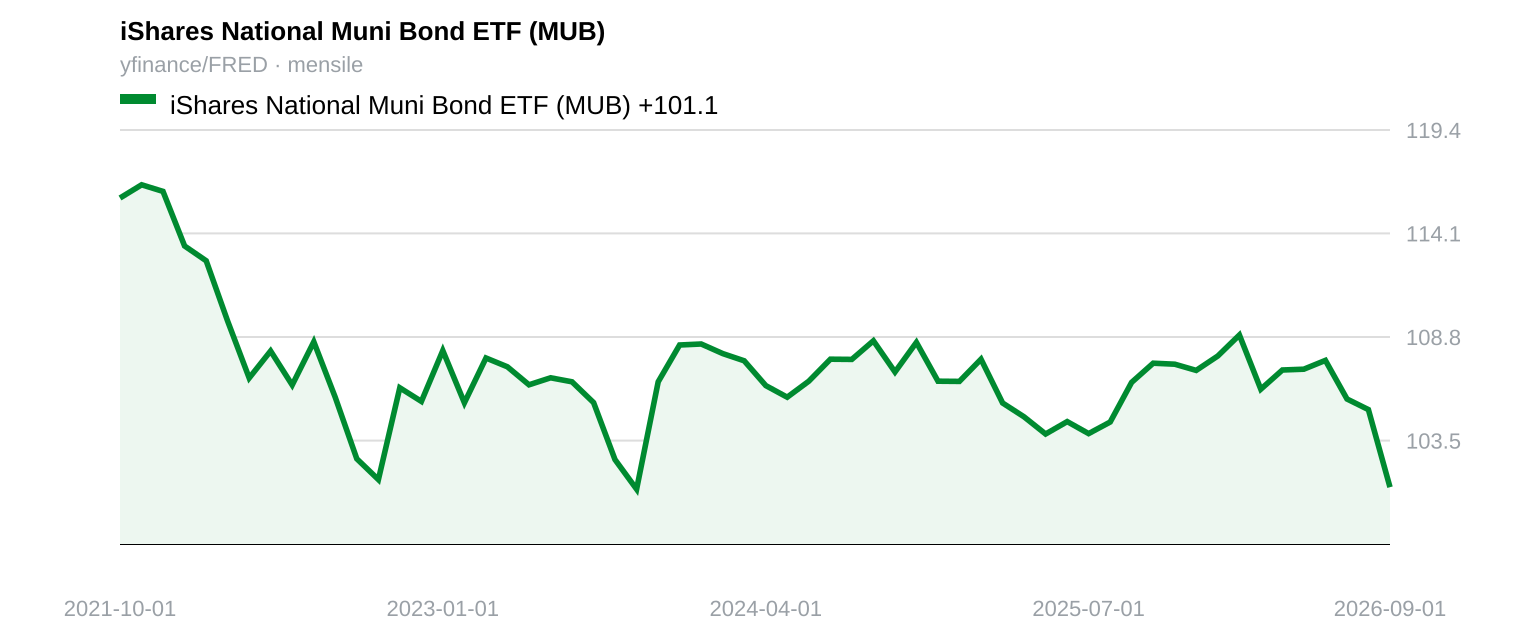
Un rendimento del 5% sulle obbligazioni municipali statunitensi non cade dal cielo. È il risultato della pressione di vendita. Quando i prezzi delle obbligazioni scendono, i rendimenti salgono, e i prezzi calano quando i grandi acquirenti si ritirano. La Fed ha ridotto il proprio bilancio di circa 2.200 miliardi di dollari rispetto al picco del 2022, ponendo fine al quantitative tightening il 1° dicembre 2025. Il bilancio attuale si attesta intorno ai 6.740 miliardi di dollari. Le partecipazioni cinesi in titoli del Tesoro statunitensi sono scese a 633,4 miliardi di dollari nel giugno 2026, il livello più basso dal settembre 2008 e circa la metà del picco di 1.300 miliardi di dollari del 2013. Le partecipazioni in custodia dei funzionari esteri presso la Fed di New York sono diminuite di circa 82 miliardi di dollari dalla fine di febbraio, e i clienti di Bank of New York stanno coprendo l'esposizione al dollaro al livello più alto dal 2023. Quando le istituzioni si ritirano, i prezzi scendono finché qualcun altro non prende la posizione opposta.
Quel qualcuno è di solito l'investitore retail. Gli investitori retail non leggono i bilanci delle banche centrali. Leggono i giornali. In un recente editoriale del Wall Street Journal, Burton Malkiel, economista e autore di «A Random Walk Down Wall Street», sostiene che le azioni sono care e che i rendimenti futuri a lungo termine saranno inferiori, mentre le obbligazioni di alta qualità offrono rendimenti insolitamente interessanti. Consiglia ai pensionati di valutare l'inserimento di obbligazioni municipali nei conti tassabili e di TIPS nei conti previdenziali. I numeri sembrano allettanti. Il rendimento delle obbligazioni municipali a 30 anni ha raggiunto il 5,03% il 24 settembre, il livello più alto da gennaio 2011. I rendimenti equivalenti al lordo delle imposte sulle obbligazioni municipali a lungo termine arrivano all'8-10% per gli investitori negli stati con una fiscalità elevata. I rendimenti reali dei TIPS a lungo termine si aggirano intorno al 3%. Malkiel riconosce che un aumento dei tassi danneggerebbe tutte le obbligazioni, ma poi presenta scenari in cui la repressione finanziaria o la riduzione del deficit renderebbero le obbligazioni resilienti. Non metto in dubbio le sue intenzioni. Metto in dubbio la tempistica. Quando il suggerimento di acquisto è cucito su misura per te, il venditore ha già trovato il suo acquirente.
La storia offre un'immagine speculare. Nell'agosto del 1979, la copertina di BusinessWeek annunciava la morte delle azioni dopo un decennio di perdite per i titoli azionari statunitensi. Chiunque l'avesse letta e avesse venduto si sarebbe perso la ripresa iniziata nel 1982. I giornali spiegano cosa è appena successo. Il pericolo è che i lettori scambino questa spiegazione per una previsione. L'editoriale ammette l'unico rischio che può effettivamente costare denaro a chi acquista obbligazioni oggi: un ulteriore aumento dei tassi e un calo dei prezzi delle obbligazioni. Lo liquida in una frase, per poi passare a scenari rassicuranti. Se questi scenari fossero certi, le istituzioni che si stanno ritirando avrebbero comprato. Osservano il flusso degli ordini e utilizzano modelli di rischio, e non hanno intenzione di lasciare soldi gratis sul tavolo per i pensionati.
Nessuno sa dove andranno a parare i rendimenti obbligazionari da qui in avanti. Il 5% potrebbe rivelarsi un affare. Ma la tempistica è degna di nota: l'articolo arriva dopo che gli investitori istituzionali si sono ritirati e i rendimenti sono saliti, non prima. Il denaro dei piccoli investitori sta affluendo nei fondi obbligazionari municipali a un ritmo record. In una settimana di settembre, l'ETF MUB di BlackRock ha raccolto circa 1,2 miliardi di dollari e il VTEB di Vanguard 1,7 miliardi di dollari, i maggiori afflussi settimanali mai registrati per entrambi i fondi. I fondi obbligazionari municipali hanno raccolto circa 35,9 miliardi di dollari dall'inizio dell'anno.
Stabilire se il denaro dei piccoli investitori stia effettivamente acquistando ciò che le istituzioni hanno venduto è solo un'ipotesi, non un fatto accertato. In ogni caso, il piccolo investitore si ritrova con un pezzo di carta in mano, insieme a un articolo ben scritto che lo rassicura sul futuro.
References
The Wall Street Journal, 23/09/2026
It’s a Good Time to Buy Bonds
Key takeaways
- Gli acquirenti istituzionali, come la Fed e i governi stranieri, hanno ridotto drasticamente le proprie partecipazioni obbligazionarie, spingendo al rialzo i rendimenti e costringendo gli investitori retail ad assorbire l'offerta.
- Il consiglio di Burton Malkiel, secondo cui i pensionati dovrebbero acquistare obbligazioni perché i rendimenti sembrano interessanti, arriva solo dopo che le grandi istituzioni hanno già abbandonato il mercato.
- I flussi record in entrata negli ETF obbligazionari municipali destinati ai piccoli investitori suggeriscono che questi ultimi stiano fornendo la liquidità che i venditori istituzionali non desiderano più.