
Parigi ora paga più di Roma
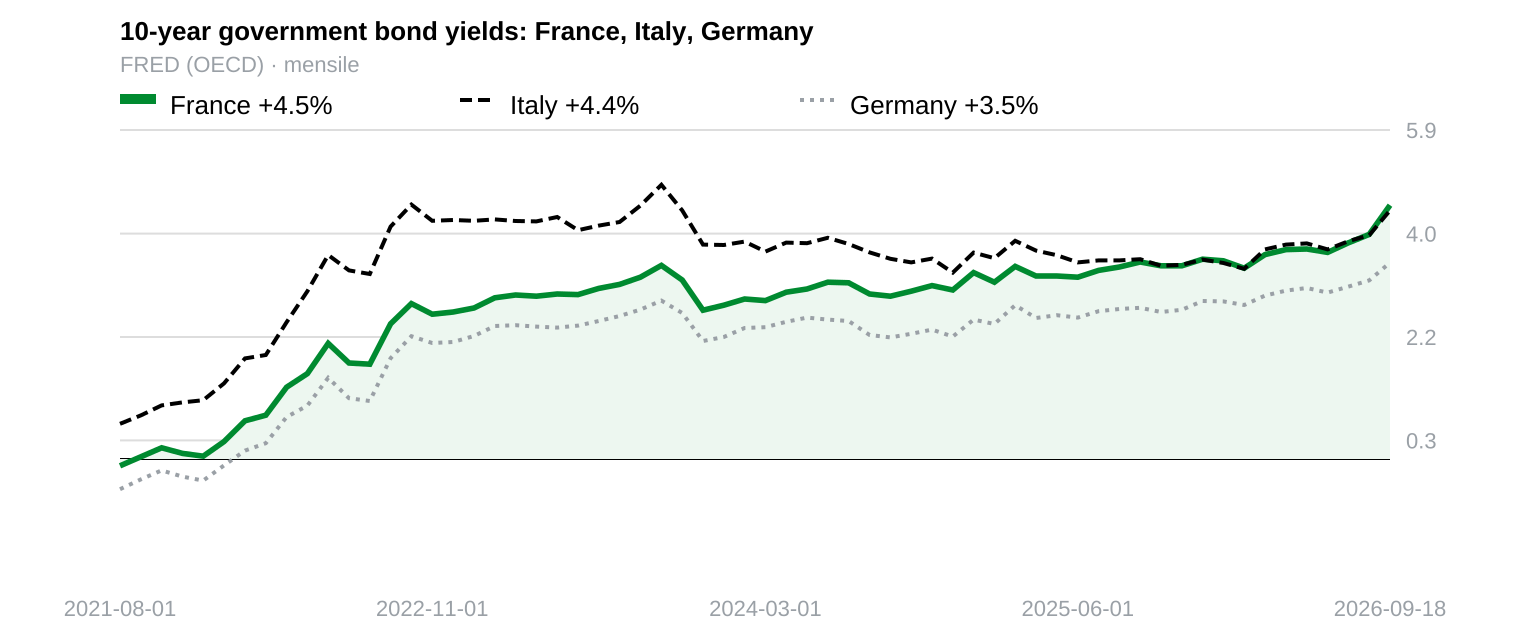
Ora la Francia paga di più per indebitarsi rispetto all’Italia. Non si tratta di un errore nei dati, bensì di una rottura strutturale nella gerarchia del rischio sovrano europeo. Per anni, Parigi ha beneficiato di un premio per la sua stabilità politica, mentre Roma ha pagato per la sua politica fiscale lassista. Questa logica è superata. Il mercato non si preoccupa più del rapporto debito/PIL in sé, ma di chi è effettivamente in grado di approvare un bilancio.
Osserviamo gli spread. Il 18 settembre lo spread tra i titoli di Stato francesi a dieci anni e i Bund tedeschi ha superato i 100 punti base. Non si vedeva un livello simile dal 2012. Allo stesso tempo, lo spread italiano rispetto alla Germania si attesta a 91 punti base. Il costo del finanziamento per l’Italia è inferiore. Questa inversione sfida i manuali. La Francia ha un rating creditizio migliore. Il suo debito, in rapporto al PIL, è più leggero. Eppure gli operatori di mercato chiedono un premio più alto a Parigi. I numeri non mentono, anche se confondono gli analisti.
Il fattore determinante non sono i fondamentali macroeconomici, bensì la paralisi politica. Parigi ha ripetutamente mancato gli obiettivi di deficit. Il governo non riesce ad approvare misure di austerità credibili a causa della frammentazione parlamentare. Nessuna coalizione detiene una maggioranza stabile. Gli investitori vedono uno Stato incapace di prendere decisioni difficili e ne scontano il rischio di un ulteriore peggioramento. L’incapacità di governare è ormai una voce di bilancio. I mercati odiano l’incertezza più delle cattive notizie. Le cattive notizie si possono prezzare, l’incertezza no.
Roma, invece, è un’altra storia. L’Italia ha ancora un debito pubblico enorme. La sua crescita rimane modesta, ma la traiettoria del deficit è sotto controllo. L’attuale governo ha mantenuto un certo grado di coerenza legislativa che manca a Parigi. Non c’è uno stallo che blocchi il processo di bilancio. Gli investitori potrebbero non gradire i livelli di debito italiani, ma conoscono le regole del gioco. In Francia, invece, le regole sembrano essere oggetto di negoziazione ogni settimana. Il mercato preferisce il rischio noto di un debito elevato al rischio ignoto di un indebitamento moderato.
Questo cambiamento segnala che lo status di «bene rifugio» del debito francese si sta erodendo. Gli investitori non sono più disposti ad accettare rendimenti irrisori per un rischio sovrano un tempo considerato insignificante rispetto alla periferia. Richiedono una compensazione per l’indisciplina fiscale. Il premio che la Francia paga è puramente politico. Riflette una perdita di fiducia nella capacità dello Stato di far rispettare i propri impegni fiscali. L’Italia, al contrario, ha ripristinato un livello minimo di prevedibilità. E questa prevedibilità ha un valore.
L’inversione di questi spread è un campanello d’allarme. Ci dice che i mercati sono macchine che guardano al futuro, non contabili che guardano al passato. Non premiano la prudenza passata se la governance presente fallisce. La Francia sta pagando per la sua disfunzione politica. L’Italia viene premiata per la sua stabilità procedurale. Questa dinamica potrebbe invertirsi se Parigi trovasse un modo per governare o se Roma inciampasse. Ma per ora, il mercato obbligazionario ha fatto la sua scelta. Si fida più del tecnocrate di Roma che del politico di Parigi. La Francia ha un debito inferiore e un rating creditizio migliore, eppure il 18 settembre ha pagato di più dell’Italia per prendere in prestito: oltre 100 punti base in più rispetto alla Germania, contro i 91 dell’Italia. Se è così che i mercati premiano i buoni fondamentali, come sarebbe una punizione?
References
Le Figaro, 18/09/2026
Après les annonces budgétaires de Lecornu, regain de tension sur les taux d'intérêt français
Reuters via Global Banking & Finance, 21/09/2026
Why France's Bond Risk Premium Hits 2012 Highs Amid Budget Woes
La Libre / AFP, 17/09/2026
Lecornu présente un budget offensif, avec 54 milliards d'économies
Le Monde (English edition), 18/09/2026
Spain has managed to bring its public finances under control. France has not.
Key takeaways
- Lo spread tra i titoli di Stato francesi e tedeschi ha superato i 100 punti base, superando quello italiano, il che suggerisce che gli investitori considerano lo stallo politico francese un rischio più immediato rispetto ai livelli del debito italiano.
- La causa principale di questa anomalia non risiede nei dati economici, bensì nell’incapacità del governo francese di adottare misure fiscali credibili a causa della frammentazione parlamentare, mentre l’Italia mantiene una traiettoria di deficit più controllata.
- Sembra che gli operatori di mercato stiano rivedendo i prezzi del debito sovrano francese per riflettere la perdita dello status di «bene rifugio», richiedendo rendimenti più elevati a causa dell’incertezza politica e accettando rendimenti inferiori per la relativa prevedibilità legislativa italiana.