
Le coperture economiche falliscono proprio quando servono di più
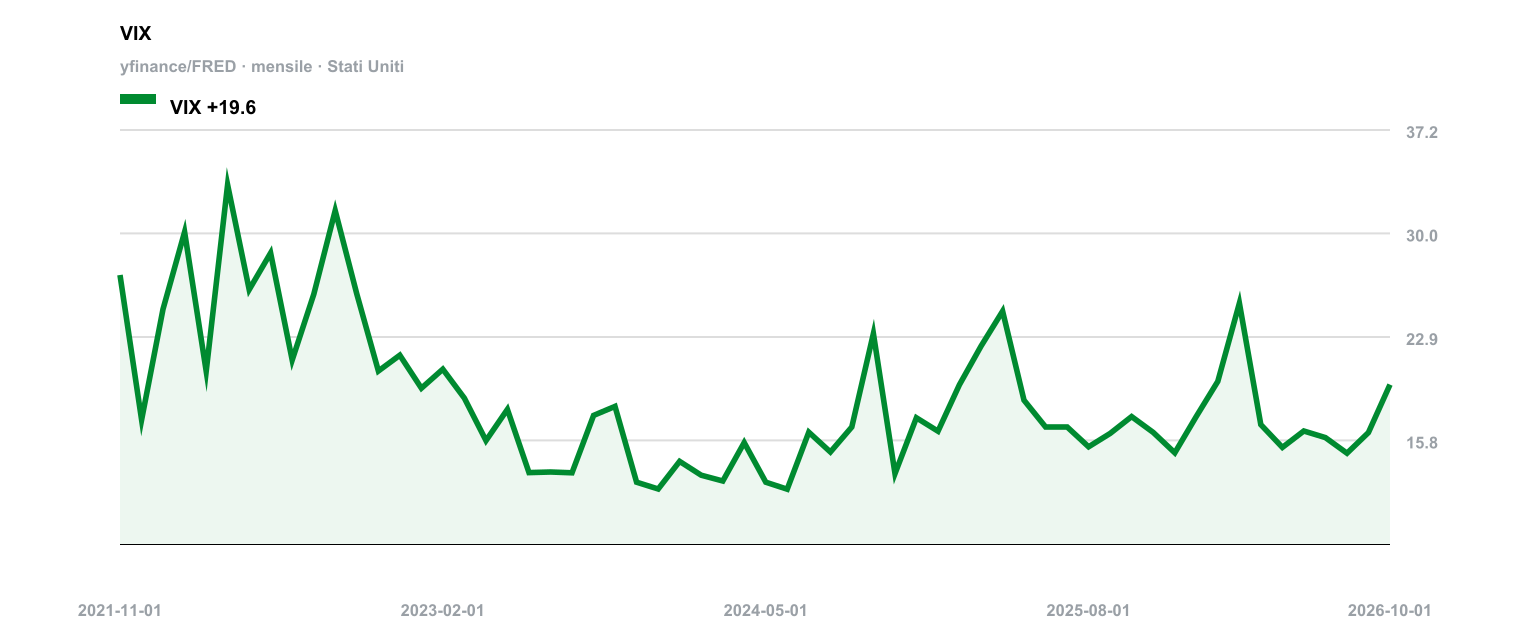
Tutti amano le coperture a basso costo. Il problema è che quelle più economiche di solito saltano proprio nel momento in cui servirebbero, mentre quelle che funzionano costano così tanto da mangiarsi il rendimento che stavi cercando di proteggere. A metà strada tra questi due buchi nell'acqua si nasconde una speranza accademica ricorrente: un trucco matematico capace di offrire protezione asimmetrica senza un prezzo rovinoso. Mireku et al. (2026) ritengono che le strategie di copertura vincolate nella norma possano essere quel trucco, ma la loro dipendenza da ipotesi di mercato così restrittive ne fa uno strumento fragile, non un solido vantaggio operativo.
Lo studio ha messo alla prova cinque approcci di copertura su opzioni call europee e ha concluso che imporre un vincolo sulla norma del portafoglio garantisce un forte controllo del rischio di coda a un costo inferiore rispetto alla super-replicazione completa. Quest'ultima assicura la copertura in ogni scenario, ma richiede un capitale tale da vanificare lo scopo stesso dell'operazione. Gli autori sostengono che limitare la norma del portafoglio contenga le dimensioni delle posizioni quanto basta per abbattere i costi, intercettando comunque i movimenti ribassisti estremi. Se la tesi regge, i numeri indicano un profilo di rendimento asimmetrico: piccole spese note in cambio di protezione contro perdite rare e violente.
Il trucco, però, si nasconde nelle clausole scritte in piccolo. Gli autori precisano che il modello è stato sviluppato per mercati incompleti, dove esistono costi di transazione. Se si toglie anche solo uno di questi fattori di attrito, il vantaggio svanisce: in un mercato completo, con costi di negoziazione pari a zero, la replicazione standard funziona perfettamente e nessun vincolo aggiunge valore. La strategia non batte il mercato, sfrutta un suo specifico malfunzionamento. Parlare in questo caso di un compromesso pratico significa presumere che il desk operi stabilmente dentro quella stretta fascia di imperfezione. Forse oggi è così, ma abbiamo visto fattori di attrito evaporare da un giorno all'altro: basti pensare a come il trading elettronico abbia fatto crollare gli spread denaro-lettera sull'azionario alla fine degli anni Novanta, trasformando costose coperture manuali in un peso morto quasi prima che i desk potessero aggiornare i modelli.
Poi c'è la distanza tra un'opzione call europea e un portafoglio reale. I risultati numerici provengono da test su opzioni standard, con scadenze fisse e un singolo sottostante. Ma gli investitori istituzionali non si coprono con singole call europee: usano panieri di strumenti esotici, esposizioni multiasset e passività che cambiano ogni giorno. Estrapolare da un singolo strumento a condizioni così diverse richiede un atto di fede che nessun backtest può giustificare. Il mondo reale delle sale operative è fatto di richieste di margine alle 3 di notte, controparti che smettono di rispondere al telefono e liquidità che si prosciuga prima della chiusura. Un modello costruito su scenari simulati raramente sopravvive al contatto con una sola di queste situazioni.
Gli autori raccomandano di preferire questi approcci vincolati alla super-replicazione in ambienti difficili. È una raccomandazione sensata, finché non ci si chiede cosa accadrebbe se l'ambiente smettesse di essere difficile nei modi previsti dal modello. Se più desk adottano vincoli identici, la concentrazione che ne deriva altera proprio i costi di transazione e l'incompletezza su cui la strategia si fonda. È esattamente la dinamica osservata nell'estate 2007, quando i fondi quantitativi che usavano modelli fattoriali simili hanno cercato di uscire tutti insieme, scoprendo che la liquidità presupposta dalle loro formule semplicemente non esisteva. Si finisce così per pagare una copertura che non copre più nulla.
Prima di allocare capitale su strategie ottimizzate sulla carta, gli investitori istituzionali dovrebbero pretendere prove che il vantaggio tenga anche fuori dal laboratorio. Bisogna chiedersi cosa succede quando i mercati diventano temporaneamente completi o quando i costi superano i parametri tollerati dal modello. La risposta dirà se stiamo comprando un vantaggio duraturo o prendendo in affitto un'illusione temporanea. Una copertura che funziona solo nelle precise condizioni usate per progettarla non è un'assicurazione: è una scommessa sul fatto che nulla cambierà.
Riferimenti
Emmanuel Osei Mireku, Patrice Gaillardetz, Saeb Hachem (2026)
Robust Local Risk-Minimizing Hedging Strategies
Punti chiave
- Mireku et al. (2026) sostengono che la copertura vincolata nella norma offra un controllo del rischio di coda più economico rispetto alla super-replicazione sulle opzioni call europee.
- Gli autori affermano che il vantaggio del modello svanisce nei mercati completi con costi di transazione nulli.
- Gli autori raccomandano di preferire gli approcci vincolati alla super-replicazione negli ambienti difficili.