
Est-ce le moment d'acheter des obligations américaines ?
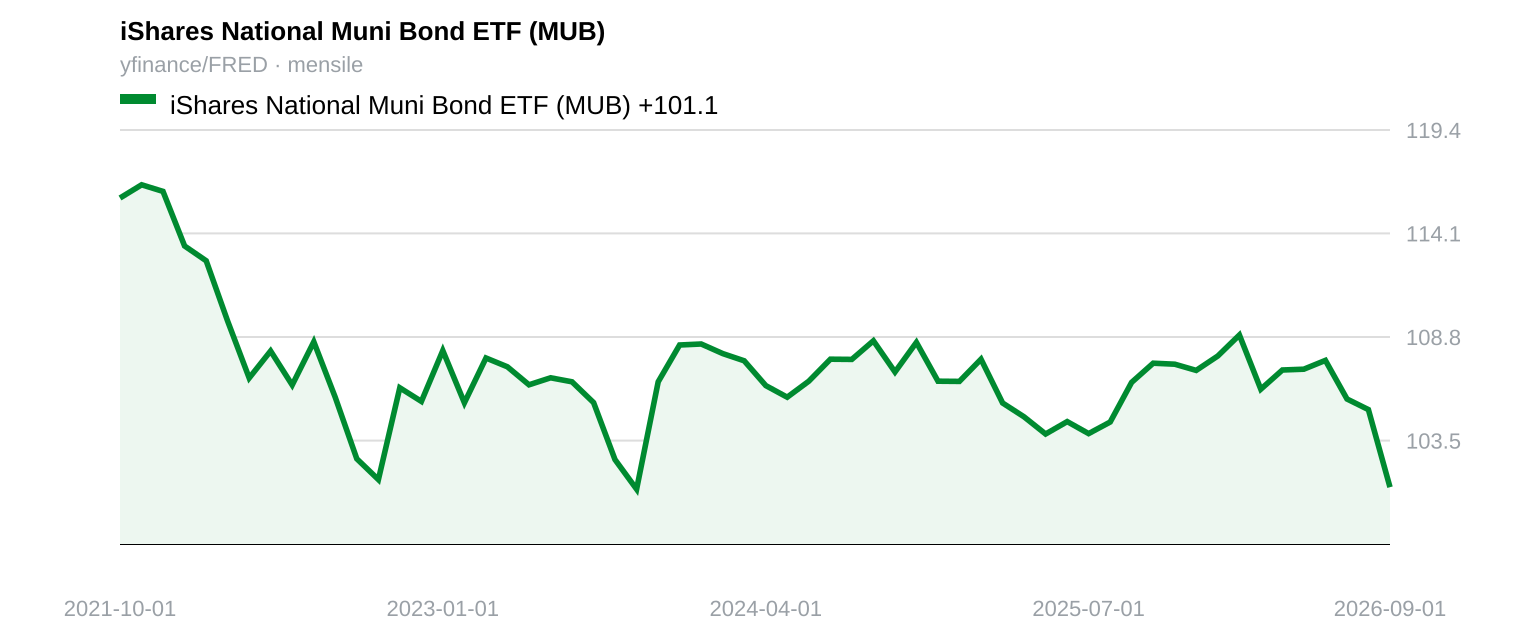
Un rendement de 5 % sur les obligations municipales américaines ne tombe pas du ciel. Il résulte de la pression vendeuse. Quand les prix des obligations baissent, les rendements montent ; et les prix baissent lorsque les gros acheteurs se retirent. La Fed a réduit son bilan d'environ 2 200 milliards de dollars par rapport à son pic de 2022, mettant fin au resserrement quantitatif le 1er décembre 2025. Son bilan s'élève désormais à environ 6 740 milliards de dollars. Les avoirs déclarés de la Chine en bons du Trésor américain ont chuté à 633,4 milliards de dollars en juin 2026, leur plus bas niveau depuis septembre 2008 et environ la moitié du pic de 1 300 milliards de dollars atteint en 2013. Les avoirs officiels étrangers en dépôt auprès de la Fed de New York ont diminué d'environ 82 milliards de dollars depuis fin février, et les clients de BNY se couvrent contre le risque de change sur le dollar comme jamais depuis 2023. Lorsque les institutions se retirent, les prix baissent jusqu'à ce qu'un autre acteur prenne la position inverse.
Ce sont généralement les investisseurs particuliers qui ne consultent pas les bilans des banques centrales. Ils lisent les journaux. Dans une tribune récente du Wall Street Journal, Burton Malkiel, économiste et auteur de « A Random Walk Down Wall Street », affirme que les actions sont chères et que les rendements à long terme seront plus faibles, tandis que les obligations de haute qualité offrent des rendements exceptionnellement attractifs. Il conseille aux retraités d'envisager d'ajouter des obligations municipales à leurs comptes imposables et des TIPS — obligations indexées sur l'inflation — à leurs comptes de retraite. Les chiffres sont séduisants. Le rendement des obligations municipales à 30 ans a atteint 5,03 % le 24 septembre, son plus haut niveau depuis janvier 2011. Les rendements équivalents après impôt des obligations municipales à long terme atteignent 8 % à 10 % pour les investisseurs des États à forte imposition. Les rendements réels des TIPS à long terme avoisinent les 3 %. Malkiel reconnaît que la hausse des taux pénaliserait toutes les obligations, mais présente ensuite des scénarios dans lesquels la répression financière ou la réduction du déficit les rendraient plus résilientes. Je ne remets pas en question ses intentions. Je m'interroge sur le moment choisi. Lorsque la recommandation d'achat est personnalisée, le vendeur a déjà trouvé son acheteur.
L'histoire nous offre un reflet inversé. En août 1979, la une de BusinessWeek annonçait la mort des actions après une décennie perdue pour le marché boursier américain. Quiconque l'a lue et a vendu ses titres a raté le rebond qui a débuté en 1982. Les journaux expliquent ce qui vient de se produire. Le danger est que les lecteurs prennent cette explication pour une prévision. La tribune admet le seul risque susceptible de coûter cher aux acheteurs d'obligations d'aujourd'hui : une nouvelle hausse des taux et une baisse du prix des obligations. Elle évoque brièvement ce risque, puis passe à des scénarios rassurants. Si ces scénarios étaient certains, les institutions qui se retirent auraient déjà acheté. Elles analysent les flux d'ordres et utilisent des modèles de risque ; leur objectif n'est pas de laisser passer des opportunités au profit des retraités.
Personne ne sait comment évolueront les rendements obligataires. Le taux de 5 % pourrait s'avérer avantageux. Cependant, le moment choisi est important : cet article paraît après que les institutions se sont retirées et que les rendements ont augmenté, et non avant. Les investisseurs particuliers affluent vers les fonds d'obligations municipales à un rythme record. En une semaine de septembre, l'ETF MUB de BlackRock a attiré environ 1,2 milliard de dollars et le VTEB de Vanguard 1,7 milliard, soit les plus fortes entrées de capitaux hebdomadaires jamais enregistrées pour ces deux fonds. Depuis le début de l'année, les fonds d'obligations municipales ont engrangé près de 35,9 milliards de dollars.
Que cet argent des particuliers achète exactement ce que les institutions ont vendu relève d'une supposition, et non d'un fait avéré. Quoi qu'il en soit, l'investisseur particulier se retrouve avec le titre en main, accompagné d'un article bien rédigé censé le rassurer quant à l'avenir.
References
The Wall Street Journal, 23/09/2026
It’s a Good Time to Buy Bonds
Key takeaways
- Les acheteurs institutionnels, comme la Fed et les gouvernements étrangers, ont fortement réduit leurs avoirs en obligations, ce qui a fait grimper les rendements et contraint les investisseurs particuliers à absorber l'offre.
- Le conseil de Burton Malkiel, selon lequel les retraités devraient acheter des obligations car les rendements semblent attractifs, n'arrive qu'après que les grandes institutions se sont déjà retirées du marché.
- Les entrées record dans les ETF d'obligations municipales destinés aux particuliers suggèrent que les investisseurs individuels fournissent la liquidité dont les vendeurs institutionnels ne veulent plus.