
Paris paie désormais plus cher que Rome
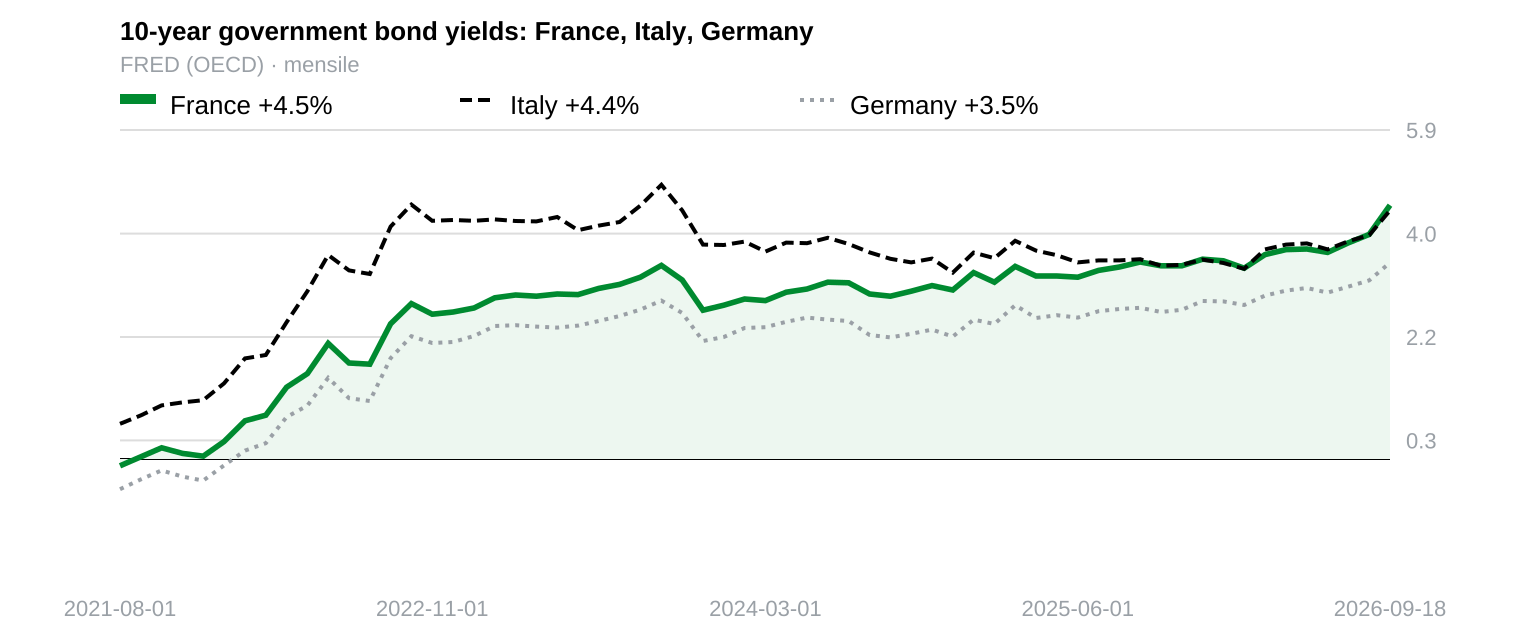
La France paie désormais plus cher ses emprunts que l'Italie. Il ne s'agit pas d'une anomalie statistique, mais d'une rupture structurelle dans la hiérarchie du risque souverain européen. Pendant des années, Paris a bénéficié d'une prime pour sa stabilité politique, tandis que Rome payait le prix fort pour sa politique budgétaire laxiste. Cette logique est obsolète. Le marché ne se préoccupe plus du ratio dette/PIB pris isolément. Ce qui l'intéresse, c'est la capacité à adopter un budget.
Observons les spreads. Le 18 septembre, l'écart entre les obligations françaises à dix ans et les Bunds allemands a franchi la barre des 100 points de base. Un tel niveau n'avait pas été atteint depuis 2012. Dans le même temps, le spread italien par rapport à l'Allemagne s'établissait à 91 points de base. Le coût d'emprunt de l'Italie était donc plus faible. Cette inversion de tendance va à l'encontre des théories. La France bénéficie d'une meilleure notation de crédit. Son endettement rapporté à son PIB est plus faible. Pourtant, les opérateurs exigent une prime de risque plus élevée de Paris. Les chiffres sont implacables, même s'ils déconcertent les analystes.
Le véritable facteur en cause n'est pas la conjoncture macroéconomique, mais la paralysie politique. Paris a manqué ses objectifs de déficit à plusieurs reprises. Le gouvernement est incapable d'adopter des mesures d'austérité crédibles en raison de la fragmentation du Parlement. Aucune coalition ne détient une majorité stable. Les investisseurs perçoivent un État incapable de prendre des décisions difficiles et intègrent le risque d'une dérive accrue. L'incapacité à gouverner est désormais intégrée dans les prix. Les marchés craignent davantage l'incertitude que les mauvaises nouvelles. Ces dernières peuvent être anticipées, contrairement à l'incertitude.
À l'inverse, l'Italie reste lourdement endettée. Sa croissance demeure modeste, mais le déficit est maîtrisé. Le gouvernement actuel a su maintenir une cohérence législative dont Paris est dépourvue. Aucun blocage existentiel n'entrave le processus budgétaire. Si les investisseurs peuvent être réticents face au niveau d'endettement italien, ils en comprennent les règles. En France, ces règles semblent remises en question chaque semaine. Le marché privilégie un actif connu et fortement endetté à un actif inconnu et modérément endetté.
Ce changement indique que le statut de valeur refuge de la dette française s'érode. Les investisseurs ne sont plus disposés à accepter des rendements négligeables pour un risque souverain autrefois considéré comme insignifiant comparé à celui des pays périphériques. Ils exigent une compensation pour l'indiscipline budgétaire. La prime versée par la France est purement politique. Elle reflète une perte de confiance dans la capacité de l'État à respecter ses engagements budgétaires. L'Italie, en revanche, a rétabli un niveau de prévisibilité minimal. Cette prévisibilité a une valeur.
L'inversion de ces écarts est un signal d'alarme. Elle nous indique que les marchés sont tournés vers l'avenir, et non vers le passé. Ils ne récompensent pas la prudence passée si la gouvernance actuelle fait défaut. La France paie le prix de son dysfonctionnement politique. L'Italie est récompensée pour sa stabilité procédurale. Cette dynamique pourrait s'inverser si Paris trouve un moyen de gouverner ou si Rome trébuche. Mais pour l'instant, le marché obligataire a fait son choix. Il fait davantage confiance au technocrate romain qu'au politicien parisien. La France affiche une dette plus faible et une meilleure notation de crédit ; pourtant, le 18 septembre, elle a payé plus cher que l'Italie pour emprunter : plus de 100 points de base au-dessus de l'Allemagne, contre 91. Si c'est ainsi que les marchés récompensent les bons fondamentaux, à quoi ressemblerait une sanction ?
References
Le Figaro, 18/09/2026
Après les annonces budgétaires de Lecornu, regain de tension sur les taux d'intérêt français
Reuters via Global Banking & Finance, 21/09/2026
Why France's Bond Risk Premium Hits 2012 Highs Amid Budget Woes
La Libre / AFP, 17/09/2026
Lecornu présente un budget offensif, avec 54 milliards d'économies
Le Monde (English edition), 18/09/2026
Spain has managed to bring its public finances under control. France has not.
Key takeaways
- L'écart entre les obligations françaises et allemandes a dépassé 100 points de base, surpassant ainsi l'écart italien, ce qui suggère que les investisseurs considèrent l'impasse politique française comme un risque plus immédiat que le niveau d'endettement italien.
- La principale cause de cette anomalie n'est pas liée aux données économiques, mais à l'incapacité du gouvernement français à adopter des mesures budgétaires crédibles en raison de la fragmentation parlementaire, tandis que l'Italie maintient une trajectoire de déficit plus maîtrisée.
- Les acteurs du marché semblent réévaluer la dette souveraine française pour tenir compte de la perte de son statut de « valeur refuge », exigeant des rendements plus élevés en raison de l'incertitude politique tout en acceptant des rendements plus faibles en raison de la prévisibilité législative relative de l'Italie.