
Les couvertures bon marché lâchent quand on en a le plus besoin
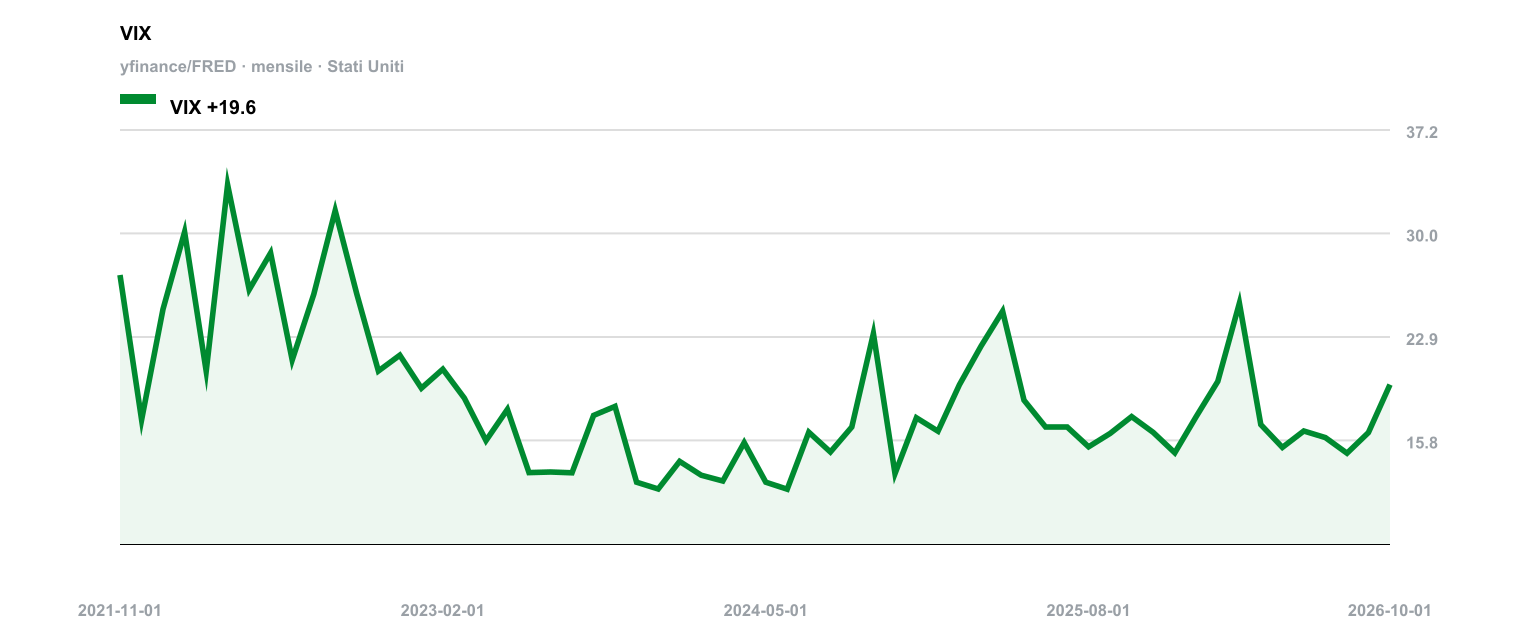
Tout le monde aime les couvertures bon marché. Le problème, c'est que les moins chères lâchent généralement au moment où l'on en a le plus besoin, et que celles qui tiennent coûtent si cher qu'elles détruisent le rendement qu'elles étaient censées protéger. Entre ces deux écueils subsiste un espoir tenace dans la recherche académique : une astuce mathématique capable d'offrir une protection asymétrique sans facture exorbitante. Mireku et al. (2026) estiment que les stratégies de couverture sous contrainte de norme pourraient jouer ce rôle, mais leur dépendance à des hypothèses de marché restrictives en fait un outil fragile plutôt qu'un avantage concurrentiel fiable.
L'étude passe au crible cinq approches de couverture sur des calls européens et conclut que l'application de contraintes de norme permet de maîtriser le risque extrême à un moindre coût qu'une super-réplication intégrale. La super-réplication garantit certes une couverture dans tous les scénarios, mais elle mobilise un tel capital qu'elle ruine l'intérêt même de l'opération. Les auteurs font valoir que borner la norme du portefeuille limite la taille des positions juste assez pour réduire les coûts tout en capturant les pertes extrêmes. Si leur analyse tient la route, l'équation débouche sur un gain asymétrique : une dépense faible et connue contre des pertes rares et brutales.
Le piège se niche dans les petits caractères. Les auteurs précisent que leur cadre a été conçu pour des marchés incomplets avec des coûts de transaction. Supprimez l'une ou l'autre de ces frictions : l'avantage s'évanouit. Sur un marché complet, sans coûts de transaction, la réplication standard fonctionne parfaitement et aucune contrainte n'apporte de valeur ajoutée. La stratégie ne surperforme pas le marché : elle exploite un type précis de défaillance de marché. Parler d'équilibre pratique suppose que votre salle des marchés opère en permanence dans cette étroite marge d'imperfection. C'est peut-être le cas aujourd'hui, mais nous avons vu des frictions disparaître du jour au lendemain : songez à la manière dont le trading électronique a fait s'effondrer les spreads sur actions à la fin des années 1990, transformant de coûteuses couvertures manuelles en fardeaux obsolètes avant même que les salles des marchés aient pu adapter leurs modèles.
Il reste ensuite le fossé entre un call européen et un portefeuille réel. Les résultats numériques proviennent de tests sur des options vanille à échéance fixe, adossées à un seul sous-jacent. Or les institutionnels ne couvrent pas des calls européens isolés. Ils couvrent des portefeuilles d'instruments exotiques, des expositions multi-actifs et des engagements dont le profil change chaque jour. Extrapoler d'un instrument unique à des conditions aussi diverses exige une confiance aveugle qu'aucun backtest ne saurait justifier. Dans la réalité des salles des marchés, il y a les appels de marge à trois heures du matin, les contreparties injoignables et la liquidité qui s'évapore avant la clôture. Un modèle bâti sur des scénarios simulés résiste rarement à l'épreuve de ces réalités.
Les auteurs recommandent de privilégier ces approches sous contrainte face à la super-réplication dans les environnements difficiles. La recommandation paraît sensée, jusqu'à ce que l'on se demande ce qui se passerait si l'environnement cessait d'être aussi difficile que le modèle le prévoit. Si plusieurs desks adoptent des contraintes de norme identiques, l'encombrement qui en résulte modifierait les coûts de transaction et l'incomplétude même dont la stratégie dépend pour fonctionner. Nous avons observé exactement cette dynamique à l'été 2007, lorsque des fonds quantitatifs recourant à des modèles factoriels similaires ont tous tenté de sortir simultanément, découvrant que la liquidité que supposaient leurs formules était tout simplement inexistante. On finit alors par payer une couverture qui ne couvre plus rien.
Avant d'allouer du capital à des stratégies optimisées en théorie, les investisseurs institutionnels doivent exiger la preuve que cet avantage concurrentiel survit hors du laboratoire. Il convient de se demander ce qui se passerait si les marchés devenaient temporairement complets, ou si les coûts dépassaient les limites tolérées par le modèle. La réponse déterminera si l'on acquiert un avantage durable ou si l'on se paie une illusion passagère. Une couverture qui ne fonctionne que dans les conditions exactes qui ont permis de la concevoir n'est pas une assurance : c'est un pari que rien ne changera.
Références
Emmanuel Osei Mireku, Patrice Gaillardetz, Saeb Hachem (2026)
Robust Local Risk-Minimizing Hedging Strategies
Points clés
- Mireku et al. (2026) affirment que la couverture sous contrainte de norme permet de maîtriser le risque extrême à un moindre coût que la super-réplication sur des calls européens.
- Les auteurs soulignent que l'avantage de leur cadre d'analyse disparaît sur des marchés complets et sans coûts de transaction.
- Les auteurs recommandent de privilégier les approches sous contrainte plutôt que la super-réplication dans les environnements difficiles.