
Paris zahlt jetzt mehr als Rom
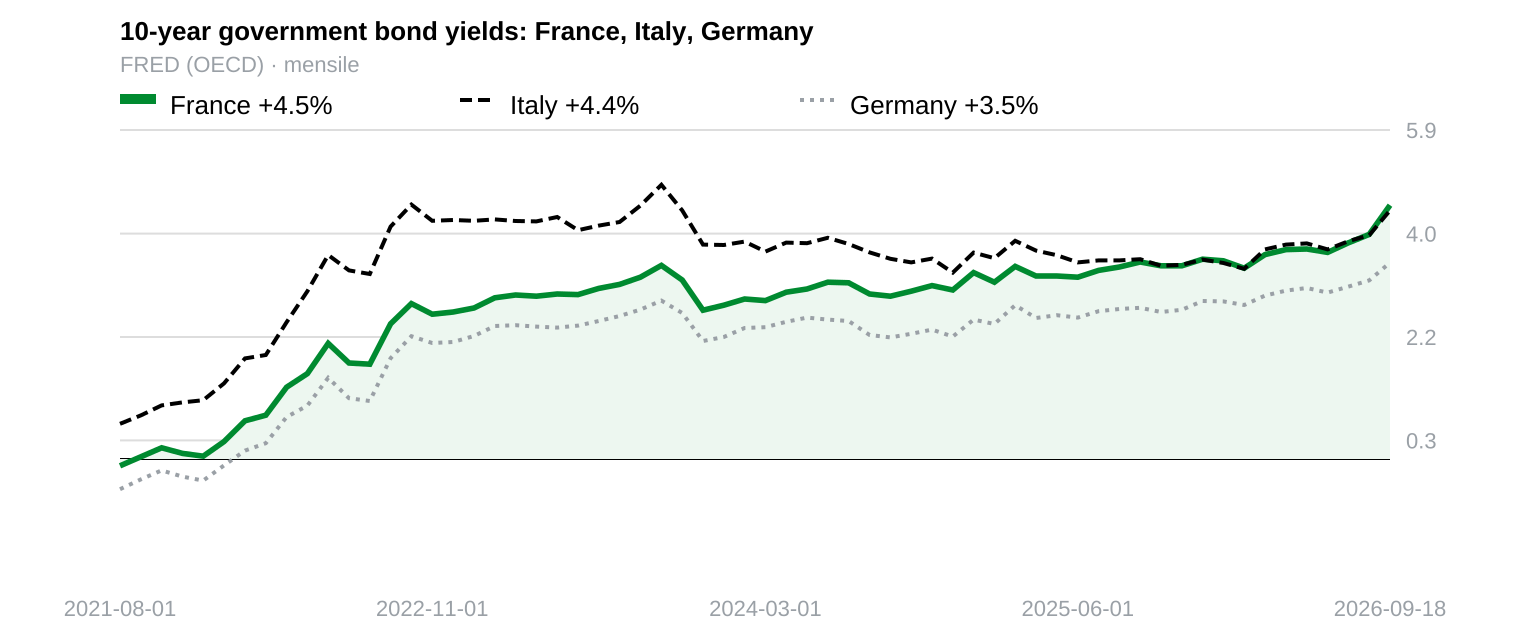
Frankreich zahlt mittlerweile höhere Zinsen für Kredite als Italien. Das ist kein Datenfehler, sondern ein struktureller Bruch in der Hierarchie des europäischen Staatsrisikos. Jahrelang profitierte Paris von politischer Stabilität, während Rom für seine lockere Haushaltspolitik büßte. Diese Logik ist überholt. Die Schuldenquote allein interessiert den Markt nicht mehr. Entscheidend ist, wer tatsächlich einen Haushalt verabschieden kann.
Betrachten wir die Spreads. Am 18. September überschritt die Differenz zwischen zehnjährigen französischen Staatsanleihen und deutschen Bundesanleihen die Marke von 100 Basispunkten. Ein solches Niveau hatten wir seit 2012 nicht mehr gesehen. Gleichzeitig lag der Spread italienischer Staatsanleihen gegenüber deutschen bei 91 Basispunkten. Italiens Kreditkosten waren niedriger. Diese inverse Situation widerspricht den Lehrbuchregeln. Frankreich hat ein besseres Kreditrating. Seine Schuldenquote ist niedriger. Dennoch fordern Händler von Paris eine höhere Prämie. Die Zahlen sprechen für sich, auch wenn sie Analysten verwirren.
Ausschlaggebend ist hier nicht die Makroökonomie, sondern die politische Lähmung. Paris hat seine Defizitziele wiederholt verfehlt. Die Regierung kann keine glaubwürdigen Sparmaßnahmen durchsetzen, da das Parlament zersplittert ist. Keine Koalition verfügt über eine stabile Mehrheit. Investoren sehen einen Staat, der keine schwierigen Entscheidungen treffen kann. Sie preisen das Risiko einer weiteren Abwärtsspirale ein. Die Regierungsunfähigkeit schlägt sich nun in den Zahlen nieder. Märkte hassen Unsicherheit mehr als schlechte Nachrichten. Schlechte Nachrichten lassen sich einpreisen, Unsicherheit nicht.
Im Gegensatz dazu steht Rom. Italien trägt nach wie vor eine enorme Schuldenlast. Das Wirtschaftswachstum ist weiterhin moderat. Doch die Defizitentwicklung ist unter Kontrolle. Die aktuelle Regierung hat eine gewisse parlamentarische Geschlossenheit bewahrt, die Paris fehlt. Es gibt keine grundlegende Blockade, die den Haushaltsprozess behindert. Investoren mögen die italienischen Schuldenstände zwar kritisieren, aber sie verstehen die Spielregeln. In Frankreich hingegen scheinen die Regeln wöchentlich neu verhandelt zu werden. Der Markt bevorzugt eine bekannte Größe mit hoher Verschuldung gegenüber einer unbekannten Größe mit moderater Verschuldung.
Diese Entwicklung signalisiert, dass der Status französischer Staatsanleihen als sicherer Hafen schwindet. Investoren sind nicht länger bereit, minimale Renditen für Staatsanleihen zu akzeptieren, deren Risiko einst im Vergleich zu den Peripherieländern als geringfügig galt. Sie fordern eine Kompensation für mangelnde Haushaltsdisziplin. Die von Frankreich gezahlte Prämie ist rein politisch motiviert. Sie spiegelt einen Vertrauensverlust in die Fähigkeit des Staates wider, seine eigenen Haushaltsversprechen einzuhalten. Italien hingegen hat ein Mindestmaß an Berechenbarkeit wiederhergestellt. Diese Berechenbarkeit ist wertvoll.
Die Umkehrung dieser Spreads ist ein Warnsignal. Sie zeigt uns, dass Märkte zukunftsorientierte Maschinen sind, keine rückwärtsgewandten Buchhalter. Sie belohnen vergangene Vorsicht nicht, wenn die gegenwärtige Regierungsführung versagt. Frankreich zahlt den Preis für seine politische Dysfunktionalität. Italien wird für seine Berechenbarkeit belohnt. Diese Dynamik könnte sich umkehren, wenn Paris einen Weg findet, zu regieren, oder wenn Rom strauchelt. Doch vorerst hat der Anleihenmarkt seine Wahl getroffen. Er vertraut der Prozedur in Rom mehr als der Politik in Paris. Frankreich hat die niedrigere Verschuldung und das bessere Kreditrating, zahlte aber am 18. September mehr als Italien für seine Kredite: über 100 Basispunkte über Deutschland, gegenüber 91. Wenn Märkte gute Fundamentaldaten so belohnen, wie sähe dann eine Bestrafung aus?
Quellen
Le Figaro, 18/09/2026
Après les annonces budgétaires de Lecornu, regain de tension sur les taux d'intérêt français
Reuters via Global Banking & Finance, 21/09/2026
Why France's Bond Risk Premium Hits 2012 Highs Amid Budget Woes
La Libre / AFP, 17/09/2026
Lecornu présente un budget offensif, avec 54 milliards d'économies
Le Monde (English edition), 18/09/2026
Spain has managed to bring its public finances under control. France has not.
Kernaussagen
- Der Spread zwischen französischen und deutschen Anleihen überstieg 100 Basispunkte und lag damit über dem italienischen – Anleger sehen die französische Blockade als größeres Risiko als die italienische Verschuldung.
- Der Grund liegt nicht in den Wirtschaftsdaten, sondern in der Unfähigkeit der französischen Regierung, wegen der parlamentarischen Zersplitterung fiskalpolitische Maßnahmen zu verabschieden, während Italien ein kontrollierteres Defizit aufweist.
- Die Märkte scheinen die französischen Anleihen neu zu bewerten, um den Verlust des Status als „sicherer Hafen“ widerzuspiegeln, und verlangen höhere Renditen für die politische Unsicherheit als für Italiens Berechenbarkeit.