
Ist jetzt der richtige Zeitpunkt, US-Anleihen zu kaufen?
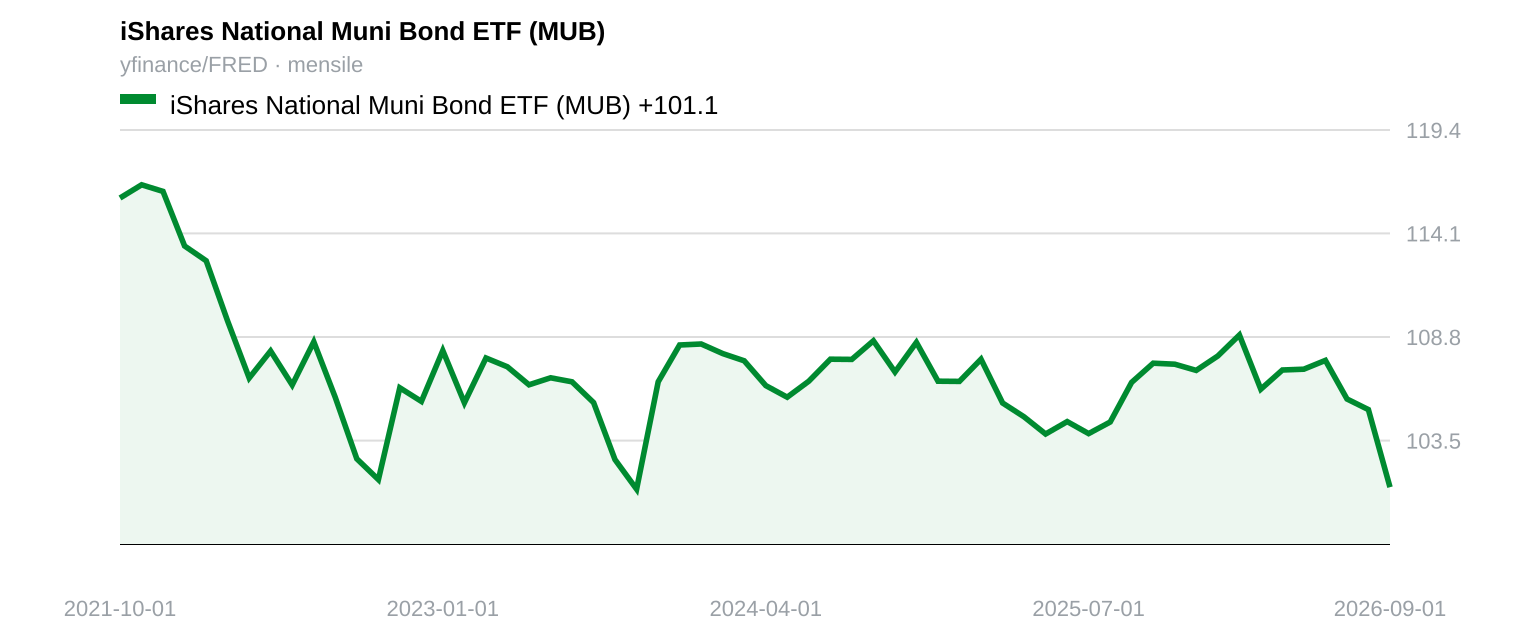
Eine Rendite von 5 % auf US-Kommunalanleihen fällt nicht vom Himmel. Sie ist das Ergebnis von Verkaufsdruck. Fallen die Anleihekurse, steigen die Renditen – und die Kurse fallen weiter, wenn sich große Käufer zurückziehen. Die Fed hat ihre Bilanzsumme seit dem Höchststand 2022 um rund 2,2 Billionen US-Dollar reduziert und die quantitative Straffung am 1. Dezember 2025 beendet. Nun liegt sie bei etwa 6,74 Billionen US-Dollar. Chinas gemeldete Bestände an US-Staatsanleihen sanken im Juni 2026 auf 633,4 Milliarden US-Dollar – den niedrigsten Stand seit September 2008 und etwa die Hälfte des Höchststands von 1,3 Billionen US-Dollar aus dem Jahr 2013. Die Bestände ausländischer Amtsträger bei der New Yorker Fed sind seit Ende Februar um rund 82 Milliarden US-Dollar gesunken, und BNY-Kunden sichern ihr Dollar-Risiko so stark ab wie seit 2023 nicht mehr. Ziehen sich institutionelle Anleger zurück, fallen die Kurse, bis jemand anderes einsteigt.
Dieser Jemand ist meist der Privatanleger. Privatanleger lesen keine Zentralbankbilanzen. Sie lesen Zeitungen. In einem kürzlich erschienenen Meinungsbeitrag im Wall Street Journal argumentiert Burton Malkiel, Ökonom und Autor von „A Random Walk Down Wall Street“, dass Aktien überbewertet seien und die langfristigen Renditen künftig niedriger ausfallen würden, während hochwertige Anleihen ungewöhnlich attraktive Renditen böten. Er rät Rentnern, Kommunalanleihen in steuerpflichtigen Depots und inflationsgeschützte Anleihen (TIPS) in Altersvorsorgekonten zu erwägen. Die Zahlen sehen vielversprechend aus. Die Rendite 30-jähriger Kommunalanleihen erreichte am 24. September 5,03 % – den höchsten Stand seit Januar 2011. Steuerlich vergleichbare Renditen langfristiger Kommunalanleihen erreichen für Anleger in Bundesstaaten mit hohen Steuern 8 % bis 10 %. Die realen Renditen langfristiger TIPS liegen bei fast 3 %. Malkiel räumt ein, dass steigende Zinsen allen Anleihen schaden würden, präsentiert aber anschließend Szenarien, in denen entweder Finanzrepression oder Defizitabbau Anleihen widerstandsfähig machen würde. Ich zweifle nicht an seinen Absichten. Ich zweifle am Zeitpunkt. Wenn eine Kaufempfehlung speziell auf Sie zugeschnitten ist, hat der Verkäufer seinen Käufer bereits gefunden.
Die Geschichte liefert ein Spiegelbild. Im August 1979 verkündete ein Titelbild des BusinessWeek den Tod der Aktien nach einem verlorenen Jahrzehnt für US-Börsen. Wer das las und verkaufte, verpasste die Rallye, die 1982 begann. Zeitungen erklären, was gerade geschehen ist. Die Gefahr besteht darin, dass Leser diese Erklärung mit einer Prognose verwechseln. Der Meinungsartikel räumt das einzige Risiko ein, das heutige Anleihekäufer tatsächlich Geld kosten kann: weiter steigende Zinsen und fallende Anleihekurse. Er beschreibt dieses Risiko kurz und geht dann zu beruhigenden Szenarien über. Wären diese Szenarien sicher, hätten die Institutionen, die sich zurückhielten, längst gekauft. Sie beobachten den Orderfluss, erstellen Risikomodelle – und wollen Rentnern gewiss kein Geld vorenthalten.
Niemand weiß, wie sich die Anleiherenditen weiterentwickeln. Die 5 % könnten sich als Schnäppchen erweisen. Bemerkenswert ist jedoch der Zeitpunkt: Der Artikel erscheint, nachdem institutionelle Anleger ihre Investments zurückgefahren haben und die Renditen gestiegen sind – nicht vorher. Gleichzeitig fließen Privatanlegern in Rekordtempo Gelder in Kommunalanleihenfonds zu. In einer Septemberwoche verzeichnete der MUB ETF von BlackRock Zuflüsse von rund 1,2 Milliarden US-Dollar und der VTEB ETF von Vanguard von 1,7 Milliarden US-Dollar – die höchsten wöchentlichen Zuflüsse, die beide Fonds je erzielt haben. Seit Jahresbeginn haben Kommunalanleihenfonds rund 35,9 Milliarden US-Dollar eingesammelt.
Ob das Geld der Privatanleger genau das kauft, was institutionelle Anleger verkauft haben, ist eine Vermutung, keine gesicherte Tatsache. So oder so: Am Ende hält der Privatanleger die Wertpapiere in den Händen – zusammen mit einem gut geschriebenen Artikel, der ihm Zuversicht für die Zukunft gibt.
References
The Wall Street Journal, 23/09/2026
It’s a Good Time to Buy Bonds
Key takeaways
- Institutionelle Käufer wie die Fed und ausländische Regierungen haben ihre Anleihebestände stark reduziert, was die Renditen in die Höhe trieb und Privatanleger zwang, das Angebot zu absorbieren.
- Burton Malkiels Ratschlag, dass Rentner Anleihen kaufen sollten, weil die Renditen attraktiv erscheinen, kommt erst, nachdem die großen Institutionen den Markt bereits verlassen haben.
- Rekordhohe Zuflüsse in Kommunalanleihen-ETFs deuten darauf hin, dass Privatanleger die Liquidität bereitstellen, die institutionelle Verkäufer nicht mehr wollen.