
Ab zehn ETFs funktioniert die Diversifizierung nicht mehr
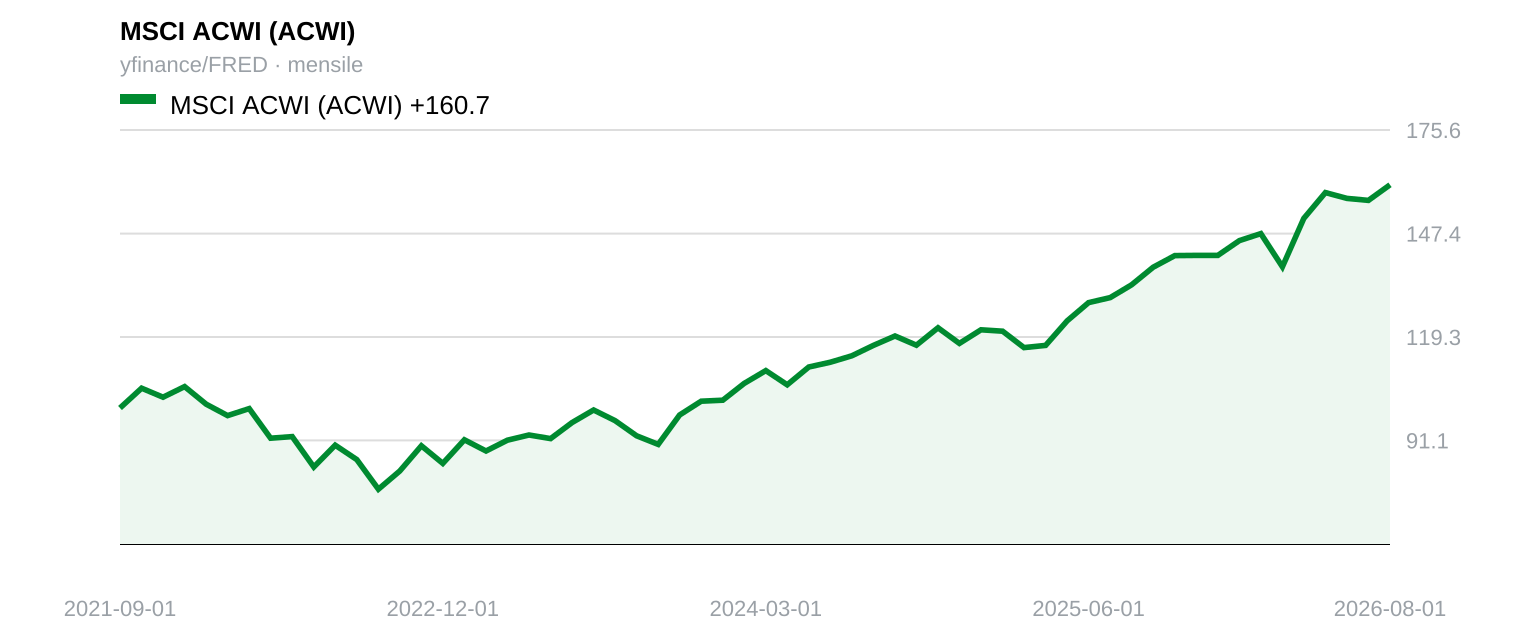
Ein Freund von mir – nennen wir ihn Rashid, obwohl er genauso gut Marc, Jean-Paul oder Minh heißen könnte – brachte sich das Investieren zwei Jahre lang selbst bei und hielt am Ende 17 ETFs in einem überschaubaren Depot. Globale Aktien, S&P 500, Nasdaq, Europa, Schwellenländer, einige thematische Anlagen, Branchenfonds, Anleihen aller Art, Gold, Rohstoffe. An sich ist nichts auszusetzen, jeder ETF erfüllt genau seinen Zweck. Das Problem ist nur: Keiner der 17 ETFs beantwortet eine einfache Frage – welches Problem löst er, das nicht auch ein anderer ETF im Portfolio genauso gut lösen könnte?
Öffnet man die Motorhaube, fallen zwei Dinge auf. Erstens: Überschneidungen. Mehrere Fonds halten am Ende dieselben 20 US-Mega-Caps, wenn auch mit leicht unterschiedlicher Gewichtung. Ein breit gestreuter US-Fonds und ein globaler Fonds überschneiden sich typischerweise zu rund 60 % ihrer Gewichtung. Wer beide kauft, zahlt also im Grunde doppelt für denselben Kuchen – nur mit zwei verschiedenen Gabeln. Zweitens: der abnehmende Grenznutzen. Ab einem bestimmten Punkt streut ein weiterer Fonds das Risiko nicht mehr, sondern erhöht nur die Zahl der Positionen, die man im Blick behalten muss – und die Wahrscheinlichkeit von Panikverkäufen.
Dieser Punkt ist intuitiver, als man erwarten würde. Thomas et al. (2018) untersuchten 88 der größten US-Pensionsfonds – Institutionen mit durchschnittlich 75 externen Vermögensverwaltern – und stellten fest, dass das aktive Risiko ab rund 10 gleichgewichteten Strategien gegen null tendiert. Die Gebühren pro Einheit echter Differenzierung verdreifachen sich dabei fast – von 19 auf 53 Basispunkte –, wenn man von einem auf 10 Verwalter aufstockt. Anlageausschüsse mit Research-Budgets stoßen an dieselbe Grenze, die Privatanleger intuitiv spüren: Ab rund 10 Positionen ist mehr nicht automatisch besser.
Nicht alle ETFs sind gleich, und diese Unterscheidung zählt mehr als die schiere Zahl. Ben-David et al. (2022) untersuchten über 1.000 US-ETFs, die zwischen 1993 und 2019 aufgelegt wurden, und teilten sie in zwei Gruppen: breit gestreute, unspektakuläre Fonds auf der einen, spezialisierte, verlockende Fonds auf der anderen Seite, die jeweils dem gerade angesagten Trend folgten. Die spezialisierten Fonds verlangten fast doppelt so hohe Gebühren und schnitten in den fünf Jahren nach Auflage risikobereinigt um rund 30 % schlechter ab als ihre breit gestreuten Pendants. Das lag in der Regel daran, dass sie genau dann auf den Markt kamen, als der Hype um sie seinen Höhepunkt bereits erreicht hatte. Das ist das Problem der „18. ETFs“: Sie sind nicht überflüssig, sondern kosten aktiv Rendite – gekauft zum denkbar schlechtesten Zeitpunkt und aus dem denkbar schlechtesten Grund.
Nichts davon ist neu. Evans et al. (1968) zeigten, dass ein Portfolio aus nur 10 Einzelaktien schon ungefähr auf dem Risikoniveau des Gesamtmarkts liegt. ETFs, die jeweils Hunderte oder Tausende von Aktien bündeln, sind sogar noch schneller am Ziel: Ein einziger globaler Aktienfonds deckt 90 bis 95 % des investierbaren Weltmarkts ab. Fügt man einen zweiten Baustein für Anleihen und einen dritten für Sachwerte wie Gold hinzu, steht das Grundgerüst. Was das Zwei-Fonds-Portfolio eines Anfängers vom Fünf- bis Zehn-Fonds-Portfolio eines Profis unterscheidet, ist nicht einfach mehr vom Gleichen, sondern eine Handvoll wirklich unterschiedlicher Renditequellen: Value- und Momentum-Strategien, inflationsindexierte neben nominalen Anleihen sowie Trendfolgestrategien, die auch dann standhalten, wenn Aktien und Anleihen gleichzeitig fallen – wie 2022.
Stellt man diese Ergebnisse nebeneinander – einen Pensionsfonds mit Milliardenvermögen und jemanden mit einer Broker-App –, wirkt die Übereinstimmung nicht mehr wie Zufall. Beide stoßen – unabhängig voneinander und ohne sich je abgestimmt zu haben – auf dieselbe Obergrenze. Das ist keine ausgedachte Regel, die die Dinge einfacher machen soll. Vielmehr scheint es eine strukturelle Tatsache zu sein: Der Diversifizierung gehen irgendwann die Dinge aus, die sich überhaupt noch diversifizieren lassen.
References
Thomas, McKay & Shapiro (2018)
What Free Lunch? The Costs of Overdiversification
Ben-David, Franzoni, Kim & Moussawi (2022)
Competition for Attention in the ETF Space
Evans & Archer (1968)
Diversification and the Reduction of Dispersion: An Empirical Analysis
Key takeaways
- Das eigentliche Problem ist oft die Überschneidung, nicht die schiere Zahl der Fonds: Ein breit gestreuter US-ETF und ein breit gestreuter globaler ETF können sich zu rund 60 % ihrer Gewichtung überschneiden.
- Eine Untersuchung von 88 großen US-Pensionsfonds ergab, dass das aktive Risiko ab rund 10 gleichgewichteten Strategien zusammenbrach, während sich die Gebühren pro Differenzierungseinheit fast verdreifachten.
- Spezialisierte, thematische ETFs schnitten gegenüber breit gestreuten Fonds über fünf Jahre risikobereinigt um rund 30 % schlechter ab – vor allem, weil sie genau dann aufgelegt werden, wenn ihre Geschichte gerade ihren Höhepunkt erreicht.