
Ein Ölpreisschock hat die Fed gerade neu bepreist
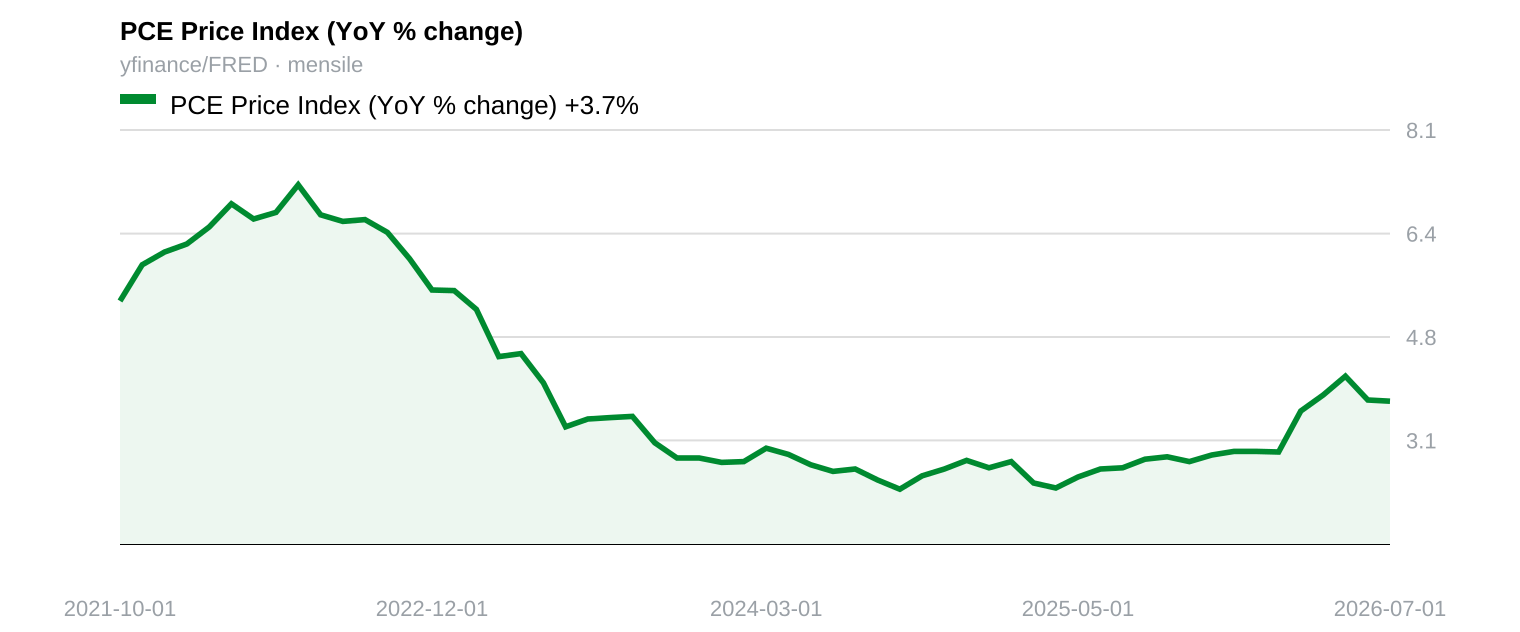
Am Freitag bewegte etwas den Markt – und es war keine Zahl. Kevin Warsh sprach in Jackson Hole und sagte so gut wie nichts Konkretes darüber, was die Fed im nächsten Monat tun wird. Als er sich wieder setzte, hatten die Händler die Wahrscheinlichkeit einer Zinserhöhung im September von einem durchaus ernstzunehmenden Außenseiterszenario auf über 50 % hochgesetzt – von 35 auf 60 % –, und das nach einer Rede ohne jeden konkreten Ausblick. Das ist kein Markt, der neue Informationen einpreist. Das ist ein Markt, der eine Stimmung einpreist.
Warsh sagte, die Fed habe „zu tun“, falls die Inflation nicht mitspiele – eine Formulierung, die wie eine Drohung klingt und für sich genommen kaum etwas besagt. Er wies zudem zutreffend darauf hin, dass die Preise seit fünf Jahren in Folge über dem Zielwert der Fed liegen. Beide Aussagen sind richtig. Nichts davon ist neu. Neu ist die Gewichtung, und mit Gewichtungen handeln Händler normalerweise nicht – außer wenn ein Fed-Chef erst drei Monate im Amt ist und alle noch über seine Reaktionsfunktion rätseln. Dann wird der Tonfall zum Datenpunkt – dem einzigen, der allen vorliegt.
Ein Detail ging im Getöse um die Wettquoten unter: Die Inflationsrate, auf die Warsh reagierte, hatte sich im Juli zwar abgeschwächt, war dann aber wieder sprunghaft angestiegen – nicht etwa, weil die Amerikaner plötzlich mehr ausgaben, sondern weil die Ölpreise aufgrund erneuter Spannungen im Nahen Osten in die Höhe schnellten. Das ist ein Angebotsschock, kein Nachfrageschock, und Warshs eigene Lesart der Daten verschweigt das nicht. Er ließ die Anwesenden die Zahl trotzdem als Beleg für hartnäckige Inflation deuten. Vielleicht war das Absicht; ein neuer Fed-Chef ohne Erfolgsbilanz hat schließlich allen Anlass, härter zu klingen, als es die Datenlage hergibt. Vielleicht war es aber auch einfach die ehrliche Einschätzung eines Mannes, der sich noch in seine neue Rolle einfindet. Wie auch immer – der Markt wartete die Antwort nicht ab.
Genau das sollte jeden beunruhigen, der sein Portfolio wegen einer einzigen Rede neu bewertet: Ein von den Ölpreisen getriebener Inflationsanstieg ist genau das Signal, das sich umkehrt, sobald sich die geopolitische Lage beruhigt. Eine Wahrscheinlichkeit von 60 % für eine Zinserhöhung, die zum Teil auf diesem Anstieg beruht, ist eine Wette darauf, dass dieser Zustand anhält – nicht darauf, dass die Wirtschaft tatsächlich an Fahrt gewinnt. Niemand, der nach Jackson Hole verkündete, die Fed meine es ernst, hatte den Brent-Ölpreis eingepreist. Eingepreist wurde Warshs Reaktion darauf.
Das alles bedeutet nicht, dass Warsh mit seiner Vorsicht falsch liegt oder dass eine Zinserhöhung im September ein Fehler wäre – das lässt sich tatsächlich noch nicht vorhersagen, und das Gegenteil zu behaupten, zeugt von Selbstüberschätzung. Die billigere Feststellung lautet: Ein Markt, der sich auf eine Rede ohne neue Zahlen hin um 25 Prozentpunkte bewegt, interpretiert nicht die Fed, sondern die Marktstimmung. Und die Marktstimmung ist das, was man im Finanzwesen am leichtesten gleich zweimal falsch einschätzt.
References
ABC News, 28/08/2026
Fed's Warsh: 'We have work to do' on inflation
Key takeaways
- Die Märkte haben die Wahrscheinlichkeit einer Fed-Zinserhöhung im September von 35 % auf 60 % hochgesetzt – nach einer Rede in Jackson Hole ohne konkreten Ausblick und damit als Reaktion auf den Ton, nicht auf neue Daten.
- Die Inflationsrate, die dieser Neubewertung zugrunde lag, hatte sich im Juli zwar etwas abgeschwächt, war dann aber wieder sprunghaft angestiegen – wegen eines Ölpreisschocks infolge der Spannungen im Nahen Osten, nicht wegen einer stärkeren Nachfrage.
- Eine Zinserhöhungswahrscheinlichkeit, die zum Teil auf einer ölgetriebenen Inflationsrate beruht, ist eine Wette darauf, dass die geopolitische Lage angespannt bleibt – nicht darauf, dass die Wirtschaft tatsächlich an Fahrt gewinnt. Und solche Signale können schnell kippen.