
Ein verbotener Traum: Die Handelsstrategie, die vor Börsencrashs schützt
Jeder Fondsmanager weiß aus eigener Erfahrung, dass ein Portfolio vor Börsencrashs geschützt werden muss. Dafür gibt es zwei Möglichkeiten: Entweder man zahlt monatlich dafür und verschwendet so einen Großteil des Geldes, hat aber die Gewissheit, im Falle eines Crashs abgesichert zu sein – oder man versucht, den Crash vorherzusagen und sich erst kurz davor abzusichern. Fakt ist jedoch, dass niemand einen Crash wirklich vorhersehen kann. Diejenigen, die das Gegenteil behaupten, arbeiten bezeichnenderweise immer noch, anstatt die Milliarden, die sie verdient hätten, auf einer tropischen Insel zu genießen.
Die klassische Variante der ersten Option ist eine fortlaufend gekaufte Leiter von Marktindex-Puts, die tendenziell teuer ist. Dominick Paoloni (2016) testete eine andere Version desselben Konzepts: Er kaufte ausnahmslos jeden Monat VIX-Call-Optionen. Diese Leiter mit Laufzeiten von ein bis vier Monaten wurde zu 100 % bis 145 % des aktuellen Kurses ausgeführt, wobei nie mehr als 25 Basispunkte des Portfolios pro Monat gebunden wurden. Die von 2008 bis 2013 getestete Variante mit vier Monaten Laufzeit und dem größten Ausübungspreis aus dem Geld erzielte die beste annualisierte Rendite und die beste Sortino Ratio aller getesteten Varianten. Sie reduzierte den Drawdown im Oktober 2008 um bis zu 8,18 Prozentpunkte. Eine kürzere, einmonatige Leiter erwies sich hingegen während des Flash Crashs 2010 als das bessere Instrument. Auch im Vergleich zu Alternativen war sie günstig: Der VXTH-Benchmark der CBOE, der die Allokation je nach VIX-Terminkurve zwischen 0 %, 1 % und 1,5 % verschiebt, verzeichnete innerhalb eines Jahres einen sprunghaften Anstieg der jährlichen Kosten auf 900 Basispunkte, verglichen mit etwa 300 Basispunkten bei Paolonis flacher Leiter.
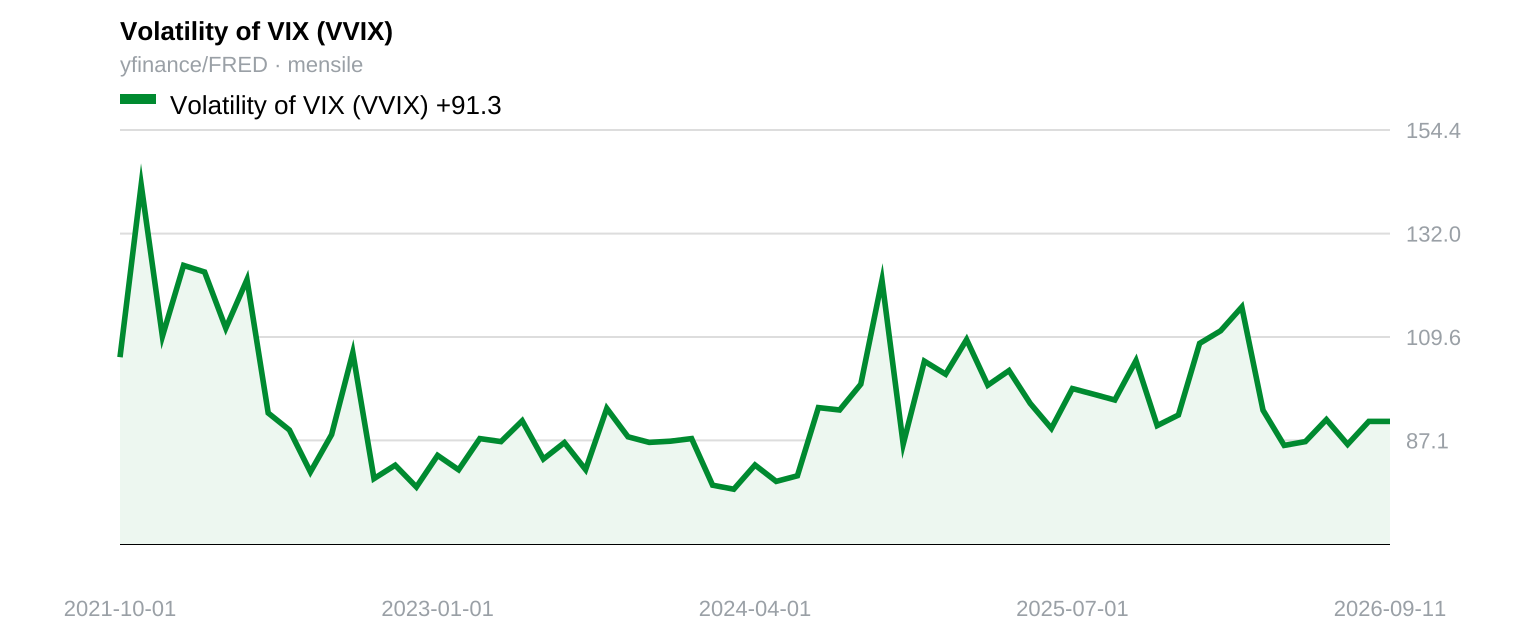
Das Problem bleibt jedoch bestehen: Der Großteil der eingezahlten Summe wird nicht erstattet – wie bei jeder Versicherung zahlt sich die Risikoleiter nur in den seltenen Fällen aus, in denen tatsächlich etwas schiefgeht. Diese Belastung lässt sich jedoch beheben, anstatt sie nur hinzunehmen. Das entscheidende Signal: Steigt der VVIX – die Volatilität des VIX selbst, ein Maß für die Nervosität des Marktes gegenüber Volatilitätsänderungen – drei bis vier Tage in Folge über 110, findet in der Regel bereits eine Neubewertung des Extremrisikos statt. Unter normalen Marktbedingungen hat sich diese Regel bewährt: Sie zeigte genau die Tage, an denen es sich gelohnt hätte, einen größeren Teil der monatlichen Ausgaben zu bündeln – etwas, das eine flache, gleichmäßig gestreute Risikoleiter unmöglich im Voraus wissen kann.
Aber Vorsicht: Zwischen März 2020 und Ende 2021 funktionierte das System nicht mehr, und zwar aus einem Grund, der mehr über das Signal selbst als über den VVIX aussagt. Aufgrund von Covid blieb der VIX während dieses gesamten Zeitraums strukturell erhöht – ein äußerst seltenes Ereignis – und ein an „normal“ gekoppelter Schwellenwert verliert seine Bedeutung, sobald sich die Normalität selbst verändert hat.
Paolonis Strategie dient als solide, disziplinierte Basislinie für jedes Portfolio – bewusst günstig und bewusst blind gehalten. Das Signal macht aus dieser Basislinie etwas Präziseres: Es ermöglicht, genau dann mehr zu investieren, wenn der Markt die Angst stillschweigend neu bewertet, anstatt monatlich die gleiche Prämie wie bei einem Abonnement abzuwerfen, an das sich niemand mehr erinnert. Zwei Jahre lang versagte die Strategie, als der VIX selbst bereits ungewöhnlich hoch war – die Regel funktioniert nur, wenn die Volatilität von einer normalen Basislinie ausgeht, und 2020/21 war schlichtweg keine. Niemand kann die Zukunft vorhersagen. Aber in der Zwischenzeit kein Geld zu verschwenden, ist durchaus machbar.
References
Paoloni (2016)
A Study in Portfolio Diversification Using VIX Options — Investments & Wealth Monitor, Vol. 17, No. 1, pp. 37-49
Key takeaways
- Paolonis feste monatliche VIX-Call-Leiter reduzierte den Drawdown im Oktober 2008 um bis zu 8,18 Prozentpunkte und blieb mit rund 300 Basispunkten pro Jahr deutlich günstiger als der VXTH-Benchmark der CBOE, dessen Kosten innerhalb eines Jahres auf 900 Basispunkte anstiegen.
- Das Signal selbst – ein VVIX über 110 an drei bis vier aufeinanderfolgenden Tagen – wies genau auf die Tage hin, an denen es sich gelohnt hätte, die Absicherungsausgaben zu bündeln, etwas, das eine flache monatliche Leiter nicht im Voraus wissen kann.
- Derselbe VVIX-Schwellenwert versagte von März 2020 bis Ende 2021, als der VIX strukturell erhöht blieb, ein wahrhaft seltenes Ereignis – eine Erinnerung daran, dass ein an „normal“ gekoppelter Schwellenwert seine Funktion verliert, sobald sich die Basislinie selbst verschiebt.