
Diez ETF: el punto en el que la diversificación deja de funcionar
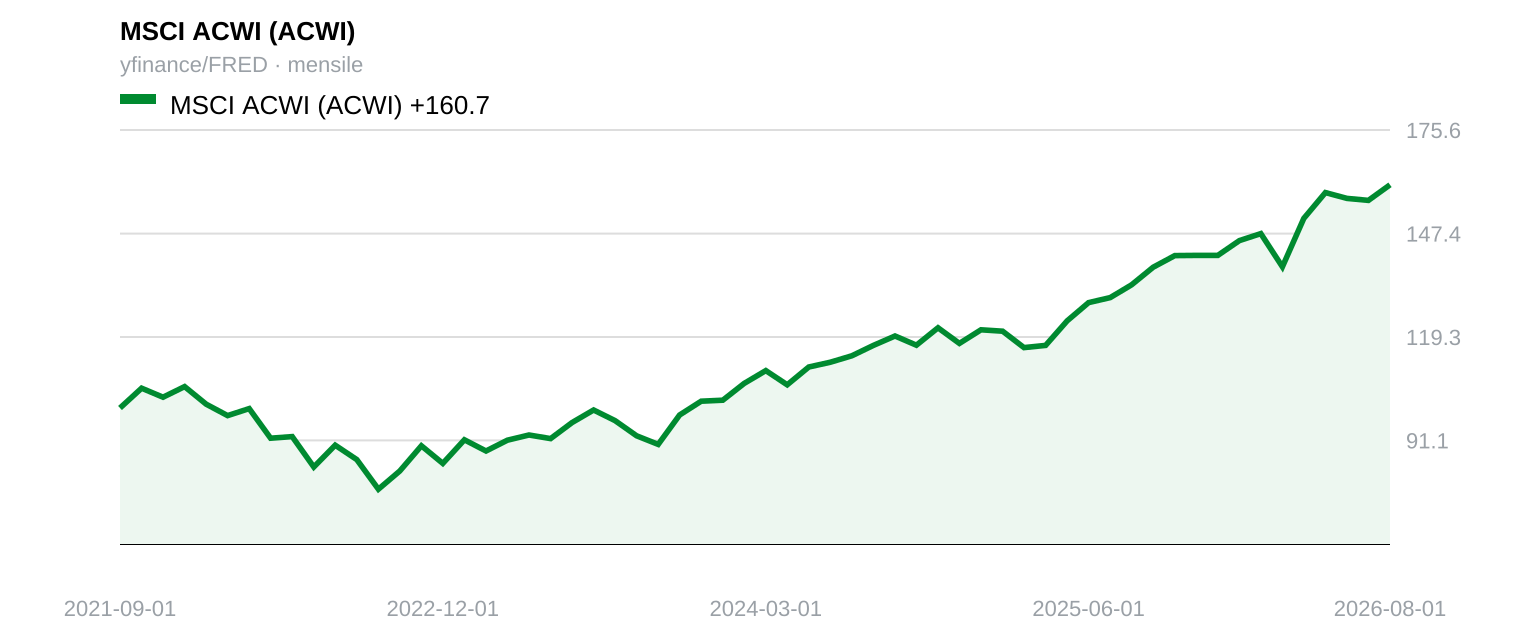
Un amigo mío —llamémosle Rashid, aunque bien podría ser Marc, Jean-Paul o Minh— pasó dos años aprendiendo a invertir por su cuenta y acabó con 17 ETF en una cuenta modesta. Renta variable global, S&P 500, Nasdaq, Europa, mercados emergentes, algunas apuestas temáticas, fondos sectoriales, bonos de todo tipo, oro, materias primas. Ninguno tiene nada de malo; cada uno cumple exactamente lo que promete. El problema es que ninguno de los 17 responde a una pregunta sencilla: ¿qué problema resuelve este que no resuelva igual de bien algo que ya está en la cartera?
Vista de cerca, la cartera plantea dos problemas. El primero es el solapamiento: varios fondos acaban teniendo, con ponderaciones algo distintas, las mismas 20 megacapitalizaciones estadounidenses. Un fondo estadounidense de base amplia y uno global suelen compartir alrededor del 60 % de su ponderación, así que comprar los dos supone pagar dos veces por el mismo pastel, cortado con dos tenedores distintos. El segundo, los rendimientos decrecientes: llegado cierto punto, añadir otro fondo deja de diversificar el riesgo y empieza a multiplicar el número de cuentas que revisar y de ocasiones en las que uno acaba vendiendo presa del pánico.
Ese punto está más cerca de lo que uno esperaría. Thomas et al. (2018) estudiaron 88 de los mayores planes de pensiones de EE. UU. —instituciones que trabajan con una media de 75 gestores externos cada una— y hallaron que, más allá de unas 10 estrategias equiponderadas, el riesgo activo tiende a cero. Las comisiones por unidad de diferenciación real casi se triplican —de 19 a 53 puntos básicos— al pasar de uno a 10 gestores. Los comités con presupuesto para análisis chocan con el mismo muro que los inversores minoristas perciben por instinto: a partir de 10 posiciones, más no es mejor.
No todos los ETF que se añaden son iguales, y la distinción importa más que el número. Ben-David et al. (2022) analizaron más de 1000 ETF estadounidenses lanzados entre 1993 y 2019 y los dividieron en dos grupos: los de base amplia y aburridos, y los más especializados y vistosos, que perseguían la moda del momento. Los especializados cobraban casi el doble en comisiones y, ajustados al riesgo, rindieron alrededor de un 30 % menos que sus homólogos de base amplia en los cinco años siguientes a su lanzamiento, casi siempre porque empezaban a cotizar justo cuando el entusiasmo que los rodeaba ya había tocado techo. Ese es el problema del ETF número 18: no es redundante, pero sí activamente caro, comprado en el peor momento y por el peor motivo.
Nada de esto es nuevo. Evans et al. (1968) hallaron que una cartera de apenas 10 valores individuales ya presenta aproximadamente el mismo riesgo que el conjunto del mercado. Los ETF, que agrupan cientos o miles de valores, llegan antes todavía: un único fondo de renta variable global cubre entre el 90 % y el 95 % del universo invertible. Si añadimos un segundo fondo para bonos y un tercero para activos reales como el oro, la estructura básica queda completa. Lo que separa la cartera de dos fondos de un principiante de la de cinco a diez fondos de un profesional no es más de lo mismo, sino un puñado de fuentes de rentabilidad realmente distintas: sesgos de valor y de momentum, bonos ligados a la inflación junto con bonos nominales, y estrategias de seguimiento de tendencias pensadas para aguantar cuando las acciones y los bonos caen a la vez, como en 2022.
Si ponemos esos hallazgos uno al lado del otro —un fondo de pensiones que gestiona miles de millones frente a alguien con una aplicación de corretaje—, la coincidencia deja de parecerlo. Ambos llegan al mismo límite por separado, sin haberse puesto de acuerdo. No es una regla inventada para simplificar las cosas, sino un hecho estructural sobre cómo la diversificación se queda sin nada que diversificar.
References
Thomas, McKay & Shapiro (2018)
What Free Lunch? The Costs of Overdiversification
Ben-David, Franzoni, Kim & Moussawi (2022)
Competition for Attention in the ETF Space
Evans & Archer (1968)
Diversification and the Reduction of Dispersion: An Empirical Analysis
Key takeaways
- El problema suele estar en el solapamiento, no en el número de fondos: un ETF estadounidense y otro global, ambos de base amplia, pueden compartir en torno al 60 % de su ponderación.
- Un estudio de 88 grandes planes de pensiones estadounidenses halló que el riesgo activo se desploma y tiende a cero más allá de unas 10 estrategias equiponderadas, y que las comisiones por unidad de diferenciación real casi se triplicaron.
- Los ETF especializados y temáticos rindieron alrededor de un 30 % menos que los de base amplia, ajustado al riesgo, en un plazo de cinco años, sobre todo porque se lanzan justo cuando su relato toca techo.