
التحوطات الرخيصة تخذلك حين تحتاجها
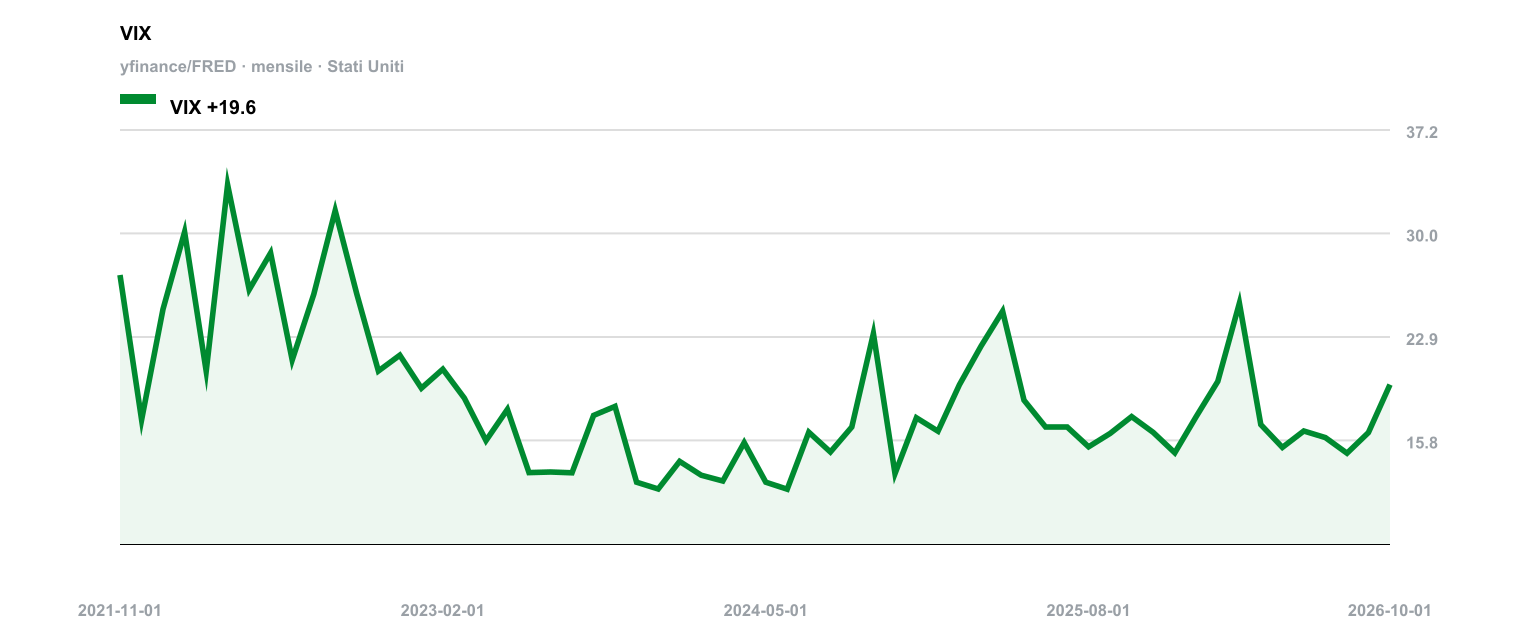
الجميع يفضل التحوط الرخيص، لكن المشكلة أن أرخص أنواع التحوط تفشل عادةً في اللحظة التي تكون فيها أحوج ما تكون إليه، أما التحوط الفعّال فتكلفته باهظة إلى حدٍّ يبتلع العائد الذي كنت تحاول حمايته. بين هذين الخيارين المرّين، يبرز وعد أكاديمي: حيلة رياضية تعدك بحماية غير متماثلة من دون فاتورة باهظة. يرى Mireku وآخرون (2026) أن استراتيجيات التحوط المقيَّدة بمعيار قد تكون هذه الحيلة، لكن اعتمادها على افتراضات سوقية ضيّقة يجعلها أداة هشّة لا ميزة تداول صلبة.
اختبرت الدراسة 5 أساليب تحوط مختلفة على خيارات شراء أوروبية، وخلصت إلى أن تقييد معيار المحفظة يضبط مخاطر الذيل بتكلفة أقل من التكرار الفائق الكامل. فالتكرار الفائق يضمن التغطية في جميع السيناريوهات، لكنه يستنزف رأس مال يجعل التداول يفقد جدواه. ويرى الباحثون أن تحديد معيار للمحفظة يكبح حجم المراكز بما يكفي لخفض التكاليف مع الاحتفاظ بالقدرة على التقاط الحركات الهبوطية المتطرفة. وإن صح ذلك، فإن المعادلة تعطي عائدًا غير متماثل: تكلفة صغيرة ومحدودة سلفًا مقابل حماية من خسائر نادرة وعنيفة.
لكن الخلل يكمن في التفاصيل الدقيقة. يقر المؤلفون أنفسهم بأن إطارهم صُمم لأسواق غير مكتملة تتحمل تكاليف معاملات؛ فأزل أيًّا من هذين القيدين تتبخر الميزة. ففي سوق مكتملة بلا تكاليف تداول، يعمل التكرار القياسي بكفاءة ولا تضيف القيود شيئًا. هذه الاستراتيجية لا تتفوق على السوق، بل تستغل خللًا محددًا فيه. ووصف ذلك بأنه توازن عملي يفترض مسبقًا أن مكتب تداولك سيعمل دائمًا داخل هذا النطاق الضيق من عدم الكمال. قد يكون هذا صحيحًا اليوم، لكننا رأينا احتكاكات تتبدد بين ليلة وضحاها — تذكر كيف أطاح التداول الإلكتروني بفروق أسعار العرض والطلب في الأسهم أواخر التسعينيات، فحوّل التحوط اليدوي المكلف إلى عبء ثقيل قبل أن تتمكن مكاتب التداول من تعديل نماذجها.
والفرق شاسع بين خيار الشراء الأوروبي والمحفظة الاستثمارية الحقيقية. فالنتائج الرقمية مستخلصة من اختبار خيارات بسيطة ذات تواريخ استحقاق ثابتة وأصول أساسية مفردة، بينما المستثمرون المؤسسيون لا يتحوطون ضد خيار شراء أوروبي واحد، بل يتحوطون ضد دفاتر مشتقات مركّبة وتعرضات متقاطعة والتزامات تتغير يوميًا. واستقراء النتائج من أداة واحدة لتطبيقها على واقع بهذا التعقيد يتطلب قفزة إيمان لا يبررها أي اختبار رجعي. ففي عالم مكاتب التداول الحقيقي تشهد طلبات تغطية هامش في الثالثة فجرًا، وأطرافًا مقابلة تتوقف عن الرد، وسيولة تتبخر قبل إغلاق السوق، ونادرًا ما يصمد نموذج قائم على سيناريوهات محاكاة أمام أي من ذلك.
يوصي المؤلفون بتفضيل هذه المناهج المقيَّدة على التكرار الفائق في البيئات الصعبة. تبدو التوصية منطقية للوهلة الأولى، حتى تسأل نفسك: ماذا لو لم تعد البيئة صعبة بالطريقة التي يتوقعها النموذج؟ فإذا تبنت عدة مكاتب القيود المعيارية نفسها، غيّر الازدحام الناتج تكاليف المعاملات وعدم اكتمال السوق الذي تعتمد عليه الاستراتيجية. شهدنا هذه الديناميكية نفسها في صيف 2007، حين حاولت صناديق كَمّية تشغّل نماذج عوامل متشابهة الخروج في وقت واحد، فاكتشفت أن السيولة التي افترضتها معادلاتها لم تكن موجودة أصلًا. وينتهي بك الأمر إلى دفع ثمن تحوط لم يعد ينفعك بشيء.
قبل تخصيص رأس المال لاستراتيجيات مُحسَّنة نظريًا، على المستثمرين المؤسسيين أن يطلبوا أدلة على استمرار هذه الميزة خارج المختبر. اسأل: ماذا يحدث حين تصبح الأسواق مكتملة مؤقتًا، أو حين تقفز التكاليف قفزة تتجاوز حدود تحمل النموذج؟ الإجابة هي ما سيوضح لك إن كنت تشتري ميزة مستدامة أم تستأجر وهمًا مؤقتًا. فالتحوط الذي لا يعمل إلا في الظروف نفسها التي ابتُكر لأجلها ليس تأمينًا، بل رهان على ألا يتغير شيء.
المراجع
Emmanuel Osei Mireku, Patrice Gaillardetz, Saeb Hachem (2026)
Robust Local Risk-Minimizing Hedging Strategies
أبرز النقاط
- يرى Mireku وآخرون (2026) أن التحوط المقيَّد بمعيار يضبط مخاطر الذيل بتكلفة أقل من التكرار الفائق في خيارات الشراء الأوروبية.
- يقر المؤلفون بأن ميزة إطارهم تتبخّر في الأسواق الكاملة ذات تكاليف المعاملات المعدومة.
- يوصي المؤلفون بتفضيل المناهج المقيَّدة على التكرار الفائق في البيئات الصعبة.