
استراتيجيًا AnalytIQ، وتكتيكيًا في التخصيص
لكل مستثمر خطة، إلى أن يختبرها السوق. تقول الخطة: 60% للأسهم و40% للسندات، وإعادة توازن مرة في السنة، ثم نم قرير العين. ثم تضرب الصدمة، فيتحوّل السؤال من «ماذا نملك؟» إلى «هل نغيّر شيئًا أصلًا؟». هنا يأتي دور التخصيص التكتيكي للأصول (TAA)، للإجابة عن هذا السؤال بمنهجية لا بذعر.
يُعدِّل التخصيص التكتيكي للأصول أوزان فئات الأصول المختلفة بمرور الوقت استجابةً لتغيّر ظروف السوق. ينطلق هذا النهج من تخصيص استراتيجي، أي مزيج طويل الأجل من الأسهم والسندات والسلع والعقارات والنقد، يتوقع المستثمر الاحتفاظ به عبر دورات سوقية متعددة. وانطلاقًا من هذه القاعدة، تزيد التحركات قصيرة الأجل التعرض للفئات التي تبدو أكثر جاذبية في لحظة معينة، وتقلّصه في تلك الأقل جاذبية.
يحافظ التخصيص الاستراتيجي على الأوزان المستهدفة ثابتة إلى حد كبير، ويعتمد على إعادة التوازن الدورية لترميمها بعد تحركات السوق. قوته في بساطته وانضباطه، وعيبه أنه لا يستجيب لظروف السوق إلا بشكل غير مباشر، عبر جدول إعادة التوازن. أما التخصيص التكتيكي للأصول فيقبل الانحراف عن تلك الأهداف طمعًا في تحقيق قيمة مضافة؛ فالمستثمر يتحمل مخاطر الخطأ في التغيير مقابل فرصة الصواب فيه.
كثيرًا ما يُخلط بين هذا النهج وتوقيت السوق، لكنه في الواقع غالبًا ما يكون محكومًا بحدود. لا تتحرك المحفظة إلا ضمن حدود محددة حول أوزانها الاستراتيجية، فلا تبتعد أبدًا عن أساسها. وهذا القيد هو ما يفصل التعديل التكتيكي عن الرهان الشامل. ولا يُحكم على عملية تخصيص تكتيكي للأصول مُدارة جيدًا بقرار واحد، بل باتساق قراراتها على مدى دورات استثمارية متعددة.
ولا يقلّ التنفيذ أهميةً عن القرار نفسه. تتيح صناديق المؤشرات المتداولة عالية السيولة تغيير الأوزان بسرعة وبتكلفة منخفضة، ولذلك فهي الأداة الشائعة لهذا النهج. وتعني هذه السيولة إمكانية إجراء التعديلات دون أن تأكل فروق الأسعار الواسعة العائد. فلكل تغيير تكتيكي تكلفة عند التنفيذ، وأي استراتيجية تعتمد على الإشارات عليها أن تحتسب تكلفة كل تعديل.
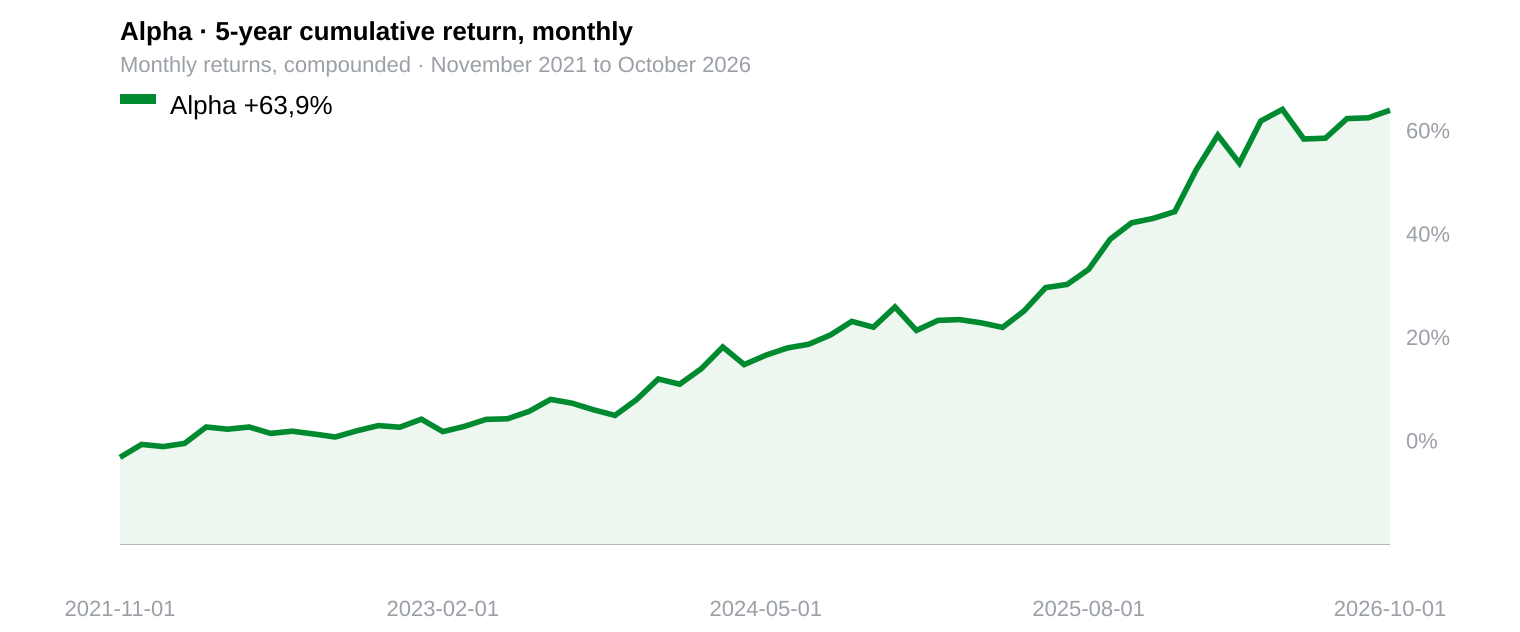
و«ألفا» هي استراتيجية تخصيص تكتيكي للأصول تديرها AnalytIQ. تطبق الاستراتيجية إطارًا يشمل الأسهم والسلع والعقارات والتعرض للدولار الأمريكي والسندات والنقد، وتُنفَّذ بالكامل عبر صناديق مؤشرات متداولة عالية السيولة، مع إبقاء الباقي نقدًا. وننشر دوريًا تفاصيل توزيع الأصول والعوائد والأداء التراكمي، لتتابعوا تطور الاستراتيجية خطوة بخطوة، لا أن تكتفوا بأبرز محطاتها.
لا تعد استراتيجية التخصيص التكتيكي للأصول بالتفوق على السوق كل شهر، بل بعملية محددة المعالم، ومخاطر مضبوطة، وسجل أداء قابل للتحقق. وهذا معيار أنفع للمستثمر من مجرد وعد بأداء متفوق.
تخصيص ألفا، نوفمبر 2026
السلع 21.4%، الأسهم الدولية 17.5%، مؤشر S&P 500 12.7%، أسهم الشركات الأمريكية الصغيرة 7.5%، العقارات الأمريكية 3.6%، الدولار الأمريكي 3.0%، قطاع الطاقة 3.3%، أسهم الشركات الأمريكية الكبيرة ذات القيمة 2.8%، الأسهم الألمانية 2.5%، الأسهم اليابانية 2.2%، أسهم الشركات الدولية الصغيرة 1.8%، الأسهم السنغافورية 1.3%، الأسهم البرازيلية 1.3%، قطاع المرافق 0.8%، والنقد 18.3%.
أبرز النقاط
- يعدّل التخصيص التكتيكي للأصول (TAA) أوزان المحفظة حول قاعدة استراتيجية، ضمن حدود محددة سلفًا.
- قيمة هذا النهج تكمن في اتساق العملية، لا في أي تعديل منفرد.
- تعتمد «ألفا»، وهي استراتيجية TAA تديرها AnalytIQ، على صناديق مؤشرات متداولة عالية السيولة، وتُبقي الباقي نقدًا.