
在摧毁过拟合回测的市场中,更简单的策略才能活下来
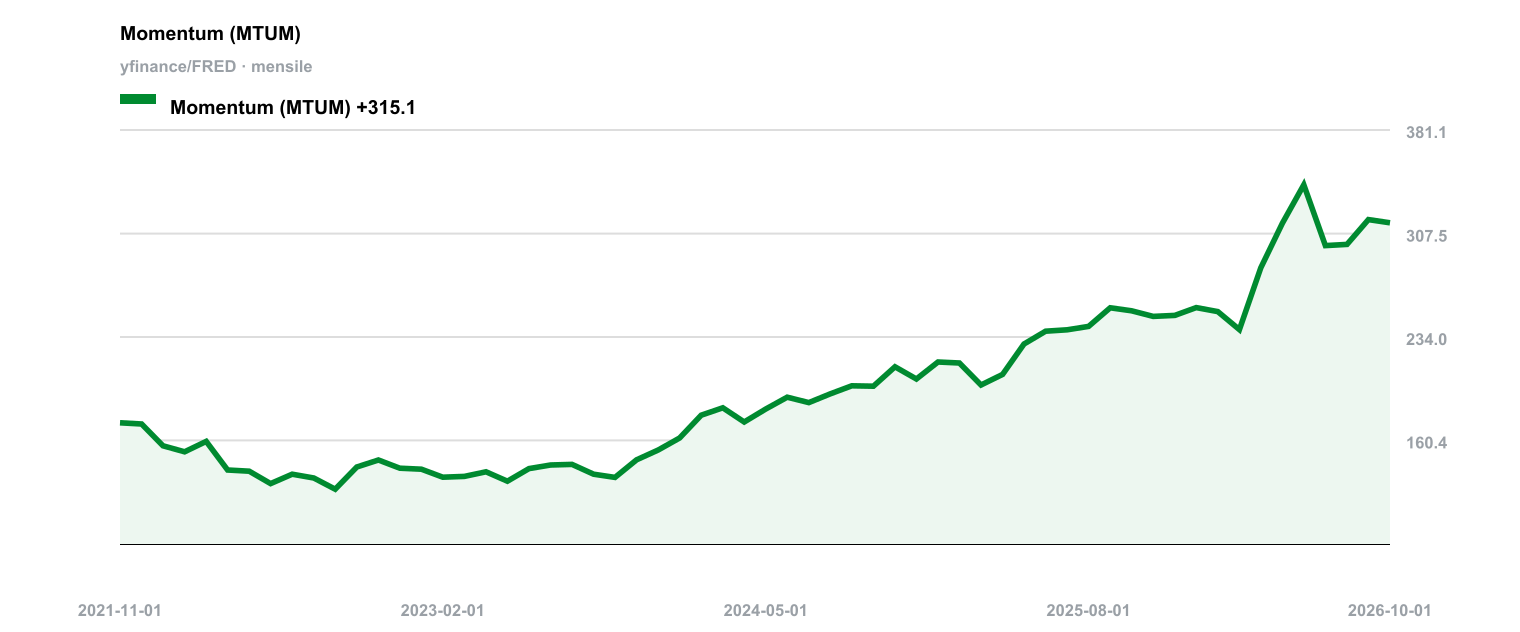
回测里堆砌参数换不来更可靠的回报。战术性资产配置不是死守一套固定的策略组合,而是靠动量、估值和波动率等量化信号去调仓。目标很明确:改善风险收益比,尤其在危机中压住回撤。但学术文献和实盘经验都指向同一个结构性权衡:纸面上最漂亮的策略,一碰到未知数据往往摔得最惨。
机构多因子策略把趋势跟踪、利差和价值策略揉在一起,覆盖股票、固收、外汇和大宗商品等流动性强的期货。Moskowitz 等(2012)研究了时间序列动量,Asness 等(2013)则考察了跨资产的价值与动量策略。这些模型用风险平价和波动率目标来调节敞口。Hurst 等(2017)拿跨越一个多世纪的数据集跑了一遍趋势跟踪策略。AQR、Man AHL 这类机构 CTA 靠这套方法吸纳了数十亿美元资金。短板在于成本:扣除交易费用后,夏普比率预计要比费前结果掉 20% 到 30%。
第二类策略主要依托 Wouter Keller 开发的保护性动量框架,比如 HAA、PAA、VAA 和 BAA 等变体。它们用预警资产生成二元信号——要么拥抱风险,要么规避风险——通常再结合相对动量挑进攻型资产。麻烦在于自由参数太多:广度阈值、多个回溯期、预警资产的选取,全都在推高过拟合风险。QuantConnect 等论坛上独立复现的结果系统性地表明,复现结果比原论文差一截。更要命的是,它们恰恰在最该起作用的时刻失灵,比如 2020 年 3 月的崩盘。公开回测还显示,这类策略的管理容量极其有限,大概只能装下几百万美元。
第三类是单参数战术配置,实证支撑最硬。Mebane Faber 的研究(2007 年发表,2018 年更新)只做一件事:拿五类资产的月末价格去跟 10 个月移动平均线比。它的稳健性来自一点——换成 6 个月、8 个月或 12 个月回溯期,结果都差不多,说明模型不靠脆弱的优化活着。研究人员在美国以外市场(包括南非)成功复制了它,即使计入交易成本结论依然成立。这一脉络还包括《常春藤组合》(Ivy Portfolio),即同一原理的多资产扩展;以及 Gary Antonacci 的双重动量(Dual Momentum),把美股与非美股票之间的相对动量,同债券的绝对动量过滤结合起来。
复杂策略在回测里总能跑出更高的夏普比率,可一旦面对新数据就露怯。参数极少的简单策略账面收益或许平淡,但在长周期历史数据和不同市场环境下韧性更强。对必须在压力下信赖模型的投资者来说,实证上的可靠性远比理论上的最高收益重要。
参考文献
Moskowitz, Ooi, Pedersen (2012)
Time Series Momentum
Asness, Moskowitz, Pedersen (2013)
Value and Momentum Everywhere
Hurst, Ooi, Pedersen (2017)
A Century of Evidence on Trend-Following Investing
Asness, Frazzini, Pedersen (2012)
Leverage Aversion and Risk Parity
Antonacci (2012)
Risk Premia Harvesting Through Momentum
Faber (2018)
Practical Applications of A Quantitative Approach to Tactical Asset Allocation Revisited 10 Years Later
要点
- 往战术模型里加参数只会推高过拟合风险、拖累样本外表现,保护性动量策略的独立复现实验已经反复证明了这一点。
- 有数十年研究背书的机构多因子模型能承接大资金,但交易成本会使夏普比率压缩 20% 到 30%。
- 像价格与 10 个月移动平均线比较这样的单参数策略,回测数字未必亮眼,却能在不同地区和市场环境下持续有效。