
Las estrategias más simples sobreviven en mercados que destruyen las pruebas retrospectivas sobreajustadas
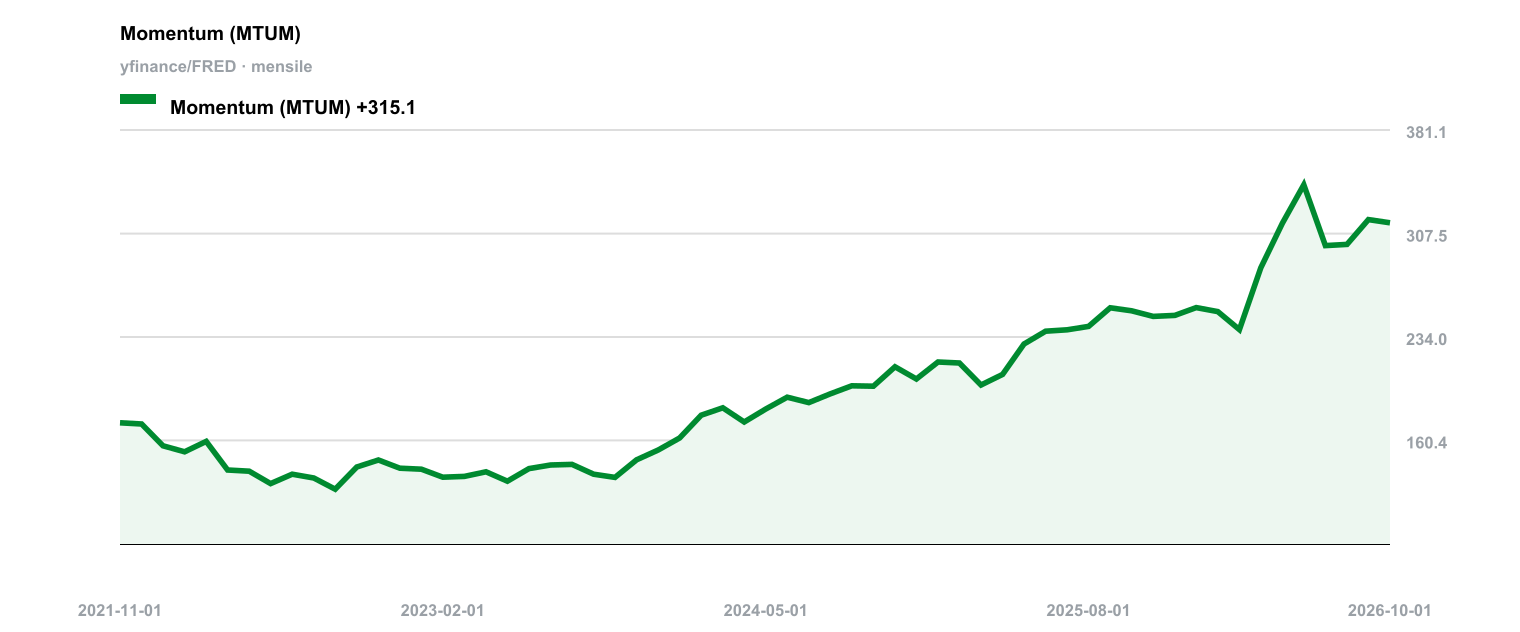
Más parámetros en una prueba retrospectiva no garantizan resultados más fiables. La asignación táctica de activos ajusta la ponderación de la cartera entre clases de activos mediante señales cuantitativas —momentum, valoración y volatilidad— en lugar de mantener una combinación estratégica fija. El objetivo es mejorar el perfil riesgo-rentabilidad, sobre todo reduciendo las pérdidas durante las crisis. Sin embargo, la literatura académica y profesional revela una disyuntiva estructural: las estrategias que parecen más prometedoras sobre el papel suelen deteriorarse más rápido al aplicarlas a datos no vistos.
El enfoque multifactorial institucional combina seguimiento de tendencias, carry y valor en futuros líquidos de acciones, renta fija, divisas y materias primas. Moskowitz, Ooi y Pedersen (2012) estudiaron el momentum de series temporales, mientras que Asness, Moskowitz y Pedersen (2013) examinaron el valor y el momentum entre distintos activos. Estos modelos ponderan las exposiciones mediante paridad de riesgo y objetivos de volatilidad. Hurst, Ooi y Pedersen (2017) probaron el seguimiento de tendencias en conjuntos de datos que abarcan más de un siglo. Los CTA institucionales, como AQR y Man AHL, emplean estos métodos para absorber miles de millones de dólares en capital. La limitación es el coste: los ratios de Sharpe después de costes se comprimen entre un 20 % y un 30 % respecto a los resultados antes de costes.
Una segunda línea de investigación se apoya en estrategias de momentum protector desarrolladas principalmente por Wouter Keller a través de variantes como HAA, PAA, VAA y BAA. Estos enfoques utilizan activos centinela para generar una señal binaria de propensión o aversión al riesgo, a menudo combinada con la selección de activos ofensivos mediante momentum relativo. El problema radica en la gran cantidad de parámetros libres: umbrales de amplitud, múltiples periodos de análisis retrospectivo y elección de activos de alerta temprana, lo que eleva el riesgo de sobreajuste. Las replicaciones independientes publicadas en foros como QuantConnect muestran sistemáticamente peores resultados que los artículos originales. Y, lo que es más importante, fallan precisamente cuando la protección debería activarse, como en la caída de marzo de 2020. Las pruebas retrospectivas públicas también sugieren una capacidad de gestión extremadamente limitada, del orden de unos pocos millones de dólares.
La tercera línea de investigación, la asignación táctica de un solo parámetro, ofrece la validación empírica más sólida. El trabajo de Mebane Faber (2007, actualizado en 2018) compara el precio de fin de mes con una media móvil de diez meses en cinco clases de activos. Su robustez reside en que se obtienen resultados similares con periodos de seis, ocho o doce meses, lo que indica que el modelo no depende de una optimización frágil. Diversos investigadores lo han replicado con éxito en mercados fuera de Estados Unidos, incluida Sudáfrica, con resultados consistentes incluso tras descontar los costes de transacción. Esta familia incluye la Cartera Ivy —una extensión multiactivo del mismo principio— y el Dual Momentum de Gary Antonacci, que combina el momentum relativo entre acciones estadounidenses y extranjeras con un filtro de momentum absoluto hacia los bonos.
Las estrategias sofisticadas prometen ratios de Sharpe más altos en las pruebas retrospectivas, pero tienden a deteriorarse al enfrentarse a datos nuevos. Las más sencillas, basadas en un número mínimo de parámetros, ofrecen rentabilidades más modestas sobre el papel, pero mayor resiliencia a lo largo de extensos periodos históricos y en distintos mercados. Para un inversor que debe confiar en un modelo en momentos de estrés, la fiabilidad empírica supera la rentabilidad máxima teórica.
Referencias
Moskowitz, Ooi, Pedersen (2012)
Time Series Momentum
Asness, Moskowitz, Pedersen (2013)
Value and Momentum Everywhere
Hurst, Ooi, Pedersen (2017)
A Century of Evidence on Trend-Following Investing
Asness, Frazzini, Pedersen (2012)
Leverage Aversion and Risk Parity
Antonacci (2012)
Risk Premia Harvesting Through Momentum
Faber (2018)
Practical Applications of A Quantitative Approach to Tactical Asset Allocation Revisited 10 Years Later
Puntos clave
- Añadir parámetros a un modelo táctico aumenta el riesgo de sobreajuste y degrada la rentabilidad fuera de muestra, como demuestran sistemáticamente las replicaciones independientes de estrategias de momentum protector.
- Los modelos institucionales multifactoriales, respaldados por décadas de investigación, pueden absorber grandes flujos de capital, pero los costes de transacción reducen sus ratios de Sharpe entre un 20 % y un 30 %.
- Las estrategias de un solo parámetro, como comparar precios con una media móvil de 10 meses, ofrecen resultados menos espectaculares en las pruebas retrospectivas, pero mantienen su eficacia en distintas geografías y regímenes de mercado.