
Простые стратегии выдерживают испытания на рынках, которые разрушают результаты переобученных бэктестов
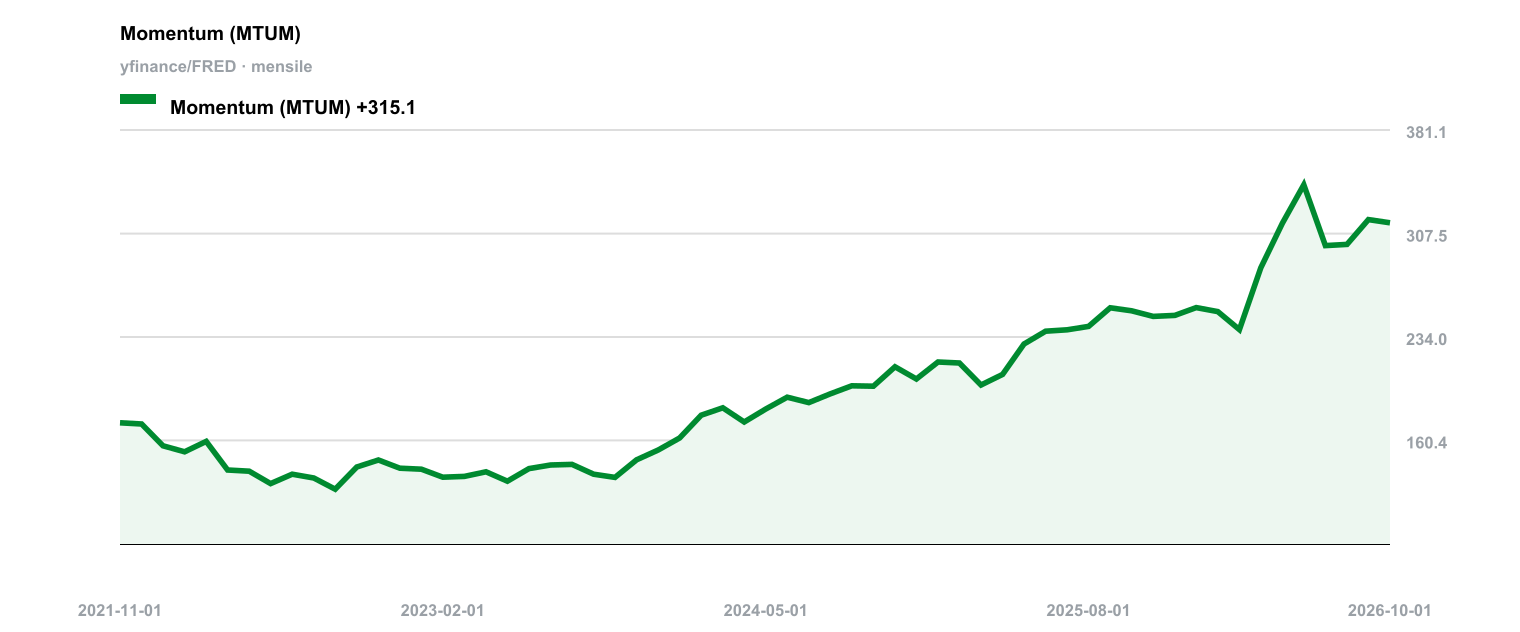
Увеличение числа параметров в бэктесте не делает доходность надежнее. Тактическое распределение активов меняет веса классов активов в портфеле по количественным сигналам — импульсу, оценке и волатильности, — а не держится за фиксированную стратегическую пропорцию. Цель — улучшить профиль риска и доходности, прежде всего сократить просадки в кризисы. Но и академические работы, и практика показывают жесткий компромисс: стратегии, которые эффектнее всего смотрятся на бумаге, быстрее всего теряют силу на новых данных.
Институциональный многофакторный подход объединяет следование за трендом, кэрри и стоимостной анализ на ликвидных фьючерсах на акции, облигации, валюты и сырьевые товары. Moskowitz, Ooi и Pedersen (2012) изучали импульс временных рядов, а Asness, Moskowitz и Pedersen (2013) — стоимостной анализ и импульс разных активов. Риск в таких моделях взвешивается через паритет рисков и целевой уровень волатильности. Hurst, Ooi и Pedersen (2017) протестировали следование за трендом на данных более чем за столетие. Институциональные CTA вроде AQR и Man AHL привлекают этими методами миллиарды долларов капитала. Ограничение — издержки: после сделок коэффициент Шарпа падает примерно на 20–30% по сравнению с результатами до их учета.
Второе направление — защитные импульсные стратегии, разработанные в основном Уотером Келлером в вариантах HAA, PAA, VAA и BAA. Они используют активы-индикаторы, чтобы генерировать бинарный сигнал «риск включен» или «риск выключен», часто выбирая наступательные активы по относительному импульсу. Проблема — обилие свободных параметров: пороговые значения ширины, несколько периодов ретроспективы, выбор активов-«канареек». Все это повышает риск переобучения. Независимые тесты, опубликованные, например, на QuantConnect, систематически дают результаты хуже оригинальных работ. Что еще важнее, защита отказывает именно тогда, когда должна сработать, — как при обвале в марте 2020 года. Публичные бэктесты показывают и крайне низкую емкость: речь идет о нескольких миллионах долларов.
Третий подход — тактическое распределение активов с одним параметром — опирается на самую убедительную эмпирику. Mebane Faber (2007, обновлено в 2018) сравнивает цену на конец месяца с 10-месячной скользящей средней по пяти классам активов. Модель надежна потому, что близкие результаты получаются и на 6-, 8- или 12-месячных периодах: значит, она не висит на хрупкой оптимизации. Исследователи успешно воспроизвели ее на рынках за пределами США, включая ЮАР, со стабильными результатами даже после учета транзакционных издержек. К этому семейству относятся Ivy Portfolio — мультиактивное расширение того же принципа — и Dual Momentum Гэри Антоначчи, где относительный импульс между акциями США и остального мира сочетается с фильтром абсолютного импульса в пользу облигаций.
Сложные стратегии обещают высокие коэффициенты Шарпа на исторических данных, но, как правило, сдают при встрече с новыми. Простые стратегии с минимумом параметров выглядят на бумаге скромнее, зато устойчивее на длинных отрезках истории и на разных рынках. Если инвестору нужна модель, которой можно доверять в стрессе, эмпирическая надежность важнее теоретического максимума доходности.
Источники
Moskowitz, Ooi, Pedersen (2012)
Time Series Momentum
Asness, Moskowitz, Pedersen (2013)
Value and Momentum Everywhere
Hurst, Ooi, Pedersen (2017)
A Century of Evidence on Trend-Following Investing
Asness, Frazzini, Pedersen (2012)
Leverage Aversion and Risk Parity
Antonacci (2012)
Risk Premia Harvesting Through Momentum
Faber (2018)
Practical Applications of A Quantitative Approach to Tactical Asset Allocation Revisited 10 Years Later
Ключевые выводы
- Каждый новый параметр в тактической модели повышает риск переобучения и ухудшает результаты вне выборки — независимые тесты защитных импульсных стратегий раз за разом это подтверждают.
- Многофакторные институциональные модели, подкрепленные десятилетиями исследований, способны принимать крупный капитал, но транзакционные издержки снижают их коэффициенты Шарпа на 20–30%.
- Однопараметрические стратегии — например, сравнение цены с 10-месячной скользящей средней — дают менее впечатляющие бэктесты, зато сохраняют эффективность в разных регионах и рыночных условиях.