
Le strategie più semplici sopravvivono ai mercati che distruggono i backtest sovradattati
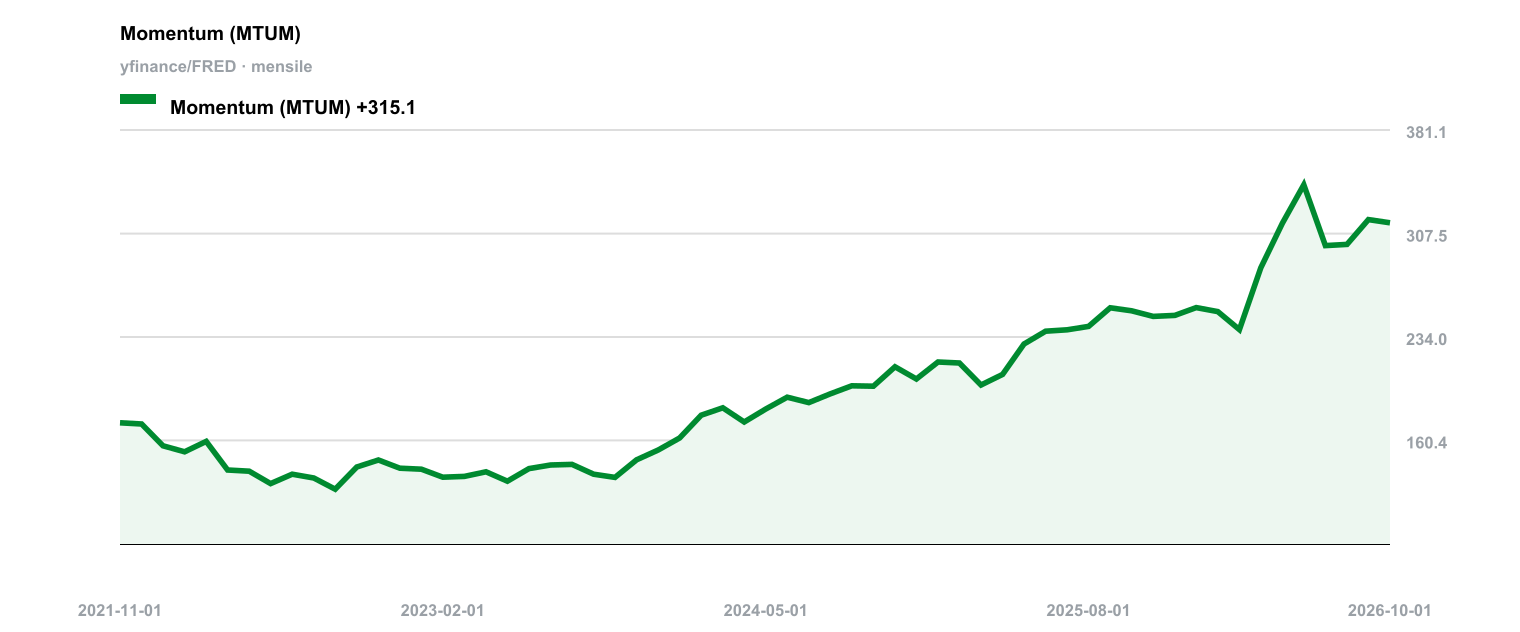
Più parametri in un backtest non significano rendimenti più affidabili. L'allocazione tattica degli asset regola i pesi del portafoglio tra le diverse classi di attività usando segnali quantitativi come momentum, valutazione e volatilità, anziché appoggiarsi a una combinazione strategica fissa. L'obiettivo è migliorare il profilo rischio-rendimento, soprattutto riducendo i drawdown durante le crisi. Ma la letteratura accademica e professionale mette in luce un compromesso strutturale: le strategie che sulla carta sembrano funzionare meglio sono spesso quelle che si deteriorano più in fretta quando vengono applicate a dati mai visti prima.
L'approccio istituzionale multifattoriale combina trend following, carry e value su future liquidi di azioni, obbligazioni, valute e materie prime. Moskowitz, Ooi e Pedersen (2012) hanno studiato il momentum delle serie temporali, mentre Asness, Moskowitz e Pedersen (2013) hanno esaminato il value e il momentum cross-asset. Questi modelli ponderano le esposizioni attraverso la parità di rischio e il targeting della volatilità. Hurst, Ooi e Pedersen (2017) hanno testato il trend following su dataset che coprono oltre un secolo. I CTA istituzionali come AQR e Man AHL usano questi metodi per assorbire miliardi di dollari di capitale. Il limite sono i costi: i rapporti di Sharpe post-transazione si comprimono di circa il 20-30 per cento rispetto ai risultati pre-costo.
Un secondo filone si basa sulle strategie di momentum protettivo sviluppate principalmente da Wouter Keller attraverso varianti come HAA, PAA, VAA e BAA. Questi approcci usano asset sentinella per generare un segnale binario di risk-on o risk-off, spesso combinato con la selezione di asset offensivi in base al momentum relativo. Il problema sta nell'elevato numero di parametri liberi — soglie di breadth, molteplici periodi di lookback, scelta dei canary asset — che fa salire il rischio di overfitting. Le repliche indipendenti pubblicate su forum come QuantConnect mostrano sistematicamente risultati peggiori rispetto agli studi originali. E, cosa ancora più importante, falliscono proprio nei momenti in cui la protezione dovrebbe scattare, come nel crollo di marzo 2020. I backtest disponibili pubblicamente suggeriscono inoltre una capacità di gestione estremamente limitata, dell'ordine di pochi milioni di dollari.
Il terzo filone, l'allocazione tattica a parametro singolo, offre la validazione empirica più solida. Il lavoro di Mebane Faber (2007, aggiornato nel 2018) confronta il prezzo di fine mese con una media mobile a dieci mesi su cinque classi di attività. La robustezza deriva dal fatto che risultati simili emergono anche usando periodi di osservazione di sei, otto o dodici mesi, a dimostrazione che il modello non dipende da un'ottimizzazione fragile. I ricercatori lo hanno replicato con successo su mercati fuori dagli Stati Uniti, Sudafrica compreso, ottenendo risultati coerenti anche al netto dei costi di transazione. Questa famiglia comprende l'Ivy Portfolio, un'estensione multi-asset dello stesso principio, e il Dual Momentum di Gary Antonacci, che combina il momentum relativo tra azioni statunitensi ed estere con un filtro di momentum assoluto verso le obbligazioni.
Le strategie più sofisticate promettono indici di Sharpe più alti nei backtest, ma tendono a peggiorare quando vengono messe alla prova su nuovi dati. Quelle più semplici, fondate su un numero minimo di parametri, offrono rendimenti più modesti sulla carta, ma reggono molto meglio su lunghi periodi storici e in mercati diversi. Per un investitore che deve affidarsi a un modello nei momenti di stress, l'affidabilità empirica pesa più della massima performance teorica.
Riferimenti
Moskowitz, Ooi, Pedersen (2012)
Time Series Momentum
Asness, Moskowitz, Pedersen (2013)
Value and Momentum Everywhere
Hurst, Ooi, Pedersen (2017)
A Century of Evidence on Trend-Following Investing
Asness, Frazzini, Pedersen (2012)
Leverage Aversion and Risk Parity
Antonacci (2012)
Risk Premia Harvesting Through Momentum
Faber (2018)
Practical Applications of A Quantitative Approach to Tactical Asset Allocation Revisited 10 Years Later
Punti chiave
- Aggiungere parametri a un modello tattico aumenta il rischio di overfitting e degrada le prestazioni out-of-sample, come dimostrano costantemente le repliche indipendenti delle strategie di momentum protettivo.
- I modelli istituzionali multifattoriali, sostenuti da decenni di ricerca, possono assorbire ingenti flussi di capitale, ma i costi di transazione comprimono i loro rapporti di Sharpe del 20-30 per cento.
- Le strategie a parametro singolo, come il confronto dei prezzi con una media mobile a dieci mesi, danno risultati meno eclatanti nei backtest, ma mantengono la loro efficacia in diverse aree geografiche e regimi di mercato.