
Einfachere Strategien überleben Märkte, die überangepasste Backtests zerstören
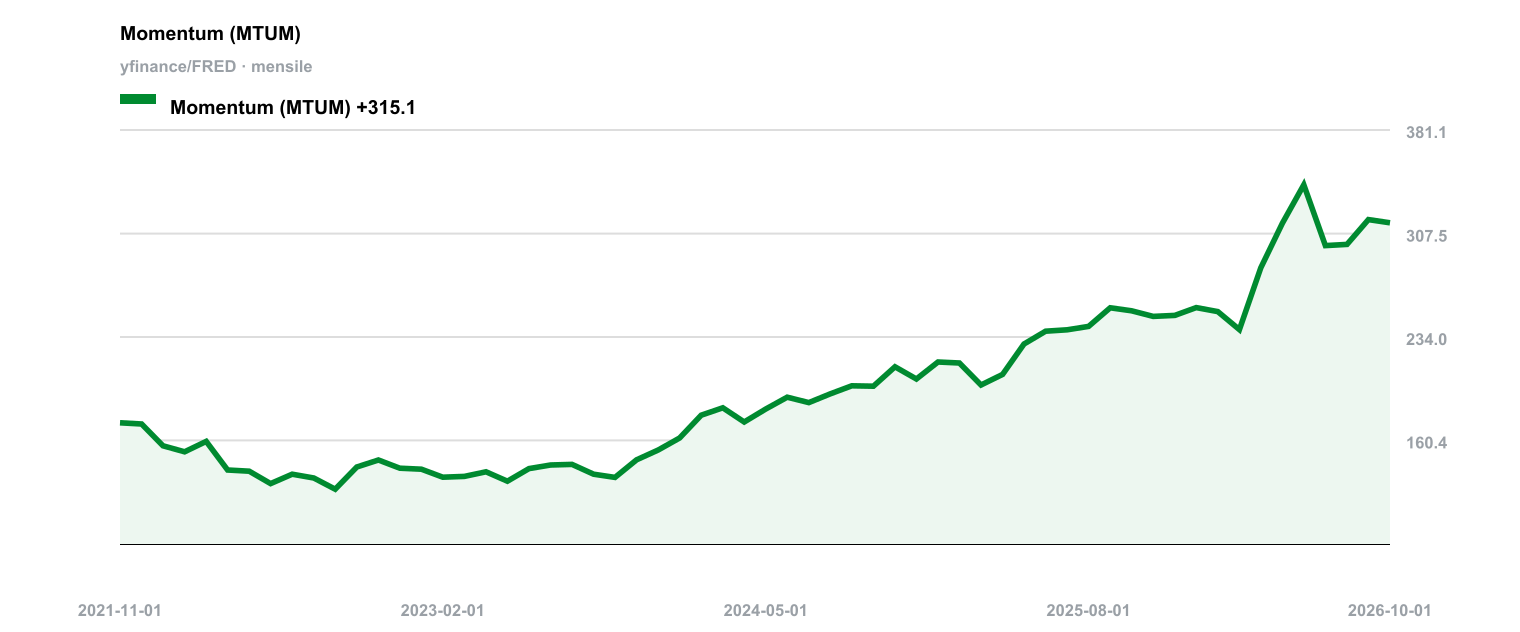
Mehr Parameter in einem Backtest führen nicht zu zuverlässigeren Renditen. Die taktische Vermögensallokation passt die Portfoliogewichtung über verschiedene Anlageklassen hinweg anhand quantitativer Signale wie Momentum, Bewertung und Volatilität an, anstatt eine feste strategische Mischung beizubehalten. Ziel ist es, das Risiko-Rendite-Profil zu verbessern, insbesondere durch die Reduzierung von Drawdowns in Krisenzeiten. Die wissenschaftliche und praxisorientierte Literatur zeigt jedoch einen strukturellen Zielkonflikt auf: Strategien, die auf dem Papier vielversprechend erscheinen, verschlechtern sich oft am schnellsten, wenn sie auf unbekannte Daten angewendet werden.
Der institutionelle Multi-Faktor-Ansatz kombiniert Trendfolge-, Carry- und Value-Analysen über liquide Futures auf Aktien, Anleihen, Währungen und Rohstoffe. Moskowitz, Ooi und Pedersen (2012) untersuchten das Momentum in Zeitreihen, während Asness, Moskowitz und Pedersen (2013) Value- und Momentum-Analysen über verschiedene Anlageklassen hinweg analysierten. Diese Modelle gewichten Engagements mittels Risikoparität und Volatilitäts-Targeting. Hurst, Ooi und Pedersen (2017) testeten Trendfolge-Analysen anhand von Datensätzen, die sich über mehr als ein Jahrhundert erstrecken. Institutionelle CTAs wie AQR und Man AHL setzen diese Methoden ein, um Milliardenbeträge zu verwalten. Die Einschränkung liegt in den Kosten: Die Sharpe Ratios sinken nach Transaktionen schätzungsweise um 20 bis 30 % im Vergleich zu den Ergebnissen vor Kosten.
Ein zweiter Ansatz basiert auf protektiven Momentum-Strategien, die hauptsächlich von Wouter Keller entwickelt wurden – etwa durch Varianten wie HAA, PAA, VAA und BAA. Diese Ansätze nutzen Sentinel-Anlagen, um ein binäres Risikosignal (Risiko an/Risiko aus) zu generieren, oft kombiniert mit der Auswahl offensiver Werte anhand ihres relativen Momentums. Problematisch ist die hohe Anzahl freier Parameter, darunter Breitenschwellenwerte, mehrere Rückblickzeiträume und die Wahl der Sentinel-Anlagen, was das Risiko einer Überanpassung erhöht. Unabhängige Replikationen, die in Foren wie QuantConnect veröffentlicht wurden, zeigen systematisch schlechtere Ergebnisse als die Originalstudien. Noch wichtiger: Sie versagen genau dann, wenn der Schutz greifen sollte – wie beim Crash im März 2020. Öffentlich zugängliche Backtests deuten zudem auf eine extrem begrenzte Managementkapazität in der Größenordnung von wenigen Millionen Dollar hin.
Der dritte Ansatz – die taktische Allokation mit einem einzigen Parameter – bietet die stärkste empirische Validierung. Mebane Fabers Arbeit (2007, aktualisiert 2018) vergleicht den Monatsendkurs mit einem gleitenden Zehnmonatsdurchschnitt über fünf Anlageklassen. Die Robustheit des Modells beruht darauf, dass sich ähnliche Ergebnisse auch bei Betrachtungszeiträumen von sechs, acht oder zwölf Monaten ergeben. Das zeigt: Das Modell basiert nicht auf einer fragilen Optimierung. Forscher haben es erfolgreich auf Märkten außerhalb der USA repliziert, darunter Südafrika, und dabei auch nach Berücksichtigung von Transaktionskosten konsistente Ergebnisse erzielt. Zu dieser Modellfamilie gehören das Ivy Portfolio – eine Multi-Asset-Erweiterung desselben Prinzips – und Gary Antonaccis Dual Momentum, das die relative Momentum-Beziehung zwischen US-amerikanischen und ausländischen Aktien mit einem absoluten Momentum-Filter in Richtung Anleihen kombiniert.
Komplexe Strategien versprechen höhere Sharpe Ratios in Backtests, verschlechtern sich aber tendenziell bei neuen Daten. Einfachere Strategien, die auf einer minimalen Anzahl von Parametern basieren, bieten zwar theoretisch bescheidenere Renditen, weisen aber über lange historische Zeiträume und in verschiedenen Märkten eine höhere Stabilität auf. Für einen Anleger, der in Stresssituationen einem Modell vertrauen muss, ist die empirische Zuverlässigkeit wichtiger als die theoretische Maximalperformance.
Quellen
Moskowitz, Ooi, Pedersen (2012)
Time Series Momentum
Asness, Moskowitz, Pedersen (2013)
Value and Momentum Everywhere
Hurst, Ooi, Pedersen (2017)
A Century of Evidence on Trend-Following Investing
Asness, Frazzini, Pedersen (2012)
Leverage Aversion and Risk Parity
Antonacci (2012)
Risk Premia Harvesting Through Momentum
Faber (2018)
Practical Applications of A Quantitative Approach to Tactical Asset Allocation Revisited 10 Years Later
Kernaussagen
- Das Hinzufügen von Parametern zu einem taktischen Modell erhöht das Risiko der Überanpassung und verschlechtert die Leistung außerhalb der Stichprobe, wie unabhängige Replikationen von Schutzmomentumstrategien durchweg zeigen.
- Institutionelle Multi-Faktor-Modelle, die auf jahrzehntelanger Forschung basieren, können große Kapitalströme absorbieren, aber Transaktionskosten verringern ihre Sharpe Ratios um 20 bis 30 %.
- Strategien mit nur einem Parameter, wie der Vergleich von Preisen mit einem gleitenden Zehnmonatsdurchschnitt, liefern zwar weniger spektakuläre Backtests, behalten aber ihre Wirksamkeit über verschiedene Regionen und Marktregime hinweg.