霍尔木兹海峡持续关闭,石油生产商遭受重创
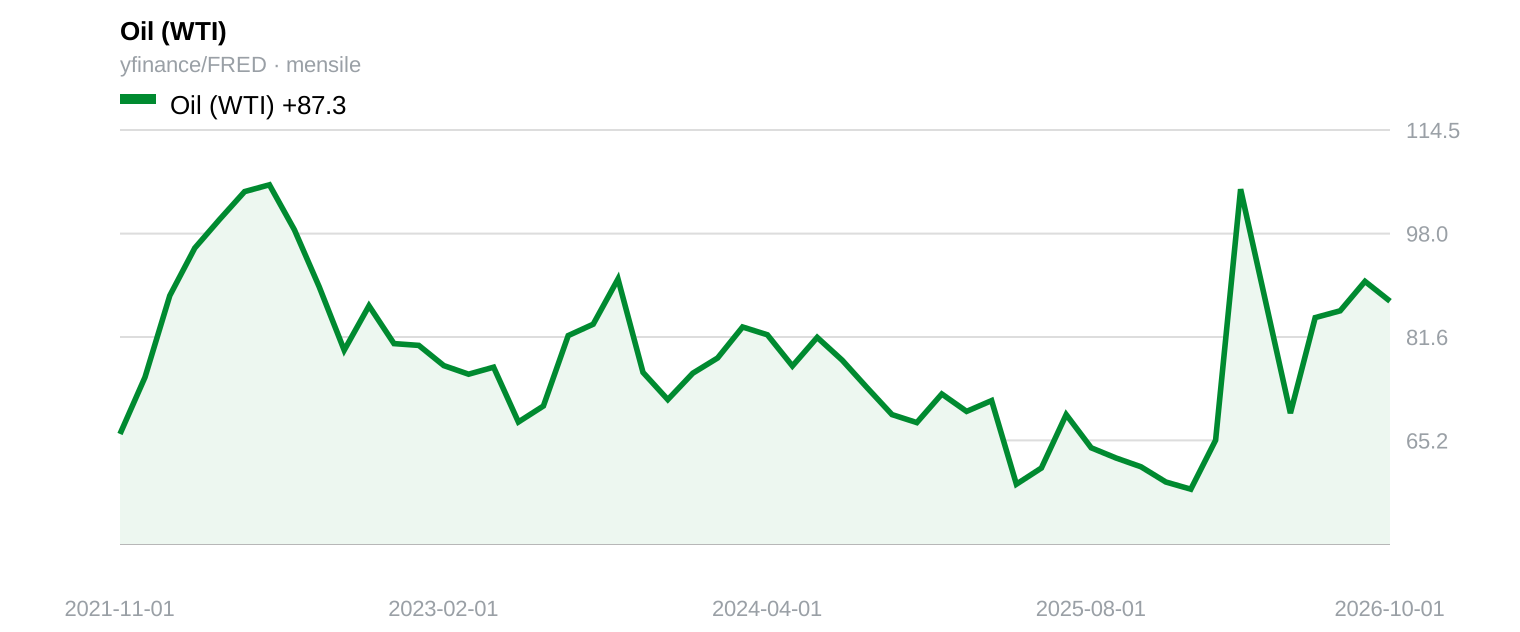
油轮一旦停止通过霍尔木兹海峡,人们通常认为石油出口国会因此暴富。自1973年以来,每一次能源危机都是如此:油价飙升,生产商攫取暴利,进口国承受损失。然而,2026年2月的冲突打破了这一模式。与以往财富从消费者流向生产商不同,此次封锁把原油困在了海湾内,让该地区最重要的资产变成了无人能运走的库存。
世界银行2026年的一份报告记录了这种经济逆转。海合会成员国经济今年预计平均萎缩4.3%。报告指出,以往的供应中断靠推高油价让生产商获利,而此次封锁直接给坐拥石油储备的国家压上了最沉重的负担。地下的石油如果运不到炼油厂,就一文不值。过去30年里,迪拜、利雅得和多哈的建设全靠出口支撑,而这些依赖出口的财政模式一夜之间失效了。
与此同时,石油进口国的表现好于预期。同一份文件预测,区域石油进口国的经济增速将从去年的3.9%加快至2026年的4.3%。其他地区需求下降和贸易流向重新调整缓解了它们受到的冲击。去一趟封锁区外的港口就能看清这种分化:过去在杰贝阿里港排队的船只,如今改在萨拉拉或卡拉奇卸货,钱付给了当地码头工人——六个月前他们根本赚不到这笔收入。出口国萎缩、进口国扩张,暴露出一种结构性脆弱;数十年来主权财富基金本该消除这种脆弱,但显然并未奏效。
当然,市场共识早已预设了复苏蓝图。如果冲突在年底前平息,世界银行预测,不含伊朗在内的区域经济增速将在2027年反弹至7.8%。整天做电子表格的分析师偏爱V型复苏,因为算起来干净利落。但一份预测封锁结束后经济就迅速回到趋势线的报告,那等于把这场中断当成按下了暂停键,而不是一颗炸弹。
报告作者暗示,经济反弹可能只是虚构。即使航道重新开放,耗尽的财政缓冲、推迟的资本开支和受损的基础设施也不会自行修复。政府在封锁期间烧光现金储备来维持预算,封锁结束后刺激经济的能力也更弱了。转战其他市场的承包商不可能按时回来。港口和管道的物理损坏需要数年才能修好,无论宏观模型对2027年的产出缺口做出怎样的假设。
投资者若基于7.8%的反弹预期买入海湾资产,就等于假设时间可以倒流。但事实并非如此。从2月至今,损失的资本已经回不来了。项目延期造成的损失是长达数十年的生产力折损,而不是几个季度的收益递延。闲置的起重机、空荡荡的劳工营、收益率处于困境水平的国债——这些迹象摆在眼前,不用等官方修正数据就已经说明了一切。
真正的问题不在于船只最终能否通过海峡,它们肯定能过。问题在于,届时它们服务的将是什么样的经济体。封锁不只是打断现金流,它重置了所有未来复利增长的基准线。任何预测经济会恢复到战前水平的人,都把航道重开与被摧毁资本的复活混为一谈了。市场可以容忍延误,但绝不会补偿沉没成本。
References
World Bank, 2026
Middle East Conflict Further Weakens Regional Outlook, with Gulf Oil Exporters Hit Hardest
Key takeaways
- 世界银行一份报告称,海峡关闭对石油出口国的打击大于进口国,颠覆了数十年来能源冲击的逻辑。
- 海合会经济体预计萎缩4.3%,而区域石油进口国增速加快至4.3%。
- 世界银行报告指出,缓冲资金耗尽和基础设施受损,使预计的7.8%经济反弹难以如期实现。