
Des stratégies plus simples survivent sur des marchés qui détruisent les backtests surajustés
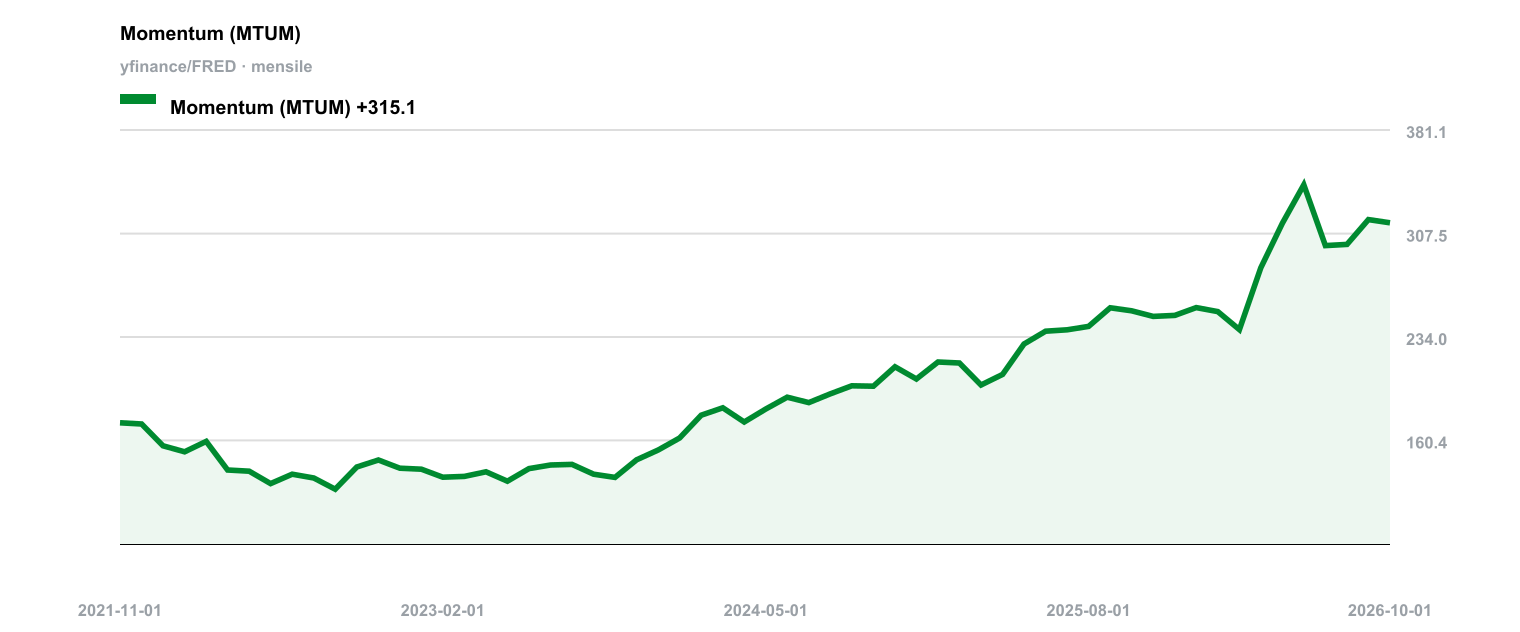
Multiplier les paramètres d'un backtest ne garantit pas des rendements plus fiables. L'allocation d'actifs tactique fait varier la pondération du portefeuille entre les différentes classes d'actifs en fonction de signaux quantitatifs — dynamique, valorisation, volatilité — plutôt que de s'en tenir à une combinaison stratégique fixe. L'objectif : améliorer le profil risque-rendement, notamment en limitant les pertes en période de crise. La littérature académique et professionnelle met toutefois en évidence un compromis structurel : les stratégies qui paraissent les plus performantes sur le papier sont souvent celles qui se dégradent le plus vite face à des données inédites.
L'approche institutionnelle multifactorielle combine suivi de tendance, portage et valorisation sur des contrats à terme liquides couvrant actions, obligations, devises et matières premières. Moskowitz, Ooi et Pedersen (2012) ont étudié le momentum en séries temporelles, tandis qu'Asness, Moskowitz et Pedersen (2013) se sont penchés sur la valeur et le momentum interclasses. Ces modèles pondèrent les expositions par la parité des risques et le ciblage de volatilité. Hurst, Ooi et Pedersen (2017) ont testé le suivi de tendance sur des jeux de données couvrant plus d'un siècle. Des CTA institutionnels comme AQR ou Man AHL utilisent ces méthodes pour absorber des milliards de dollars de capitaux. La limite tient au coût : les ratios de Sharpe après coûts de transaction se contractent de 20 à 30 % par rapport aux résultats bruts.
Une deuxième approche repose sur les stratégies de momentum protecteur, développées principalement par Wouter Keller à travers des variantes telles que HAA, PAA, VAA et BAA. Elles utilisent des actifs sentinelles pour générer un signal binaire risque activé / risque désactivé, souvent combiné à la sélection d'actifs offensifs selon le momentum relatif. Le problème vient du grand nombre de paramètres libres — seuils de largeur, multiples périodes d'observation, choix des actifs sentinelles — qui accroît le risque de surapprentissage. Les réplications indépendantes publiées sur des forums comme QuantConnect affichent systématiquement des résultats inférieurs à ceux des articles originaux. Plus grave, elles échouent précisément là où la protection devrait jouer, comme lors du krach de mars 2020. Les backtests publics suggèrent en outre une capacité de gestion extrêmement limitée, de l'ordre de quelques millions de dollars.
La troisième approche, l'allocation tactique à paramètre unique, offre la validation empirique la plus solide. Les travaux de Mebane Faber (2007, mis à jour en 2018) comparent le cours de fin de mois à une moyenne mobile sur dix mois pour cinq classes d'actifs. La robustesse du modèle tient à ce que des résultats similaires apparaissent avec des périodes d'observation de six, huit ou douze mois : il ne repose donc pas sur une optimisation fragile. Des chercheurs l'ont reproduit avec succès hors des États-Unis, notamment en Afrique du Sud, avec des résultats cohérents même après prise en compte des coûts de transaction. Cette famille de modèles comprend le portefeuille Ivy, extension multi-actifs du même principe, et le Dual Momentum de Gary Antonacci, qui combine le momentum relatif entre actions américaines et étrangères avec un filtre de momentum absolu orienté vers les obligations.
Les stratégies sophistiquées promettent des ratios de Sharpe plus élevés dans les backtests, mais ont tendance à se dégrader face à de nouvelles données. Les stratégies plus simples, fondées sur un minimum de paramètres, offrent des rendements théoriques plus modestes, mais une résilience supérieure sur de longues périodes historiques et sur différents marchés. Pour un investisseur qui doit pouvoir s'en remettre à un modèle en pleine crise, la fiabilité empirique prime sur la performance théorique maximale.
Références
Moskowitz, Ooi, Pedersen (2012)
Time Series Momentum
Asness, Moskowitz, Pedersen (2013)
Value and Momentum Everywhere
Hurst, Ooi, Pedersen (2017)
A Century of Evidence on Trend-Following Investing
Asness, Frazzini, Pedersen (2012)
Leverage Aversion and Risk Parity
Antonacci (2012)
Risk Premia Harvesting Through Momentum
Faber (2018)
Practical Applications of A Quantitative Approach to Tactical Asset Allocation Revisited 10 Years Later
Points clés
- Ajouter des paramètres à un modèle tactique accroît le risque de surapprentissage et dégrade les performances hors échantillon, comme le montrent systématiquement les réplications indépendantes des stratégies de momentum protecteur.
- Les modèles institutionnels multifactoriels, étayés par des décennies de recherche, peuvent absorber d'importants flux de capitaux, mais les coûts de transaction amputent leurs ratios de Sharpe de 20 à 30 %.
- Les stratégies à paramètre unique, comme la comparaison des cours à une moyenne mobile sur dix mois, donnent des résultats moins spectaculaires en backtest, mais conservent leur efficacité d'une zone géographique à l'autre et d'un régime de marché à l'autre.