
Chiến lược đơn giản hơn trụ vững trước những thị trường phá hủy các kiểm định ngược bị quá khớp
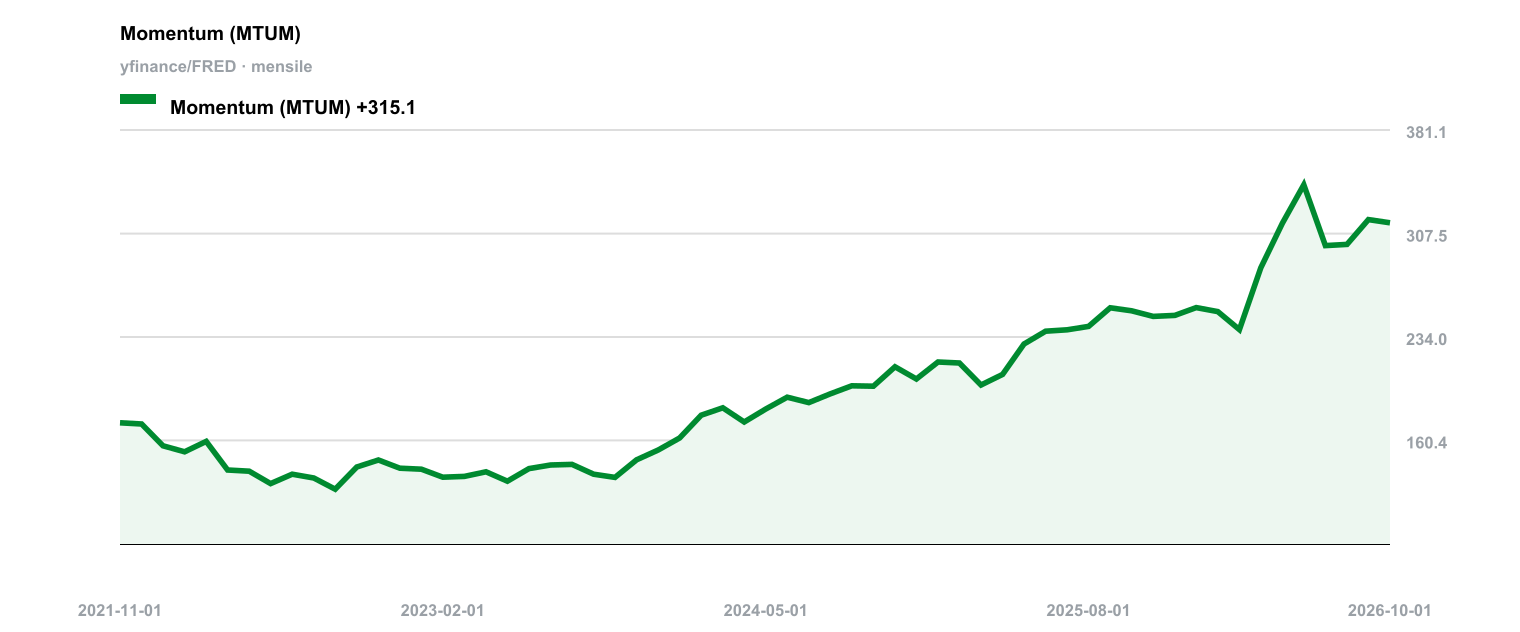
Thêm tham số vào kiểm định ngược không đồng nghĩa với việc tạo ra lợi nhuận đáng tin cậy hơn. Phân bổ tài sản chiến thuật điều chỉnh tỷ trọng danh mục giữa các loại tài sản dựa trên tín hiệu định lượng như động lượng, định giá và biến động, thay vì giữ nguyên một cơ cấu chiến lược cố định. Mục tiêu là cải thiện hồ sơ rủi ro – lợi nhuận, đặc biệt bằng cách hạn chế thua lỗ trong các đợt khủng hoảng. Tuy nhiên, cả giới học thuật lẫn thực tiễn đều chỉ ra một sự đánh đổi mang tính cấu trúc: chiến lược trông ấn tượng nhất trên lý thuyết thường suy giảm nhanh nhất khi áp dụng vào dữ liệu chưa từng thấy.
Cách tiếp cận đa yếu tố của các tổ chức kết hợp theo dõi xu hướng, chênh lệch lãi suất và giá trị trên các hợp đồng tương lai có thanh khoản cao thuộc nhóm cổ phiếu, trái phiếu, tiền tệ và hàng hóa. Moskowitz, Ooi và Pedersen (2012) nghiên cứu động lượng chuỗi thời gian, còn Asness, Moskowitz và Pedersen (2013) xem xét giá trị và động lượng đa tài sản. Các mô hình này phân bổ tỷ trọng phơi nhiễm thông qua cân bằng rủi ro và nhắm mục tiêu biến động. Hurst, Ooi và Pedersen (2017) kiểm định chiến lược theo dõi xu hướng trên tập dữ liệu trải dài hơn một thế kỷ. Các quỹ CTA tổ chức như AQR và Man AHL triển khai những phương pháp này để hấp thụ hàng tỷ USD vốn. Điểm hạn chế nằm ở chi phí: tỷ lệ Sharpe sau giao dịch ước tính giảm 20-30% so với kết quả trước khi trừ chi phí.
Một hướng đi khác dựa trên các chiến lược động lượng phòng vệ, chủ yếu do Wouter Keller phát triển qua các biến thể như HAA, PAA, VAA và BAA. Những phương pháp này dùng tài sản giám sát để tạo tín hiệu nhị phân chấp nhận rủi ro (risk-on) hoặc né tránh rủi ro (risk-off), thường kết hợp với việc chọn tài sản tấn công dựa trên động lượng tương đối. Vấn đề nằm ở số lượng lớn tham số tự do – bao gồm ngưỡng độ rộng, nhiều khoảng thời gian nhìn lại và việc chọn tài sản canary – làm tăng nguy cơ quá khớp dữ liệu. Các bản tái lập độc lập công bố trên diễn đàn như QuantConnect cho kết quả tệ hơn một cách hệ thống so với bài báo gốc. Quan trọng hơn, chúng thất bại đúng vào những lúc cơ chế phòng vệ cần kích hoạt nhất, chẳng hạn đợt sụp đổ tháng 3/2020. Kết quả kiểm định ngược công khai cũng cho thấy năng lực quản lý vốn cực kỳ hạn chế, chỉ khoảng vài triệu USD.
Phương pháp thứ ba – phân bổ chiến thuật một tham số – mang lại bằng chứng thực nghiệm vững chắc nhất. Công trình của Mebane Faber (2007, cập nhật năm 2018) so sánh giá cuối tháng với đường trung bình động 10 tháng trên 5 loại tài sản. Tính vững chắc đến từ việc kết quả tương tự vẫn xuất hiện khi dùng khoảng thời gian 6, 8 hoặc 12 tháng, nghĩa là mô hình không phụ thuộc vào tối ưu hóa dễ gãy vỡ. Các nhà nghiên cứu đã tái lập thành công mô hình này trên các thị trường ngoài Mỹ, bao gồm Nam Phi, với kết quả nhất quán ngay cả sau khi trừ chi phí giao dịch. Nhóm này còn có Ivy Portfolio – phần mở rộng đa tài sản của cùng nguyên tắc – và Dual Momentum của Gary Antonacci, kết hợp động lượng tương đối giữa cổ phiếu Mỹ và nước ngoài với bộ lọc động lượng tuyệt đối chuyển hướng sang trái phiếu.
Chiến lược phức tạp hứa hẹn tỷ lệ Sharpe cao hơn trong kiểm định ngược nhưng có xu hướng suy giảm khi đối mặt với dữ liệu mới. Chiến lược đơn giản hơn, xây dựng trên số tham số tối thiểu, mang lại lợi nhuận khiêm tốn hơn trên giấy tờ nhưng khả năng chống chịu vượt trội trong dài hạn và trên nhiều thị trường khác nhau. Với nhà đầu tư phải tin tưởng vào mô hình trong điều kiện căng thẳng, độ tin cậy thực nghiệm quan trọng hơn hiệu suất tối đa trên lý thuyết.
Tài liệu tham khảo
Moskowitz, Ooi, Pedersen (2012)
Time Series Momentum
Asness, Moskowitz, Pedersen (2013)
Value and Momentum Everywhere
Hurst, Ooi, Pedersen (2017)
A Century of Evidence on Trend-Following Investing
Asness, Frazzini, Pedersen (2012)
Leverage Aversion and Risk Parity
Antonacci (2012)
Risk Premia Harvesting Through Momentum
Faber (2018)
Practical Applications of A Quantitative Approach to Tactical Asset Allocation Revisited 10 Years Later
Những điểm chính
- Thêm tham số vào mô hình chiến thuật làm tăng nguy cơ quá khớp và giảm hiệu suất ngoài mẫu, như các nghiên cứu độc lập về chiến lược động lượng phòng vệ đã liên tục chứng minh.
- Mô hình đa yếu tố của các tổ chức, được hậu thuẫn bởi hàng thập kỷ nghiên cứu, có thể hấp thụ dòng vốn lớn, nhưng chi phí giao dịch khiến tỷ lệ Sharpe giảm 20-30%.
- Chiến lược chỉ dùng một tham số – chẳng hạn so sánh giá với đường trung bình động 10 tháng – cho kết quả kiểm định ngược không mấy ấn tượng nhưng vẫn duy trì hiệu quả qua nhiều khu vực địa lý và chu kỳ thị trường khác nhau.