
Paris hiện phải trả nhiều hơn Rome
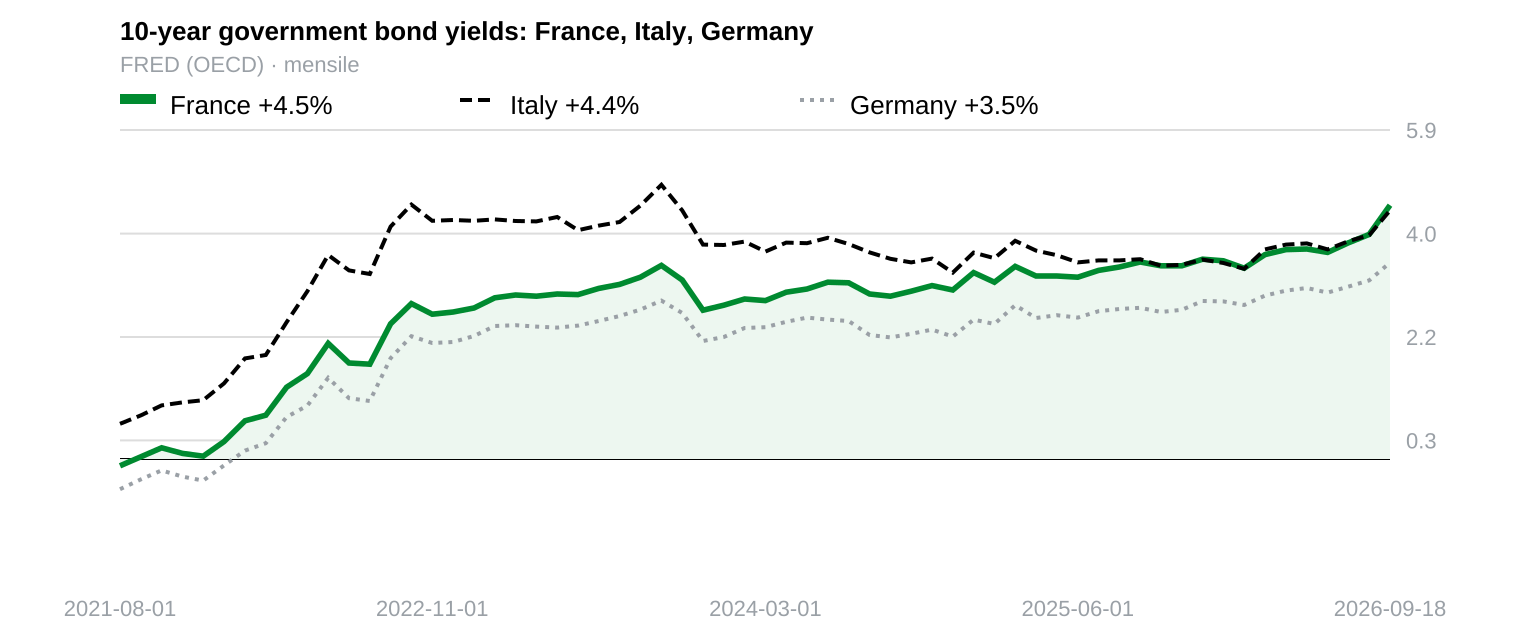
Hiện tại, Pháp phải trả lãi suất vay cao hơn Ý. Đây không phải là lỗi dữ liệu. Đó là sự thay đổi cấu trúc trong thứ bậc rủi ro chủ quyền của các nước châu Âu. Trong nhiều năm, Paris được hưởng lợi từ sự ổn định chính trị, trong khi Rome phải trả giá cho sự lỏng lẻo về tài khóa. Logic đó đã lỗi thời. Thị trường không còn xét riêng tỷ lệ nợ trên GDP nữa. Thị trường quan tâm đến việc ai thực sự có thể thông qua ngân sách.
Hãy nhìn vào chênh lệch lãi suất. Vào ngày 18 tháng 9, khoảng cách giữa trái phiếu chính phủ Pháp kỳ hạn 10 năm và trái phiếu chính phủ Đức đã vượt quá 100 điểm cơ bản. Chúng ta chưa từng thấy mức độ này kể từ năm 2012. Trong khi đó, chênh lệch lãi suất giữa trái phiếu Ý và Đức chỉ ở mức 91 điểm cơ bản. Chi phí vay nợ của Ý thấp hơn. Sự đảo ngược này đi ngược lại sách vở. Pháp có xếp hạng tín dụng tốt hơn. So với quy mô nền kinh tế, gánh nặng nợ của nước này cũng nhẹ hơn. Tuy nhiên, các nhà giao dịch vẫn yêu cầu mức phí bảo hiểm cao hơn từ Paris. Các con số không biết nói dối, ngay cả khi chúng gây nhầm lẫn cho các nhà phân tích.
Nguyên nhân chính ở đây không phải là các yếu tố kinh tế vĩ mô cơ bản. Đó là sự tê liệt chính trị. Paris đã nhiều lần không đạt được mục tiêu giảm thâm hụt ngân sách. Chính phủ không thể thông qua các biện pháp thắt lưng buộc bụng khả thi vì quốc hội bị chia rẽ. Không liên minh nào nắm giữ đa số ổn định. Các nhà đầu tư nhìn thấy một quốc gia không thể đưa ra những quyết định khó khăn. Họ tính đến cả rủi ro rằng tình trạng này sẽ còn trôi dạt xa hơn nữa. Sự bất lực trong quản lý giờ đây đã trở thành một khoản mục trên bảng cân đối kế toán. Thị trường ghét sự bất ổn hơn là ghét tin xấu. Tin xấu có thể được định giá, còn sự bất ổn thì không.
Hãy so sánh điều này với Rome. Ý vẫn đang gánh một khoản nợ khổng lồ. Tăng trưởng kinh tế của nước này vẫn còn khiêm tốn. Nhưng quỹ đạo thâm hụt ngân sách đang được kiểm soát. Chính quyền hiện tại duy trì được sự nhất quán lập pháp mà Paris không có. Không có sự bế tắc nghiêm trọng nào cản trở quá trình lập ngân sách. Các nhà đầu tư có thể không thích mức nợ của Ý, nhưng họ hiểu luật chơi. Ở Pháp, luật chơi dường như được thương lượng lại mỗi tuần. Thị trường thích một thứ đã biết dù đòn bẩy cao hơn là một thứ chưa biết dù đòn bẩy vừa phải.
Sự thay đổi này báo hiệu rằng vị thế “nơi trú ẩn an toàn” của nợ Pháp đang bị xói mòn. Trước đây, rủi ro chủ quyền của Pháp được coi là không đáng kể so với các nước ngoại vi, nên nhà đầu tư chấp nhận mức lãi suất thấp cho phần rủi ro đó. Giờ đây, họ không còn sẵn lòng làm vậy nữa. Họ yêu cầu được bồi thường cho tình trạng thiếu kỷ luật tài khóa. Khoản phí mà Pháp phải trả hoàn toàn mang tính chính trị. Nó phản ánh sự mất niềm tin vào khả năng nhà nước thực thi các cam kết tài khóa của mình. Ngược lại, Ý đã khôi phục được mức độ dự đoán được. Sự ổn định đó xứng đáng với đồng tiền bỏ ra.
Sự đảo ngược của các mức chênh lệch này là một tín hiệu cảnh báo. Nó cho chúng ta biết rằng thị trường là những cỗ máy hướng tới tương lai, chứ không phải những kế toán nhìn lại quá khứ. Chúng không tưởng thưởng cho sự thận trọng trong quá khứ nếu quản trị hiện tại thất bại. Pháp đang phải trả giá cho sự rối loạn chính trị của mình. Ý đang được tưởng thưởng cho sự ổn định về thủ tục. Động lực này có thể đảo ngược nếu Paris tìm ra cách điều hành, hoặc nếu Rome vấp ngã. Nhưng hiện tại, thị trường trái phiếu đã đưa ra lựa chọn của mình. Nó tin tưởng nhà kỹ trị ở Rome hơn là chính trị gia ở Paris. Pháp có mức nợ thấp hơn và xếp hạng tín dụng tốt hơn, nhưng vào ngày 18 tháng 9, nước này đã phải trả lãi suất cao hơn Ý để vay nợ: cao hơn Đức hơn 100 điểm cơ bản, so với 91 điểm cơ bản của Ý. Nếu đó là cách thị trường tưởng thưởng cho những yếu tố cơ bản tốt, thì hình phạt sẽ như thế nào?
References
Le Figaro, 18/09/2026
Après les annonces budgétaires de Lecornu, regain de tension sur les taux d'intérêt français
Reuters via Global Banking & Finance, 21/09/2026
Why France's Bond Risk Premium Hits 2012 Highs Amid Budget Woes
La Libre / AFP, 17/09/2026
Lecornu présente un budget offensif, avec 54 milliards d'économies
Le Monde (English edition), 18/09/2026
Spain has managed to bring its public finances under control. France has not.
Key takeaways
- Chênh lệch lãi suất giữa trái phiếu Pháp và Đức đã vượt quá 100 điểm cơ bản, cao hơn cả mức chênh lệch của trái phiếu Ý, cho thấy nhà đầu tư coi bế tắc chính trị ở Pháp là rủi ro cấp bách hơn so với mức nợ của Ý.
- Nguyên nhân chính dẫn đến hiện tượng bất thường này không phải là dữ liệu kinh tế, mà là việc chính phủ Pháp không thể thông qua các biện pháp thắt lưng buộc bụng khả thi do quốc hội bị chia rẽ, trong khi Ý duy trì được quỹ đạo thâm hụt ngân sách được kiểm soát tốt hơn.
- Các bên tham gia thị trường dường như đang định giá lại trái phiếu chính phủ Pháp để phản ánh việc nước này mất vị thế “nơi trú ẩn an toàn”: đòi hỏi lãi suất cao hơn vì bất ổn chính trị, trong khi chấp nhận lãi suất thấp hơn nhờ sự ổn định lập pháp tương đối của Ý.