
Париж теперь платит больше, чем Рим
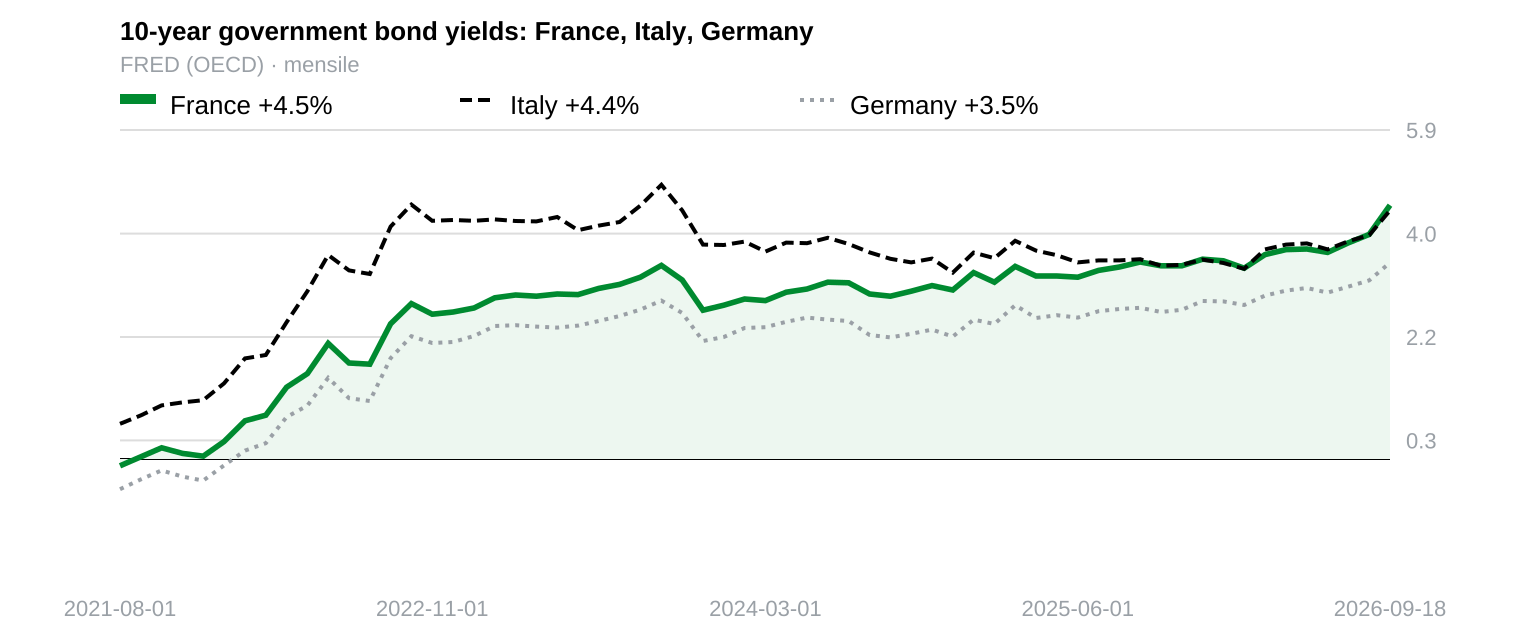
Франция теперь платит за заимствования больше, чем Италия. Это не ошибка в данных. Это структурный сдвиг в иерархии суверенных рисков в Европе. Долгие годы Париж пользовался преимуществами политической стабильности, в то время как Рим платил за либеральную бюджетную политику. Эта логика устарела. Рынок больше не интересуется соотношением долга к ВВП в отрыве от других факторов. Его интересует, кто на самом деле может принять бюджет.
Посмотрите на спреды. 18 сентября разница между доходностью французских десятилетних облигаций и немецких бундов превысила 100 базисных пунктов. Мы не видели такого уровня с 2012 года. В то же время спред Италии по отношению к Германии составлял 91 базисный пункт. Стоимость заимствований для Италии была ниже. Такая инверсия не укладывается в привычные учебники. У Франции кредитный рейтинг выше, а ее долговая нагрузка по отношению к экономике — ниже. Тем не менее, трейдеры требуют от Парижа более высокую премию. Цифры не лгут, даже если они вводят аналитиков в заблуждение.
Дело здесь не в макроэкономике, а в политическом параличе. Париж неоднократно не выполнял целевые показатели дефицита. Правительство не может принять убедительные меры жесткой экономии, потому что парламент раздроблен. Ни одна коалиция не обладает стабильным большинством. Инвесторы видят государство, неспособное принимать трудные решения. Они закладывают в цену риск дальнейшего спада. Неспособность управлять страной теперь отражается в балансе. Рынки ненавидят неопределенность больше, чем плохие новости. Плохие новости можно учесть в цене. Неопределенность — нет.
Сравните это с Римом. Италия по-прежнему несёт огромную долговую нагрузку. Экономический рост остаётся умеренным. Но траектория дефицита находится под контролем. Нынешнее правительство сохраняет определенную законодательную стабильность, которой нет в Париже. Здесь нет фундаментального политического тупика, блокирующего бюджетный процесс. Инвесторам может не нравиться уровень итальянского долга, но они понимают правила игры. Во Франции же правила, похоже, пересматриваются каждую неделю. Рынок предпочитает известную величину с высокой долговой нагрузкой — неизвестной величине с умеренной.
Этот сдвиг говорит о том, что статус французского долга как «тихой гавани» слабеет. Инвесторы больше не готовы мириться с ничтожно низкой доходностью суверенного риска, который когда-то считался незначительным по сравнению с периферией. Они требуют компенсации за отсутствие фискальной дисциплины. Премия, которую платит Франция, носит чисто политический характер. Она отражает потерю доверия к способности государства выполнять фискальные обещания. Италия, напротив, восстановила базовый уровень предсказуемости. Эта предсказуемость стоит денег.
Инверсия этих спредов — это предупредительный выстрел. Она говорит нам о том, что рынки — это машины, ориентированные на будущее, а не бухгалтеры, оглядывающиеся назад. Они не вознаграждают прошлую осмотрительность, если нынешнее управление терпит неудачу. Франция расплачивается за политическую дисфункцию. Италия получает вознаграждение за процедурную стабильность. Эта динамика может измениться, если Париж найдет способ управлять страной или если Рим потерпит неудачу. Но пока рынок облигаций сделал свой выбор. Он больше доверяет технократу в Риме, чем политику в Париже. У Франции долг меньше, а кредитный рейтинг выше, но 18 сентября она платила по займам больше, чем Италия: спред к Германии превысил 100 базисных пунктов против 91 у Италии. Если именно так рынки вознаграждают хорошие фундаментальные показатели, то как тогда выглядит наказание?
References
Le Figaro, 18/09/2026
Après les annonces budgétaires de Lecornu, regain de tension sur les taux d'intérêt français
Reuters via Global Banking & Finance, 21/09/2026
Why France's Bond Risk Premium Hits 2012 Highs Amid Budget Woes
La Libre / AFP, 17/09/2026
Lecornu présente un budget offensif, avec 54 milliards d'économies
Le Monde (English edition), 18/09/2026
Spain has managed to bring its public finances under control. France has not.
Key takeaways
- Разница между французскими и немецкими облигациями превысила 100 базисных пунктов, превзойдя разницу между итальянскими и немецкими, что говорит о том, что инвесторы рассматривают политический тупик во Франции как более непосредственный риск, чем уровень итальянского долга.
- Причина этой аномалии — не экономические данные, а неспособность французского правительства принять убедительные фискальные меры из-за раздробленности парламента, тогда как Италия демонстрирует более контролируемую траекторию дефицита бюджета.
- Похоже, участники рынка пересматривают цены на французский государственный долг, чтобы отразить потерю статуса «тихой гавани», требуя более высокой доходности из-за политической неопределенности и соглашаясь на более низкую доходность из-за относительной предсказуемости итальянского законодательства.