
Дешёвые хеджи подводят ровно тогда, когда они нужнее всего
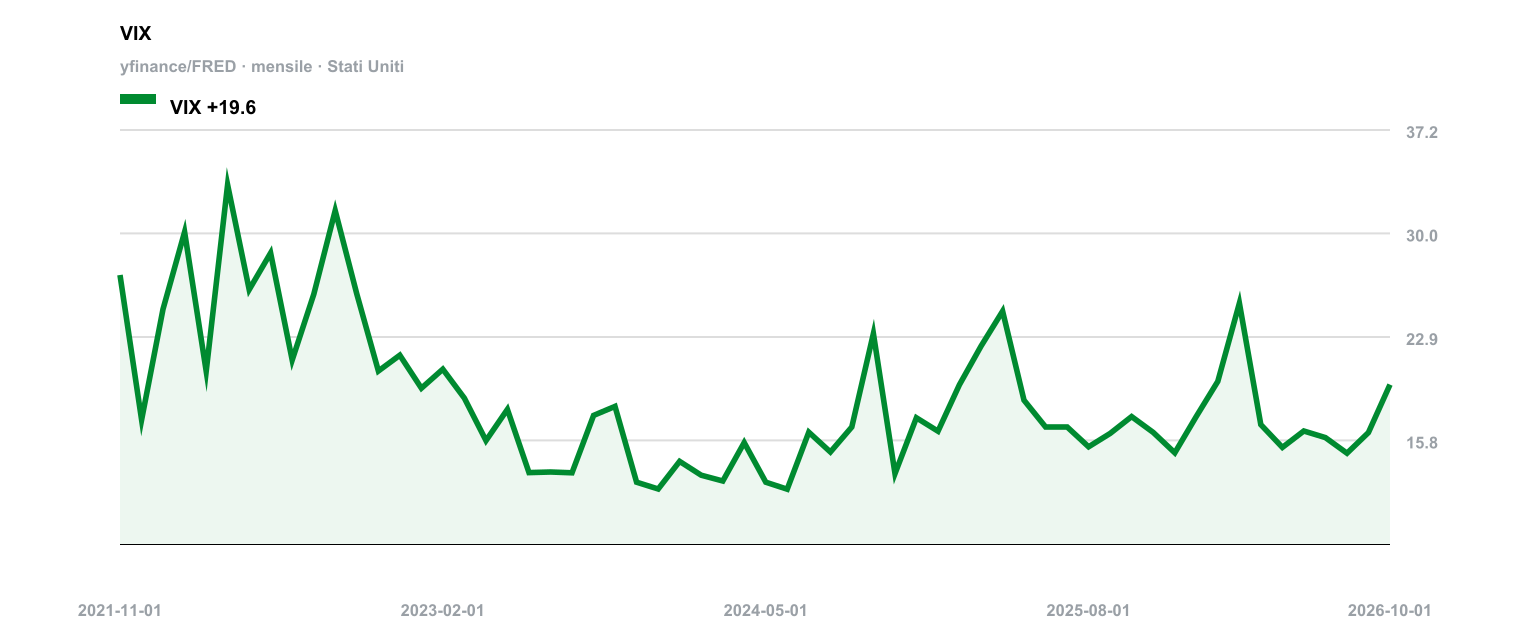
Все любят дешёвые хеджи. Проблема в том, что самые дешёвые обычно подводят именно тогда, когда нужны больше всего, а те, что работают, стоят так дорого, что съедают доходность, которую вы пытались защитить. Где-то между этими двумя крайностями теплится академическая надежда: математический трюк, дающий асимметричную защиту без разорительной цены. Миреку и др. (2026) считают, что стратегии хеджирования с ограничениями по нормативам могут стать таким трюком, но их зависимость от жёстких допущений о рынке делает этот инструмент хрупким, а не надёжным торговым преимуществом.
В исследовании на европейских колл-опционах протестировано пять разных подходов к хеджированию. Вывод: ограничения по нормативам обеспечивают надёжный контроль хвостовых рисков при меньших затратах, чем полная суперрепликация. Суперрепликация гарантирует покрытие при любом сценарии, но требует такого капитала, что торговля теряет смысл. Авторы утверждают, что ограничение нормативов портфеля сокращает позиции ровно настолько, чтобы снизить затраты, но всё ещё ловить резкие движения вниз. Если они правы, с математической точки зрения это даёт асимметричную выгоду: небольшие, заранее известные расходы на защиту от редких, но сильных убытков.
Подвох кроется в мелком шрифте. Авторы прямо пишут, что модель создана для неполных рынков с транзакционными издержками. Уберите любое из этих условий — и преимущество исчезнет. На полном рынке с нулевыми торговыми издержками стандартное реплицирование работает идеально, и никакие ограничения ценности не добавляют. Стратегия не обыгрывает рынок — она эксплуатирует конкретный тип рыночного сбоя. Когда это называют «практическим балансом», молча предполагают, что ваш трейдинговый деск постоянно работает в узком коридоре несовершенств. Возможно, сегодня так и есть, но мы видели, как барьеры рушились за одну ночь: вспомните, как электронная торговля в конце 1990-х свела спреды между ценами покупки и продажи акций почти к нулю, превратив дорогое ручное хеджирование в балласт быстрее, чем отделы успели перенастроить модели.
Далее возникает разрыв между европейским колл-опционом и реальным портфелем. Численные результаты получены для стандартных опционов с фиксированным сроком экспирации и одним базовым активом. Институциональные инвесторы не хеджируют отдельные европейские коллы. Они хеджируют книги экзотических инструментов, кросс-активные экспозиции и обязательства, которые меняются каждый день. Экстраполяция с одного инструмента на весь спектр условий требует веры, которую не подтвердит ни один бэктест. Реальная жизнь трейдинг-десков — это маржин-коллы в три часа ночи, контрагенты, переставшие брать трубку, и ликвидность, исчезающая до закрытия торгов. Модель, построенная на гипотетических сценариях, редко выдерживает столкновение хотя бы с одним из них.
Авторы рекомендуют в сложных условиях предпочитать подходы с ограничениями по нормативам вместо суперрепликации. Это звучит разумно, пока не задашься вопросом: что произойдёт, если условия перестанут быть сложными именно так, как ожидает модель? Если несколько десков введут одинаковые ограничения по нормативам, возникшая скученность позиций изменит сами транзакционные издержки и степень неполноты рынка, на которых держится стратегия. Мы наблюдали эту динамику летом 2007 года, когда квантовые фонды со схожими факторными моделями одновременно попытались закрыть позиции и обнаружили, что ликвидности, на которую они рассчитывали в своих моделях, просто нет. В итоге вы платите за хедж, который уже ничего не защищает.
Прежде чем вкладывать капитал в теоретически оптимизированные стратегии, институциональным инвесторам стоит потребовать доказательств того, что преимущество сохраняется за пределами лаборатории. Спросите, что произойдёт, если рынки временно станут совершенными или если издержки резко выйдут за рамки параметров, заложенных в модель. Ответ покажет, покупаете ли вы устойчивое преимущество или берёте в аренду временную иллюзию. Хедж, работающий только в тех условиях, для которых его создали, — не страховка, а ставка на то, что ничего не изменится.
Источники
Emmanuel Osei Mireku, Patrice Gaillardetz, Saeb Hachem (2026)
Robust Local Risk-Minimizing Hedging Strategies
Ключевые выводы
- Миреку и др. (2026) утверждают, что хеджирование с ограничениями по нормативам позволяет контролировать хвостовые риски дешевле, чем суперрепликация, на европейских колл-опционах.
- Авторы признают, что преимущество их подхода исчезает на совершенных рынках с нулевыми транзакционными издержками.
- Авторы рекомендуют в сложных условиях отдавать предпочтение подходам с ограничениями, а не суперрепликации.