
París paga ahora más que Roma
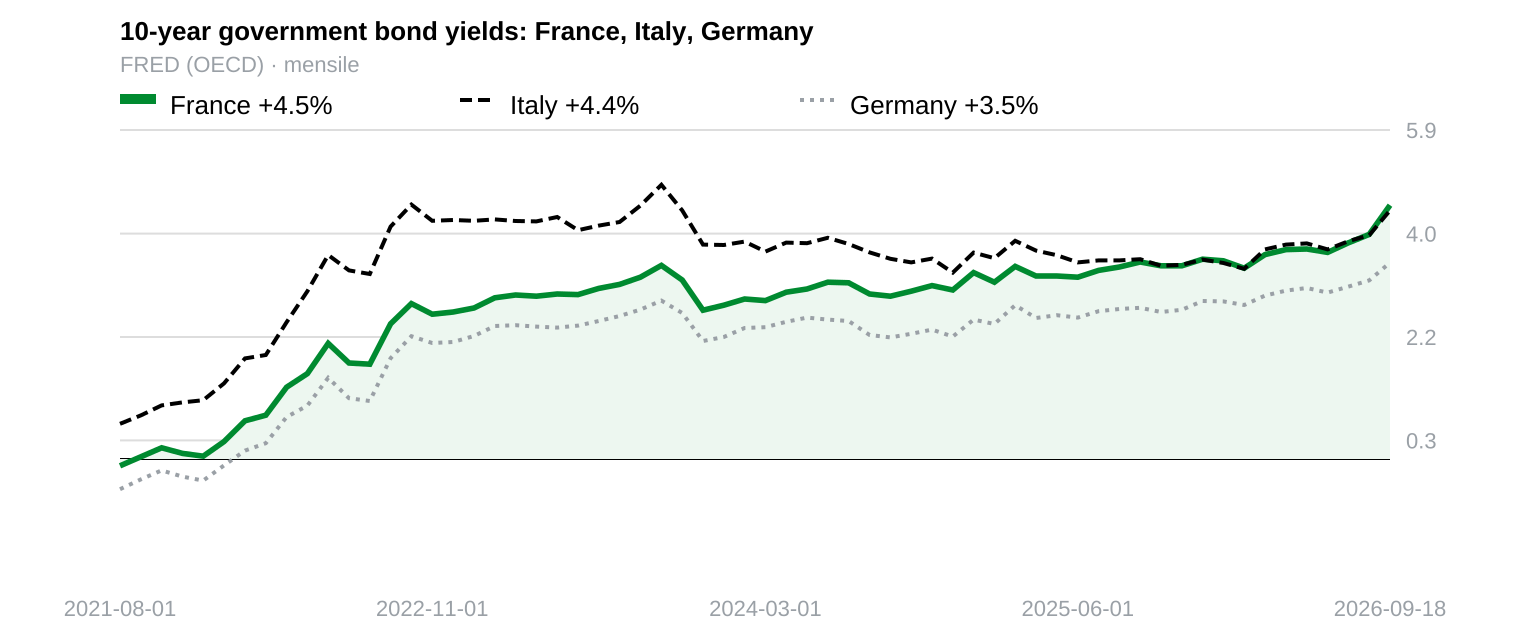
Ahora Francia paga más por endeudarse que Italia. Esto no es un error de datos. Es una ruptura estructural en la jerarquía del riesgo soberano europeo. Durante años, París disfrutó de una prima por su estabilidad política, mientras que Roma pagaba por la laxitud fiscal. Esa lógica ha quedado obsoleta. Al mercado ya no le importan los ratios de deuda/PIB de forma aislada. Le importa quién es capaz de aprobar un presupuesto.
Observen los diferenciales. El 18 de septiembre, la diferencia entre los bonos franceses a diez años y los bonos alemanes superó los 100 puntos básicos. No habíamos visto ese nivel desde 2012. Al mismo tiempo, el diferencial italiano frente al alemán se situaba en 91 puntos básicos. El coste de endeudamiento de Italia era menor. Esta inversión desafía las reglas del juego. Francia tiene una mejor calificación crediticia. Su carga de deuda en relación con la economía es menor. Sin embargo, los operadores exigen una prima más alta a París. Las cifras no mienten, aunque confundan a los analistas.
El problema no radica en los fundamentos macroeconómicos, sino en la parálisis política. París ha incumplido repetidamente sus objetivos de déficit. El gobierno no puede aprobar medidas de austeridad creíbles debido a la fragmentación del parlamento. Ninguna coalición cuenta con una mayoría estable. Los inversores perciben un Estado incapaz de tomar decisiones difíciles y, por lo tanto, anticipan el riesgo de una mayor deriva. La incapacidad para gobernar se ha convertido en un pasivo en el balance. Los mercados detestan la incertidumbre más que las malas noticias. Las malas noticias se pueden valorar; la incertidumbre, no.
Comparemos esto con Roma. Italia aún arrastra una enorme deuda. Su crecimiento sigue siendo modesto. Pero la trayectoria del déficit está bajo control. La administración actual ha mantenido un grado de coherencia legislativa del que carece París. No existe un bloqueo político que paralice el proceso presupuestario. Puede que a los inversores no les gusten los niveles de deuda italiana, pero entienden las reglas del juego. En Francia, las reglas parecen estar sujetas a negociación cada semana. El mercado prefiere lo conocido con un apalancamiento elevado a lo desconocido con un apalancamiento moderado.
Este cambio indica que el estatus de «refugio seguro» de la deuda francesa se está erosionando. Los inversores ya no están dispuestos a aceptar rendimientos insignificantes por un riesgo soberano que antes se consideraba trivial en comparación con la periferia. Exigen una compensación por la indisciplina fiscal. La prima que paga Francia es puramente política. Refleja una pérdida de confianza en la capacidad del Estado para cumplir sus propias promesas fiscales. Italia, en cambio, ha restablecido un nivel básico de previsibilidad. Esa previsibilidad tiene valor.
La inversión de estos diferenciales es una señal de alerta. Nos indica que los mercados son máquinas que miran hacia el futuro, no contadores que miran hacia el pasado. No premian la prudencia pasada si la gobernanza actual fracasa. Francia está pagando por su disfunción política. Italia está siendo recompensada por su estabilidad procedimental. Esta dinámica podría invertirse si París encuentra la manera de gobernar o si Roma tropieza. Pero por ahora, el mercado de bonos ha tomado su decisión. Confía más en el tecnócrata de Roma que en el político de París. Francia tiene una deuda menor y una mejor calificación crediticia; sin embargo, el 18 de septiembre pagó más que Italia por endeudarse: más de 100 puntos básicos por encima de Alemania, frente a 91. Si así es como los mercados recompensan los buenos fundamentos, ¿cómo sería un castigo?
References
Le Figaro, 18/09/2026
Après les annonces budgétaires de Lecornu, regain de tension sur les taux d'intérêt français
Reuters via Global Banking & Finance, 21/09/2026
Why France's Bond Risk Premium Hits 2012 Highs Amid Budget Woes
La Libre / AFP, 17/09/2026
Lecornu présente un budget offensif, avec 54 milliards d'économies
Le Monde (English edition), 18/09/2026
Spain has managed to bring its public finances under control. France has not.
Key takeaways
- El diferencial entre los bonos franceses y alemanes superó los 100 puntos básicos, por encima del diferencial italiano, lo que sugiere que los inversores consideran el estancamiento político francés como un riesgo más inmediato que los niveles de deuda italiana.
- La principal causa de esta anomalía no son los datos económicos, sino la incapacidad del gobierno francés para aprobar medidas fiscales creíbles debido a la fragmentación parlamentaria, mientras que Italia mantiene una trayectoria de déficit más controlada.
- Los participantes del mercado parecen estar ajustando los precios de la deuda soberana francesa para reflejar la pérdida de su estatus de «refugio seguro», exigiendo mayores rendimientos debido a la incertidumbre política, al tiempo que aceptan rendimientos más bajos debido a la relativa previsibilidad legislativa de Italia.