
Si cette fois-ci (N')est (PAS) différente
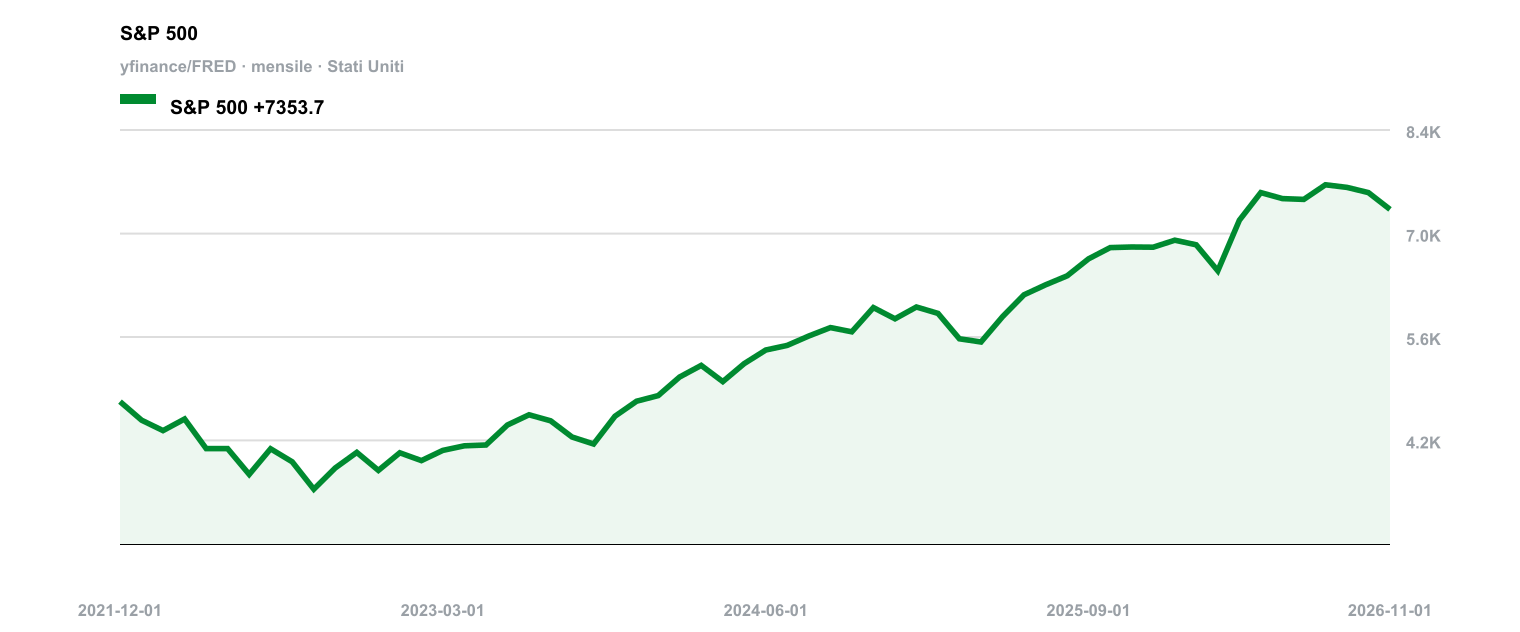
Le jeudi 5 novembre, le S&P 500 a cédé 4,36 % en une seule séance pour clôturer à 7 353,73 points, entraîné par l'effondrement des valeurs liées à l'IA. Et pourtant, on nous l'avait dit : cette fois-ci, c'était différent. En avril 2026, Jamie Dimon, de JPMorgan, écrivait dans sa lettre annuelle aux actionnaires que « l'investissement dans l'IA n'est pas une bulle spéculative ; au contraire, il apportera des avantages significatifs ». Dans cette même lettre, il admettait ne pas pouvoir prédire « les gagnants et les perdants finaux » : une technologie peut être prometteuse tout en ruinant ceux qui ont misé sur le mauvais titre. En mai 2026, Pierfrancesco Mei, de Goldman Sachs, observait que la largeur du marché était « bien moins étroite » qu'en 1999-2000. Jeudi, cette largeur s'est manifestée : les onze secteurs du S&P 500 ont tous reculé. Toujours en mai 2026, Michael Wilson, de Morgan Stanley, avait réglé la question des valorisations en une phrase — « C'est une histoire de bénéfices, pas d'expansion de multiples » — avant de relever son objectif de fin d'année pour le S&P 500 à 8 000 points. En juillet 2026, Dominic Wilson et Vickie Chang, de Goldman Sachs, écrivaient que les comparaisons avec la fin des années 1990 « restent globalement plus rassurantes qu'inquiétantes ». Enfin, en octobre 2026, Dan Simkowitz, coprésident de Morgan Stanley, déclarait avec une assurance enviable : « Il n'y a pas de bulle de l'IA. »
Ce n'est pas la première fois que d'éminentes sommités de la finance de salon nous assurent que « tout va bien » juste avant l'éclatement d'une bulle. En octobre 1929, Irving Fisher, l'un des économistes américains qui faisaient le plus autorité à son époque, déclarait au New York Times que les cours avaient atteint « ce qui semble être un plateau élevé et durable ». Quelques semaines plus tard, Wall Street s'effondrait. Fisher n'était pas un charlatan, et c'est là tout le problème : chaque bulle a son Fisher, un esprit sérieux qui examine les mêmes graphiques que tout le monde et en conclut qu'il n'y a rien à craindre.
Le scénario s'est répété à maintes reprises depuis. En 1999, l'ouvrage Dow 36 000, de J. Glassman et K. Hassett, affirmait que les marchés actions se négociaient à environ un tiers de leur valeur réelle. Quelques mois plus tard, ils entamaient une chute qui, en 2002, avait fait perdre au Nasdaq plus de 75 % par rapport à son pic de mars 2000. En octobre 2005, Ben Bernanke — alors président du Conseil des conseillers économiques de la Maison-Blanche puis, à partir de février 2006, président de la Fed — déclarait devant le Congrès, littéralement, que la hausse des prix de l'immobilier reflétait en grande partie la solidité des fondamentaux économiques. Deux ans plus tard, la crise des subprimes éclatait.
Les chiffres, en revanche, mentent rarement. En octobre 2026, une équipe de Bank of America dirigée par Michael Hartnett calculait que les dix plus grandes valeurs liées à l'IA représentaient 42 % du marché, alors que lors des bulles précédentes — des années 1920 à 2000 — leurs leaders pesaient entre 36 et 44 % au sommet. Une autre équipe de la banque souligne que les dépenses d'infrastructure des géants de la tech ont triplé, pour atteindre 1 000 milliards de dollars. Fin septembre 2026, on apprenait que Goldman Sachs — la même maison qui refuse de parler de bulle — avait calculé, avec Ryan Hammond, qu'Amazon, Oracle et Microsoft devraient générer environ 300 milliards de dollars de chiffre d'affaires annuel lié à l'IA dans les années à venir, rien que pour rentabiliser leurs investissements. Et en mai 2026, Julian Emanuel, d'Evercore ISI, jugeait que ce rallye « ressemble à celui de 1999 » : proches, amis, médecins et chauffeurs Uber ne parlent plus que d'IA et de valeurs technologiques.
Ceux qui affirment aujourd'hui qu'il n'y a « pas de bulle » ont peut-être raison. Mais l'autorité de ceux qui rassurent n'a jamais été un indicateur de marché : on la retrouve identique dans chaque bulle, juste avant qu'elle n'éclate. À moins, bien sûr, que cette fois-ci soit vraiment différente…
Références
Yahoo Finance, 05/11/2026
Stock market today: Dow plunges 1,800 points, Nasdaq enters correction in AI trade meltdown
Investing.com, 05/11/2026
Trading Day: A November 5 market bonfire
JPMorgan Chase, 2026
Jamie Dimon's Letter to Shareholders, Annual Report 2025
Fortune, 18/05/2026
AI is eating the market and Wall Street strategists have bubble brain
Yahoo Finance, 2026
AI is eating the market and Wall Street strategists have bubble brain (Emanuel, Evercore ISI)
Goldman Sachs, 10/07/2026
Are US Stock Market Valuations Outpacing Fundamentals?
Calcalist, 15/10/2026
Morgan Stanley co-president: "There is no AI bubble"
The State of AI, 16/10/2026
Bank of America Sees Bust Warning Signs in the AI Boom
Yahoo Finance, 28/09/2026
Goldman Sachs has a blunt message for AI stock investors
Time, 03/09/2014
Stock market high 1929
WealthManagement, 02/11/2021
Author of Dow 36,000 on lessons learned since the 1999 prediction
NBC News, 2005
Bernanke: There's no housing bubble to go bust
Points clés
- À chaque bulle, des voix autorisées affirment qu'il n'y a « pas de bulle » juste avant qu'elle n'éclate.
- Fisher en 1929, les auteurs de Dow 36 000 en 1999 et Bernanke en 2005 ont tous rassuré les investisseurs peu avant des chutes majeures des marchés.
- Rassurer n'est pas un indicateur de marché : les chiffres relatifs à la concentration et aux dépenses en disent plus long que l'assurance affichée par ceux qui s'expriment.