
Wenn es diesmal (NICHT) anders ist
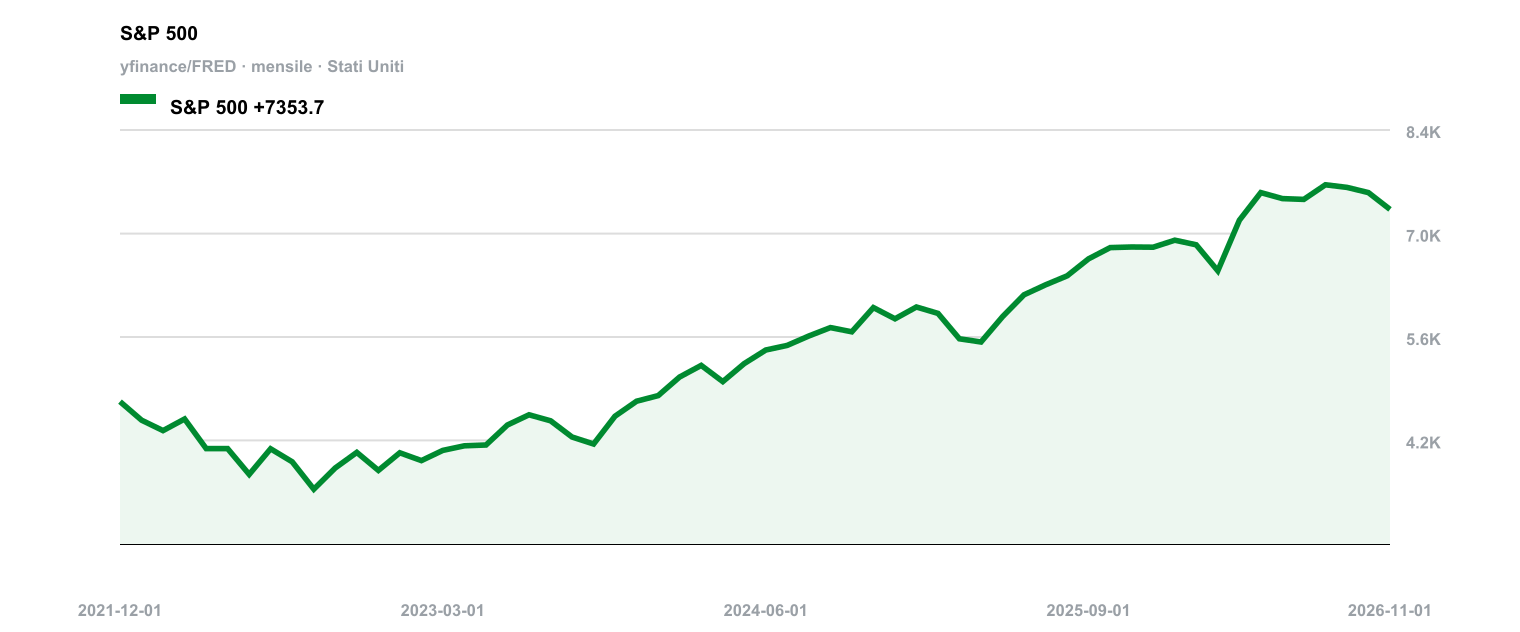
Am Donnerstag, dem 5. November, verlor der S&P 500 an einem einzigen Handelstag 4,36 % und schloss bei 7.353,73 Punkten – die mit KI verbundenen Unternehmen brachen ein. Und doch hatte man uns gesagt, diesmal sei alles anders. Im April 2026 schrieb Jamie Dimon von JPMorgan in seinem jährlichen Aktionärsbrief, „Investitionen in KI“ seien „keine Spekulationsblase, sondern werden erhebliche Vorteile bringen“. Im selben Brief räumte er ein, er könne „die endgültigen Gewinner und Verlierer“ nicht vorhersagen. Eine Technologie kann also völlig richtig sein – und trotzdem jeden ruinieren, der den falschen Anteil daran hält. Im Mai 2026 stellte Pierfrancesco Mei von Goldman Sachs fest, die Marktbreite sei „weitaus weniger eng“ als 1999/2000. Am Donnerstag zeigte sich diese Breite dann: Alle elf Sektoren des S&P 500 gaben nach. Im Mai 2026 brachte Michael Wilson von Morgan Stanley die Bewertungsfrage in einem Satz auf den Punkt: „Hier geht es um die Gewinne, nicht um eine Ausweitung der Bewertungsmultiplikatoren“ – und hob sein Jahresendziel für den S&P 500 auf 8.000 an. Im Juli 2026 schrieben Dominic Wilson und Vickie Chang von Goldman Sachs, Vergleiche mit den späten 1990er-Jahren wirkten „immer noch eher beruhigend als beunruhigend“. Und im Oktober 2026 erklärte Dan Simkowitz, Co-Präsident von Morgan Stanley, mit beneidenswerter Zuversicht: „Es gibt keine KI-Blase.“
Es ist nicht das erste Mal, dass namhafte Lehnstuhl-Finanzgrößen uns kurz vor dem Platzen einer Blase versichern, alles sei in Ordnung. Im Oktober 1929 erklärte Irving Fisher, einer der führenden US-Ökonomen seiner Zeit, der „New York Times“, die Aktienkurse hätten „ein scheinbar dauerhaft hohes Plateau“ erreicht. Wenige Wochen später krachte es an der Wall Street. Fisher war kein Scharlatan – und genau das ist der springende Punkt: Jede Blase hat ihren Fisher. Einen seriösen Experten, der dieselben Charts betrachtet wie alle anderen und zu dem Schluss kommt, es gebe nichts zu befürchten.
Dieses Muster hat sich seither oft wiederholt. 1999 vertraten J. Glassman und K. Hassett in ihrem Buch „Dow 36.000“ die These, die Aktienmärkte würden zu etwa einem Drittel ihres tatsächlichen Werts gehandelt. Monate später setzte ein Einbruch ein, der den Nasdaq bis 2002 mehr als 75 % unter seinem Höchststand vom März 2000 drückte. Im Oktober 2005 erklärte Ben Bernanke – damals Vorsitzender des Council of Economic Advisers des Weißen Hauses, ab Februar 2006 Fed-Chef – vor dem Kongress wörtlich, der Anstieg der Immobilienpreise spiegele weitgehend starke wirtschaftliche Fundamentaldaten wider. Zwei Jahre später begann die Subprime-Krise.
Zahlen hingegen lügen selten. Im Oktober 2026 berechnete ein Team der Bank of America um Michael Hartnett, dass die zehn größten mit KI verbundenen Aktien 42 % des Marktes ausmachen. Frühere Blasen – von den 1920er-Jahren bis zum Jahr 2000 – erreichten ihren Höhepunkt stets dann, wenn ihre Marktführer zwischen 36 und 44 % des Marktes wert waren. Ein anderes Team der Bank stellt fest, dass sich die Infrastrukturausgaben der Big-Tech-Konzerne auf eine Billion Dollar verdreifacht haben. Ende September 2026 wurde berichtet, dass Goldman Sachs – jene Bank, die nicht von einer Blase spricht – mit Ryan Hammond berechnet habe, Amazon, Oracle und Microsoft müssten in den kommenden Jahren jährliche KI-Umsätze von rund 300 Milliarden Dollar erzielen, nur um ihre Investitionen wieder hereinzuholen. Und im Mai 2026 sagte Julian Emanuel von Evercore ISI, die Rallye fühle sich an wie 1999: Verwandte, Freunde, Ärzte, Uber-Fahrer – alle reden über KI und Tech-Aktien.
Wer heute sagt, es gebe „keine Blase“, mag recht haben. Doch die Autorität derer, die Beruhigung anbieten, war noch nie ein Marktindikator: Sie ist in jeder Blase identisch – kurz bevor sie platzt. Es sei denn natürlich, dieses Mal ist es wirklich anders …
Quellen
Yahoo Finance, 05/11/2026
Stock market today: Dow plunges 1,800 points, Nasdaq enters correction in AI trade meltdown
Investing.com, 05/11/2026
Trading Day: A November 5 market bonfire
JPMorgan Chase, 2026
Jamie Dimon's Letter to Shareholders, Annual Report 2025
Fortune, 18/05/2026
AI is eating the market and Wall Street strategists have bubble brain
Yahoo Finance, 2026
AI is eating the market and Wall Street strategists have bubble brain (Emanuel, Evercore ISI)
Goldman Sachs, 10/07/2026
Are US Stock Market Valuations Outpacing Fundamentals?
Calcalist, 15/10/2026
Morgan Stanley co-president: "There is no AI bubble"
The State of AI, 16/10/2026
Bank of America Sees Bust Warning Signs in the AI Boom
Yahoo Finance, 28/09/2026
Goldman Sachs has a blunt message for AI stock investors
Time, 03/09/2014
Stock market high 1929
WealthManagement, 02/11/2021
Author of Dow 36,000 on lessons learned since the 1999 prediction
NBC News, 2005
Bernanke: There's no housing bubble to go bust
Kernaussagen
- Bei jeder Blase gibt es kurz vor dem Platzen maßgebliche Stimmen, die behaupten, es gebe „keine Blase“.
- Fisher 1929, „Dow 36.000“ 1999 und Bernanke 2005 versicherten alle kurz vor heftigen Kurseinbrüchen, alles sei in Ordnung.
- Beruhigung ist kein Marktindikator: Die Zahlen zu Konzentration und Ausgaben sagen mehr aus als die Zuversicht derer, die sich dazu äußern.