
Las coberturas baratas fallan cuando más las necesitas
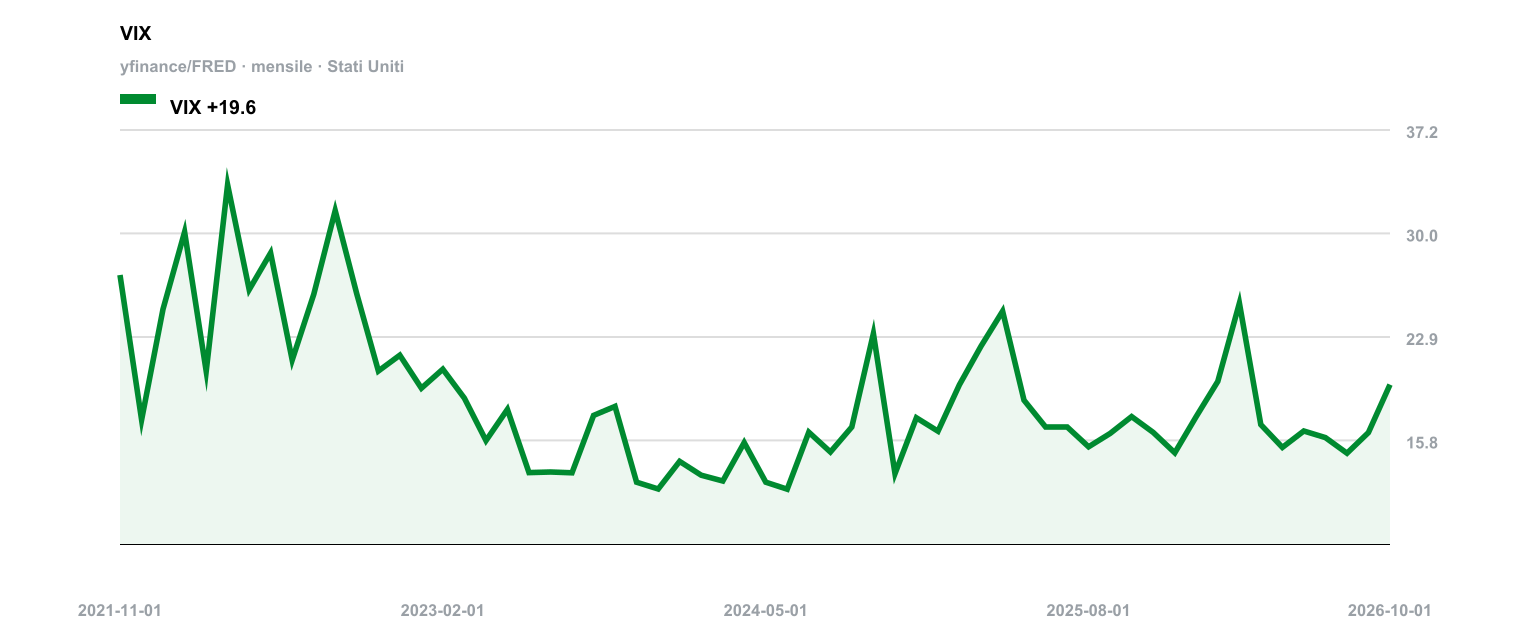
A todos nos gustan las coberturas baratas. El problema es que las más económicas suelen fallar justo cuando más se necesitan, y las que funcionan cuestan tanto que destruyen la rentabilidad que intentaban proteger. Entre esos dos extremos persiste una esperanza académica: un truco matemático que ofrezca protección asimétrica sin un coste ruinoso. Mireku et al. (2026) sostienen que las estrategias de cobertura con restricciones de norma podrían ser ese truco, pero su dependencia de supuestos de mercado tan restrictivos las convierte en una herramienta frágil más que en una ventaja operativa sólida.
El estudio analiza cinco enfoques distintos de cobertura sobre opciones de compra europeas y concluye que aplicar restricciones de norma ofrece un control sólido del riesgo de cola de forma eficaz y a un coste menor que la superreplicación completa. La superreplicación garantiza la cobertura en cualquier escenario, pero exige tanto capital que desvirtúa el propio propósito de operar. Los autores argumentan que limitar la norma de la cartera acota lo suficiente el tamaño de las posiciones como para reducir costes sin renunciar a la protección frente a movimientos bajistas extremos. Si tienen razón, la aritmética ofrece un perfil de pagos asimétrico: costes pequeños y conocidos a cambio de protegerse frente a pérdidas extremas e impredecibles.
El truco está en la letra pequeña. Los propios autores reconocen que su marco se ha desarrollado para mercados incompletos con costes de transacción. Si esas fricciones desaparecieran, la ventaja se esfumaría. En un mercado completo y sin costes de negociación, la replicación estándar funciona a la perfección y ninguna restricción aporta valor. La estrategia no bate al mercado; explota un tipo muy concreto de fallo de mercado. Calificarla de equilibrio práctico presupone que la mesa de operaciones opera permanentemente dentro de ese estrecho margen de imperfección. Quizá hoy sea así, pero ya hemos visto cómo las fricciones se evaporan de la noche a la mañana: basta recordar cómo la negociación electrónica redujo los diferenciales de compraventa en renta variable a finales de los años noventa y convirtió la costosa cobertura manual en una rémora casi antes de que las mesas pudieran ajustar sus modelos.
Luego está el salto entre una opción de compra europea y una cartera real. Los resultados numéricos proceden de pruebas con opciones vainilla, vencimientos fijos y un único activo subyacente. Los inversores institucionales no cubren opciones de compra europeas aisladas: cubren carteras de instrumentos exóticos, exposiciones a múltiples activos y pasivos que cambian a diario. Extrapolar de un solo instrumento a esa diversidad exige un acto de fe que ninguna prueba retrospectiva justifica. El día a día de una mesa de operaciones implica llamadas de margen a las tres de la madrugada, contrapartes que dejan de contestar el teléfono y liquidez que se evapora antes del cierre. Un modelo construido sobre escenarios simulados rara vez sobrevive al contacto con cualquiera de esas realidades.
Los autores recomiendan priorizar estos enfoques con restricciones frente a la superreplicación en entornos adversos. La recomendación parece razonable hasta que uno se pregunta qué ocurriría si el entorno dejara de ser complejo tal y como lo prevé el modelo. Si varias mesas adoptaran restricciones de norma idénticas, la aglomeración resultante alteraría los costes de transacción y la propia incompletitud del mercado de la que depende la estrategia para funcionar. Esa misma dinámica se vio en el verano de 2007, cuando los fondos cuantitativos que utilizaban modelos de factores similares intentaron salir del mercado al mismo tiempo y descubrieron que la liquidez que sus fórmulas daban por sentada simplemente no existía. Al final, se acaba pagando por una cobertura que ya no cubre nada.
Antes de comprometer capital en estrategias teóricamente optimizadas, los inversores institucionales deberían exigir pruebas de que la ventaja se mantiene fuera del laboratorio. ¿Qué ocurre cuando los mercados se vuelven temporalmente completos o cuando los costes se disparan más allá de los parámetros que tolera el modelo? La respuesta indicará si se está adquiriendo una ventaja duradera o alquilando una ilusión pasajera. Una cobertura que solo funciona bajo las condiciones exactas en las que fue diseñada no es un seguro: es una apuesta a que nada va a cambiar.
Referencias
Emmanuel Osei Mireku, Patrice Gaillardetz, Saeb Hachem (2026)
Robust Local Risk-Minimizing Hedging Strategies
Puntos clave
- Mireku et al. (2026) sostienen que la cobertura con restricciones de norma controla el riesgo extremo a un coste menor que la superreplicación en opciones de compra europeas.
- Los autores reconocen que la ventaja de su marco teórico desaparece en mercados completos y sin costes de transacción.
- Los autores recomiendan priorizar los enfoques con restricciones frente a la superreplicación en entornos adversos.