Les producteurs de pétrole souffrent de la fermeture du détroit d'Ormuz
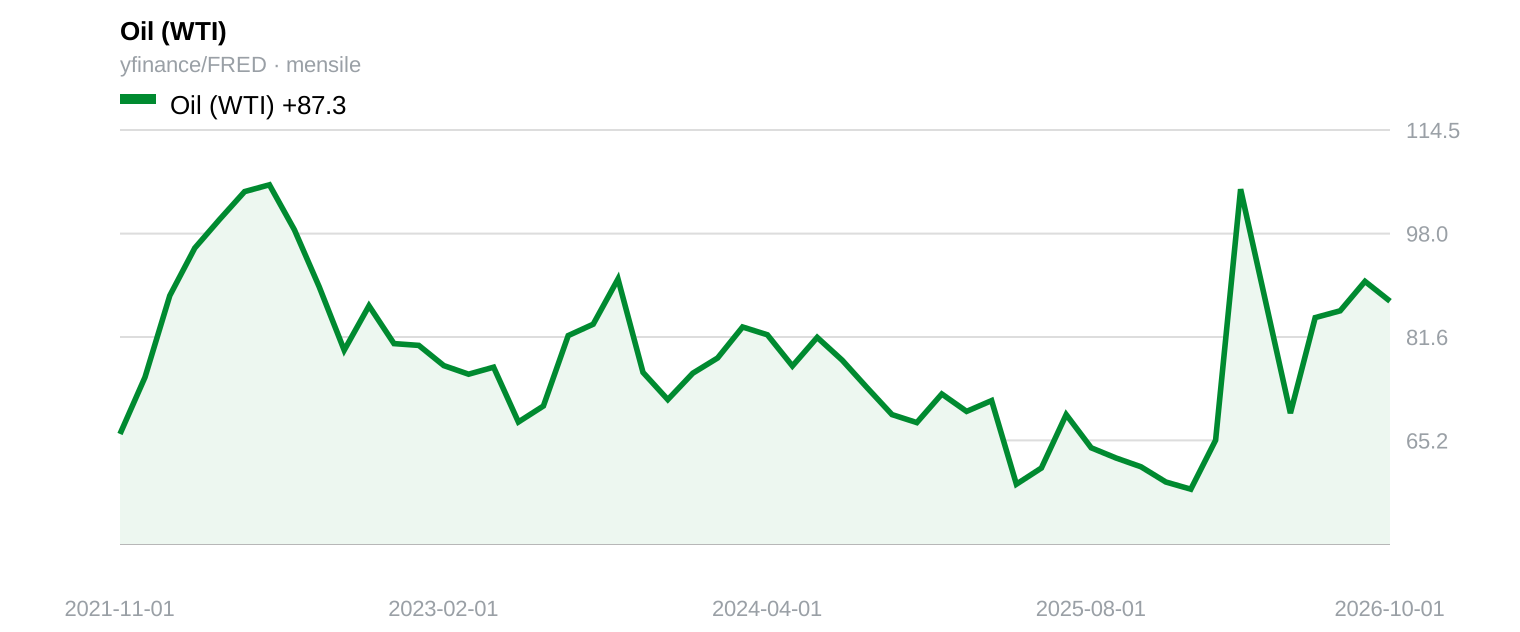
Lorsque les pétroliers cessent de transiter par le détroit d'Ormuz, on suppose généralement que les pays exportateurs de pétrole s'enrichissent. C'est ainsi que se sont déroulés tous les chocs énergétiques depuis 1973 : les prix s'envolent, les producteurs empochent les bénéfices et les importateurs en subissent les conséquences. Le conflit de février 2026 a rompu avec ce schéma. Au lieu d'un transfert de richesse des consommateurs vers les producteurs, la fermeture du détroit a piégé le brut dans le Golfe, transformant la principale ressource de la région en un stock invendable.
Un rapport de la Banque mondiale (2026) documente cette inversion de tendance. Les économies des pays du Conseil de coopération du Golfe (CCG) sont confrontées à une contraction moyenne de 4,3 % cette année. Le rapport souligne que, contrairement aux précédentes perturbations de l'approvisionnement qui avaient enrichi les producteurs en faisant grimper les cours du brut, ce blocus a imposé les coûts les plus lourds directement aux pays détenteurs des réserves. Le pétrole enfoui dans le sol ne rapporte rien s'il ne peut être acheminé vers une raffinerie. Les modèles budgétaires fondés sur les exportations, qui ont financé trois décennies de construction à Dubaï, Riyad et Doha, se sont effondrés du jour au lendemain.
Parallèlement, les pays importateurs de pétrole affichent des résultats meilleurs que prévu. Le même document prévoit une accélération de la croissance pour les pays importateurs de pétrole de la région, qui devrait atteindre 4,3 % en 2026, contre 3,9 % l'an dernier. La baisse de la demande ailleurs et la réorientation des flux commerciaux ont amorti le choc. Cette divergence est visible dans n'importe quel port situé hors de la zone de blocus : les navires qui faisaient la queue à Jebel Ali déchargent désormais à Salalah ou à Karachi, rémunérant des dockers locaux qui ne percevaient pas ces salaires il y a six mois. Les exportateurs se contractent tandis que les importateurs accélèrent, révélant une fragilité structurelle que des décennies de fonds souverains étaient censées éliminer — mais qui, de toute évidence, n'y est pas parvenue.
Naturellement, le consensus a déjà écrit le scénario de la reprise. Si le conflit s'apaisait d'ici la fin de l'année, la Banque mondiale prévoit que la croissance régionale, hors Iran, rebondirait à 7,8 % en 2027. Les analystes qui passent leur temps à concevoir des tableurs affectionnent une reprise en V, car elle simplifie les calculs. Mais une prévision qui anticipe un retour à la tendance initiale après un blocus considère la perturbation comme une simple pause plutôt que comme un facteur de rupture.
Les auteurs laissent entendre pourquoi cette reprise pourrait être illusoire. Les réserves budgétaires épuisées, les investissements reportés et les infrastructures endommagées ne se réparent pas d'eux-mêmes avec la réouverture d'une voie maritime. Les gouvernements qui ont puisé dans leurs réserves pour financer leurs budgets pendant le blocus ont moins de marge de manœuvre pour stimuler l'économie par la suite. Les entreprises parties travailler sur d'autres marchés ne reviennent pas dans les délais prévus. Les dégâts matériels causés aux ports et aux oléoducs prennent des années à réparer, quelles que soient les hypothèses d'un modèle macroéconomique concernant les écarts de production en 2027.
Les investisseurs qui achètent des actifs du Golfe en misant sur un rebond de 7,8 % anticipent un monde où le temps est réversible. Or, ce n'est pas le cas. Le capital détruit entre février et aujourd'hui est perdu à jamais. Les projets reportés se traduisent par des décennies de productivité perdues, et non par des trimestres de bénéfices différés. Les signes visibles — grues à l'arrêt, camps de travailleurs désertés, obligations souveraines négociées à des taux dérisoires — témoignent de la situation avant même la publication des révisions officielles.
La véritable question n'est pas de savoir si les navires finiront par traverser à nouveau le détroit. Ils le feront. La question est de savoir quel type d'économies ils desserviront alors. Un blocus n'interrompt pas seulement les flux financiers ; il remet à zéro le point de départ de toute capitalisation future. Quiconque envisage un retour aux trajectoires d'avant-guerre confond la réouverture d'une voie navigable avec la renaissance de capitaux anéantis. Les marchés pardonnent les retards, mais ils ne remboursent jamais les coûts irrécupérables.
References
World Bank, 2026
Middle East Conflict Further Weakens Regional Outlook, with Gulf Oil Exporters Hit Hardest
Key takeaways
- Un rapport de la Banque mondiale affirme que la fermeture du détroit a davantage nui aux exportateurs de pétrole qu'aux importateurs, inversant ainsi des décennies de logique de choc énergétique.
- Les économies du CCG devraient connaître une contraction de 4,3 %, tandis que les pays importateurs de pétrole de la région accéléreront leur croissance pour atteindre 4,3 %.
- Le rapport de la Banque mondiale suggère que l'épuisement des réserves et les dommages causés aux infrastructures rendent peu probable la concrétisation dans les délais prévus du rebond de 7,8 % projeté.