Los productores de petróleo sufren grandes pérdidas mientras el estrecho de Ormuz permanece cerrado
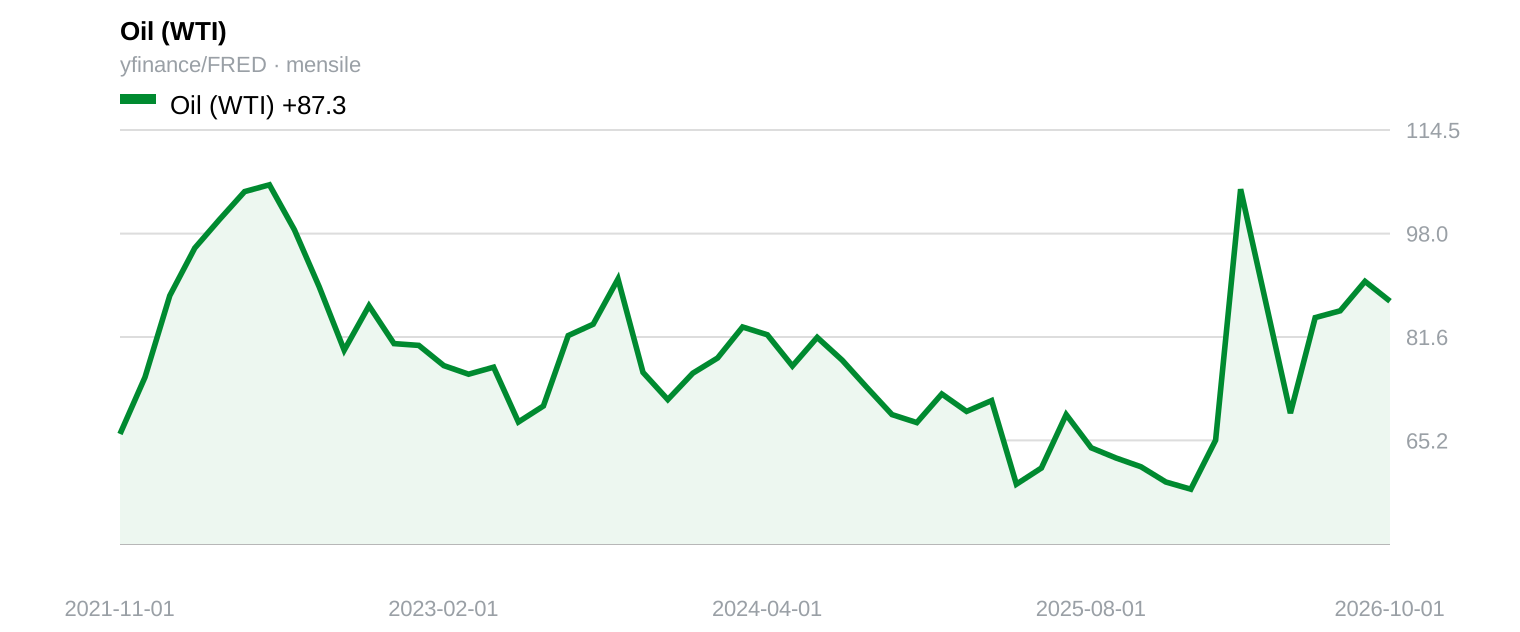
Cuando los petroleros dejan de transitar por el estrecho de Ormuz, todo el mundo da por sentado que los exportadores de crudo se enriquecen. Así ha funcionado cada crisis energética desde 1973: los precios se disparan, los productores obtienen grandes beneficios y los importadores sufren las consecuencias. El conflicto de febrero de 2026 rompió ese patrón. En lugar de una transferencia de riqueza de los consumidores a los productores, el cierre atrapó el crudo dentro del Golfo y convirtió el mayor activo de la región en un inventario que nadie podía exportar.
Un informe del Banco Mundial (2026) documenta este giro. Las economías del Consejo de Cooperación del Golfo (CCG) se enfrentan a una contracción media del 4,3 % este año. El documento sostiene que, a diferencia de las interrupciones anteriores del suministro —que enriquecieron a los productores al elevar los precios del crudo—, este bloqueo impuso los costes más elevados directamente a los países que poseen las reservas. El petróleo en el subsuelo no genera ingresos si no puede llegar a una refinería. Los modelos fiscales dependientes de las exportaciones que financiaron tres décadas de construcción en Dubái, Riad y Doha dejaron de funcionar de la noche a la mañana.
Mientras tanto, los países compradores de crudo están obteniendo mejores resultados de lo esperado. El mismo documento proyecta que el crecimiento de los importadores regionales de petróleo se acelerará hasta el 4,3 % en 2026, frente al 3,9 % del año pasado. La menor demanda en otros lugares y la reorientación de los flujos comerciales los han amortiguado. Esta divergencia se hace evidente al recorrer cualquier puerto fuera de la zona de bloqueo: los barcos que antes hacían cola en Jebel Ali ahora descargan en Salalah o Karachi, pagando a estibadores locales que no percibían esos salarios hace seis meses. Los exportadores se contraen mientras los importadores se expanden, lo que pone de manifiesto una fragilidad estructural que décadas de fondos soberanos debían eliminar pero que, al parecer, no lo hicieron.
Naturalmente, el consenso ya ha escrito la historia de la recuperación. Si el conflicto cesa para fin de año, el Banco Mundial proyecta que el crecimiento regional —excluido Irán— repuntaría al 7,8 % en 2027. A los analistas que viven pegados a sus hojas de cálculo les encanta una recuperación en forma de V porque simplifica los números. Pero un pronóstico que retoma la tendencia tras un bloqueo trata la interrupción como una pausa temporal en lugar de una carga de demolición.
Los autores insinúan por qué esa recuperación podría ser una ficción. Las reservas fiscales agotadas, la inversión de capital postergada y la infraestructura dañada no se reparan por sí solas con la reapertura de una ruta marítima. Los gobiernos que consumieron sus reservas de efectivo para financiar sus presupuestos durante el bloqueo tienen menos capacidad para estimular la economía después. Los contratistas que se marcharon a otros mercados no regresan según lo previsto. Los daños físicos a puertos y oleoductos tardan años en repararse, independientemente de lo que los modelos macroeconómicos proyecten sobre las brechas de producción potencial para 2027.
Quienes compran activos del Golfo confiando en una recuperación del 7,8 % están descontando un mundo donde el tiempo es reversible. Pero no lo es. El capital destruido entre febrero y hoy ya no existe. Los proyectos aplazados se traducen en décadas de productividad perdidas, no en trimestres de ganancias diferidas. Las pruebas cotidianas —grúas inactivas, campamentos de trabajadores vacíos, bonos soberanos cotizando a rendimientos desfavorables— hablan por sí solas incluso antes de que lleguen las revisiones oficiales.
La verdadera cuestión no es si los barcos volverán a cruzar el estrecho. Lo harán. La cuestión es qué tipo de economías servirán cuando lo hagan. Un bloqueo no solo interrumpe el flujo de caja; reinicia el punto de partida de toda la capitalización futura. Quien proyecte un retorno a las trayectorias previas a la guerra confunde la reapertura de una vía marítima con la resurrección del capital destruido. Los mercados perdonan las demoras, pero nunca reembolsan los costes irrecuperables.
References
World Bank, 2026
Middle East Conflict Further Weakens Regional Outlook, with Gulf Oil Exporters Hit Hardest
Key takeaways
- Un informe del Banco Mundial afirma que el cierre del estrecho perjudicó más a los exportadores de petróleo que a los importadores, revirtiendo décadas de lógica basada en las crisis energéticas.
- Las economías del CCG se enfrentan a una contracción proyectada del 4,3 %, mientras que los importadores de petróleo de la región aceleran su crecimiento hasta alcanzar el 4,3 %.
- El informe del Banco Mundial sugiere que el agotamiento de las reservas y los daños en la infraestructura hacen improbable que el repunte proyectado del 7,8 % se materialice según lo previsto.