منتجو النفط يتكبدون خسائر فادحة مع استمرار إغلاق مضيق هرمز
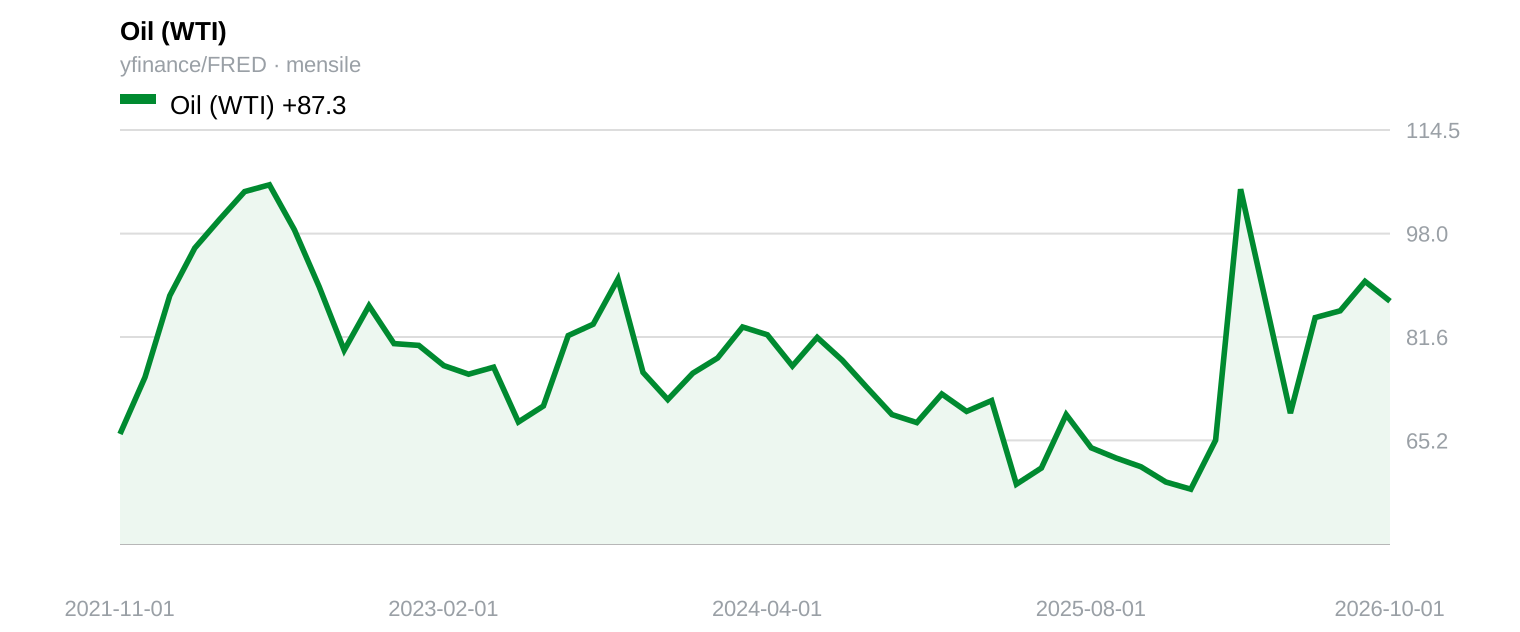
حين تتوقف ناقلات النفط عن عبور مضيق هرمز، يفترض الجميع أن المصدّرين سيجنون أرباحاً طائلة. هكذا جرت العادة في كل أزمة طاقة منذ عام 1973: تقفز الأسعار، ويحصد المنتجون الأرباح، ويتحمل المستوردون الخسائر. لكن أزمة فبراير 2026 كسرت هذه القاعدة؛ فبدلاً من انتقال الثروة من المستهلكين إلى المنتجين، حصر الإغلاق الخام داخل الخليج، وحوّل أثمن موارد المنطقة إلى مخزون لا يستطيع أحد شحنه.
يوثق تقرير للبنك الدولي (2026) هذا الانعكاس. تواجه اقتصادات دول مجلس التعاون الخليجي انكماشاً متوسطاً بنسبة 4.3% هذا العام. وعلى عكس اضطرابات الإمداد السابقة التي كانت تنعش المنتجين بارتفاع أسعار النفط المتدفق، فرض هذا الحصار تكاليفه الباهظة مباشرةً على الدول صاحبة أكبر الاحتياطيات. فالنفط في باطن الأرض لا يدرّ ربحاً إن لم يصل إلى المصافي. وتوقفت النماذج المالية القائمة على التصدير، والتي مولت ثلاثة عقود من البناء في دبي والرياض والدوحة، بين ليلة وضحاها.
في المقابل، تحقق الدول المستوردة للنفط أداءً أفضل من المتوقع. ويتوقع التقرير نفسه تسارع نمو مستوردي النفط الإقليميين إلى 4.3% في عام 2026، ارتفاعاً من 3.9% العام الماضي. وقد خفّف انخفاض الطلب في مناطق أخرى وإعادة توجيه التدفقات التجارية من وطأة هذا التباطؤ. يكفي أن تمر بأي ميناء خارج نطاق الحصار لتلاحظ هذا التباين: السفن التي كانت تصطف في جبل علي تفرغ حمولتها الآن في صلالة أو كراتشي، وتدفع أجوراً لعمال الشحن والتفريغ المحليين لم يكونوا يتقاضونها قبل ستة أشهر. تتقلص اقتصادات المصدرين بينما تتوسع اقتصادات المستوردين، ليكشف هشاشة هيكلية كان يُفترض أن تعالجها عقود من صناديق الثروة السيادية، لكنها لم تفعل ذلك على ما يبدو.
وبطبيعة الحال، حسم الإجماع الاقتصادي مسار التعافي. فلو انحسر الصراع بحلول نهاية العام، لانتعش النمو الإقليمي - باستثناء إيران - ليصل إلى 7.8% في عام 2027 وفقاً لتوقعات البنك الدولي. ويفضل المحللون الذين يكسبون عيشهم من جداول البيانات تعافياً سريعاً على شكل حرف V لأنه يبسّط حساباتهم. لكن التوقعات التي تعود إلى مسارها الطبيعي بعد الحصار تتعامل مع هذا الاضطراب كأنه توقف مؤقت لا كارثة مدمرة.
إلا أن مؤلفي التقرير يلمحون إلى سبب يجعل الانتعاش الاقتصادي وهماً. فالاحتياطيات المالية المستنزفة، والاستثمارات الرأسمالية المؤجلة، والبنية التحتية المتضررة لا تصلح نفسها بمجرد إعادة فتح ممر ملاحي. والحكومات التي استنزفت سيولتها لتمويل ميزانياتها خلال الحصار باتت أقل قدرة على تحفيز أي شيء بعده. والمقاولون الذين انتقلوا إلى أسواق أخرى لا يعودون في الموعد المحدد. أما الأضرار المادية في الموانئ وخطوط الأنابيب فتستغرق سنوات لإصلاحها، بصرف النظر عما يفترضه نموذج الاقتصاد الكلي بشأن فجوات الإنتاج في عام 2027.
ومن يشتري أصول الخليج أملاً في انتعاش بنسبة 7.8% يستثمر في عالم يمكن فيه عكس مسار الزمن، وهذا غير ممكن. فرأس المال الذي دُمّر منذ فبراير حتى اليوم تبخّر. والمشاريع المؤجلة تتراكم لتشكل عقوداً ضائعة من الإنتاجية، لا مجرد أرباح مؤجلة. والأدلة الملموسة - الرافعات المتوقفة، ومخيمات العمال الفارغة، وسندات سيادية تُتداول بعوائد مرتفعة للغاية - تقول الحقيقة قبل صدور التعديلات الرسمية.
السؤال الحقيقي ليس ما إذا كانت السفن ستعبر المضيق مجدداً، فهي ستفعل. السؤال هو: أي اقتصادات ستخدم حينها؟ الحصار لا يقطع التدفقات النقدية فحسب، بل يعيد ضبط الأساس الذي تنطلق منه جميع العوائد المستقبلية. ومن يتوقع عودة الأمور إلى ما كانت عليه قبل الأزمة يخلط بين إعادة فتح الممر المائي وإحياء رؤوس الأموال المدمرة. الأسواق قد تتغاضى عن التأخير، لكنها لا تعيد أبداً التكاليف الغارقة.
References
World Bank, 2026
Middle East Conflict Further Weakens Regional Outlook, with Gulf Oil Exporters Hit Hardest
Key takeaways
- يكشف تقرير للبنك الدولي أن إغلاق مضيق هرمز أضر بمصدّري النفط أكثر من المستوردين، عاكساً بذلك منطق الصدمات الطاقية الذي استمر لعقود.
- تواجه اقتصادات دول مجلس التعاون الخليجي انكماشاً متوقعاً بنسبة 4.3%، بينما يتسارع نمو مستوردي النفط الإقليميين إلى 4.3%.
- يشير تقرير البنك الدولي إلى أن استنزاف الاحتياطيات وتضرر البنية التحتية يجعلان تحقيق الانتعاش المتوقع بنسبة 7.8% في الموعد المحدد أمراً مستبعداً.